


Unsere Empfehlungen
- 50 inkl., dann 0,19 €
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- 0,13 € je Buchung
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- siehe Testbericht
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
Alle Konten im Vergleich
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 FYRST BASENote 4,5 · Bank | 0 € | 50 inkl., dann 0,19 € | Ja | Ja | Zum Konto* |
 ING GeschäftskontoNote 3,9 · Bank | 0 € | siehe Testbericht | Ja | Ja | Zum Konto |
 bunq ProNote 3,8 · Bank | 13,99 € | 0,13 € je Buchung | Ja | Ja | Zum Konto* |
 Finom BasicNote 3,7 · E-Geld | 8 € | Überweisungen bis 25.000 € frei | Ja | Ja | Zum Konto* |
 Holvi LiteNote 3,4 · Zahlungsinst. | 9 € | 100 inkl., dann 0,25 € | Ja | Ja | Zum Konto* |
 Ethikbank GeschäftskontoNote 2,4 · Bank | 10 € | 0,16 € je Buchung | Ja | k. A. | Zum Konto |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 18.10.2026.
Kein Konto erfüllt diesen Filter.
Eine UG (haftungsbeschränkt) ist wie die GmbH eine Kapitalgesellschaft und deshalb gesetzlich verpflichtet, Geschäftliches und Privates über ein eigenes Konto zu trennen. Anders als bei der GmbH ist das Startkapital bei der UG oft minimal, teils nur ein Euro. Monatliche Kontokosten und Buchungsgebühren fallen deshalb im Verhältnis viel stärker ins Gewicht als bei besser kapitalisierten Gründungen.
Das beste Geschäftskonto für die UG im Überblick
| Anbieter | Tarif | Preis pro Monat | UG i.G. fähig | DATEV-Anbindung | Buchungen inklusive |
|---|---|---|---|---|---|
| FYRST | BASE | 0 € (6 Monate), danach 6 € | Ja | Ab COMPLETE | 50 |
| FYRST | COMPLETE | 10 € | Ja | Ja | 75 |
| Qonto | Basic | 9 € zzgl. USt. | Ja | Ja | unbegrenzt (fair use) |
| Finom | Solo | 0 € dauerhaft | Ja | Nein | SEPA bis 2.500 €/Monat frei |
| Vivid | Free Start | 0 € dauerhaft | Ja | Nein | unbegrenzt |
| Holvi | Lite | 9 € (4,50 € jährlich) | Ja | Aufpreis 3 €/Monat | 100 |
| TARGOBANK | Business-Konto Plus | 9,90 € (6 Monate gratis) | Ja | Ja | 0,20 € je Buchung |
Alle Preise Stand September 2026, live auf den Anbieterseiten geprüft, jeweils ohne Umsatzsteuer sofern nicht anders angegeben. Anbieter ändern Tarife regelmäßig, daher lohnt sich vor der Kontoeröffnung immer ein Blick auf die aktuelle Preisseite des jeweiligen Anbieters.
Warum ein Geschäftskonto für die UG andere Anforderungen hat als für die GmbH
Auf dem Papier verlangt das Gesetz von UG und GmbH dasselbe: eine klare Trennung von Geschäfts- und Privatvermögen über ein Firmenkonto. In der Praxis unterscheiden sich die Prioritäten der Gründer aber deutlich.
- Kostensensitivität: Eine UG wird oft mit 1 bis 500 Euro Stammkapital gegründet. Ein Geschäftskonto für 25 oder 40 Euro im Monat frisst dann in den ersten Monaten einen unverhältnismäßig großen Teil der Liquidität auf. Bei der GmbH mit 25.000 Euro Mindestkapital fällt dieselbe Kontogebühr kaum ins Gewicht.
- Musterprotokoll-Gründungen: Viele UGs werden über das vereinfachte Musterprotokoll gegründet, wenn maximal drei Gesellschafter und ein Geschäftsführer beteiligt sind. Das beschleunigt die notarielle Gründung, ändert aber nichts daran, dass die Bank das Stammkapital erst bestätigen muss, bevor der Notar die Anmeldung beim Handelsregister einreicht.
- Gewinnrücklage-Pflicht: Eine UG muss jährlich 25 Prozent ihres Jahresüberschusses als gesetzliche Rücklage einbehalten, bis das Stammkapital rechnerisch 25.000 Euro erreicht und die Gesellschaft optional in eine GmbH umgewandelt werden kann. Diese Rücklagenbildung läuft über das Geschäftskonto. Eine saubere Buchhaltungsanbindung hilft, den Überblick zu behalten.
- Transaktionsvolumen am Anfang: UG-Gründungen starten häufig mit wenigen Kunden und niedrigem Buchungsvolumen. Ein Tarif mit vielen Freibuchungen bringt zu Beginn wenig. Wirtschaftlicher ist meist ein günstiger Grundpreis mit fairer Buchungsgebühr statt eines teuren Tarifs mit unbegrenzten Buchungen.
Wer die allgemeinen rechtlichen Voraussetzungen für ein Geschäftskonto bei UG und GmbH nachlesen möchte, findet die Grundlagen im separaten Ratgeber dazu. Dieser Artikel konzentriert sich bewusst auf die konkrete Anbieterauswahl für UG-Gründer.
Die 6 besten Geschäftskonten für die UG im Detail
1. FYRST BASE und COMPLETE: bester Einstieg mit Rücklagen-Zins
FYRST BASE kostet für Gewerbetreibende und Freiberufler dauerhaft nichts, für UG und GmbH werden nach sechs kostenfreien Monaten 6 Euro im Monat fällig. Inklusive sind 50 Buchungen, danach kostet jede weitere 0,19 Euro. Für Gründer mit etwas mehr Buchungsvolumen oder DATEV-Bedarf lohnt sich FYRST COMPLETE für 10 Euro im Monat mit 75 Freibuchungen, 0,08 Euro je weiterer Buchung, einem Unterkonto und kostenloser DATEV-Anbindung.
Die Kontoeröffnung läuft in drei Schritten: Online-Registrierung, Video-Identifizierung über den Partner WebID und danach sofortige Kontoaktivierung inklusive IBAN. Für die UG-Gründung besonders praktisch ist die Kapitaleinzahlungsfunktion direkt im Antragsprozess. Die Einlagensicherung liegt bei 100.000 Euro gesetzlich plus einem freiwilligen Sicherungsfonds von bis zu 438.000 Euro.
Vorteile: günstiger Einstieg, DATEV-Anbindung ab COMPLETE, deutsche Einlagensicherung mit hohem Zusatzschutz, Sparfunktion mit Guthabenverzinsung für einen begrenzten Zeitraum.
Nachteile: nach der Testphase wird für UG und GmbH ein Grundpreis fällig, während reine Einzelunternehmer dauerhaft kostenlos bleiben.
Wer tiefer einsteigen möchte, findet ausführliche FYRST Erfahrungen sowie eine Liste von FYRST-Alternativen auf geschaeftskonto.io.
2. Qonto Basic: schnellste Stammkapital-Abwicklung für UG i.G.
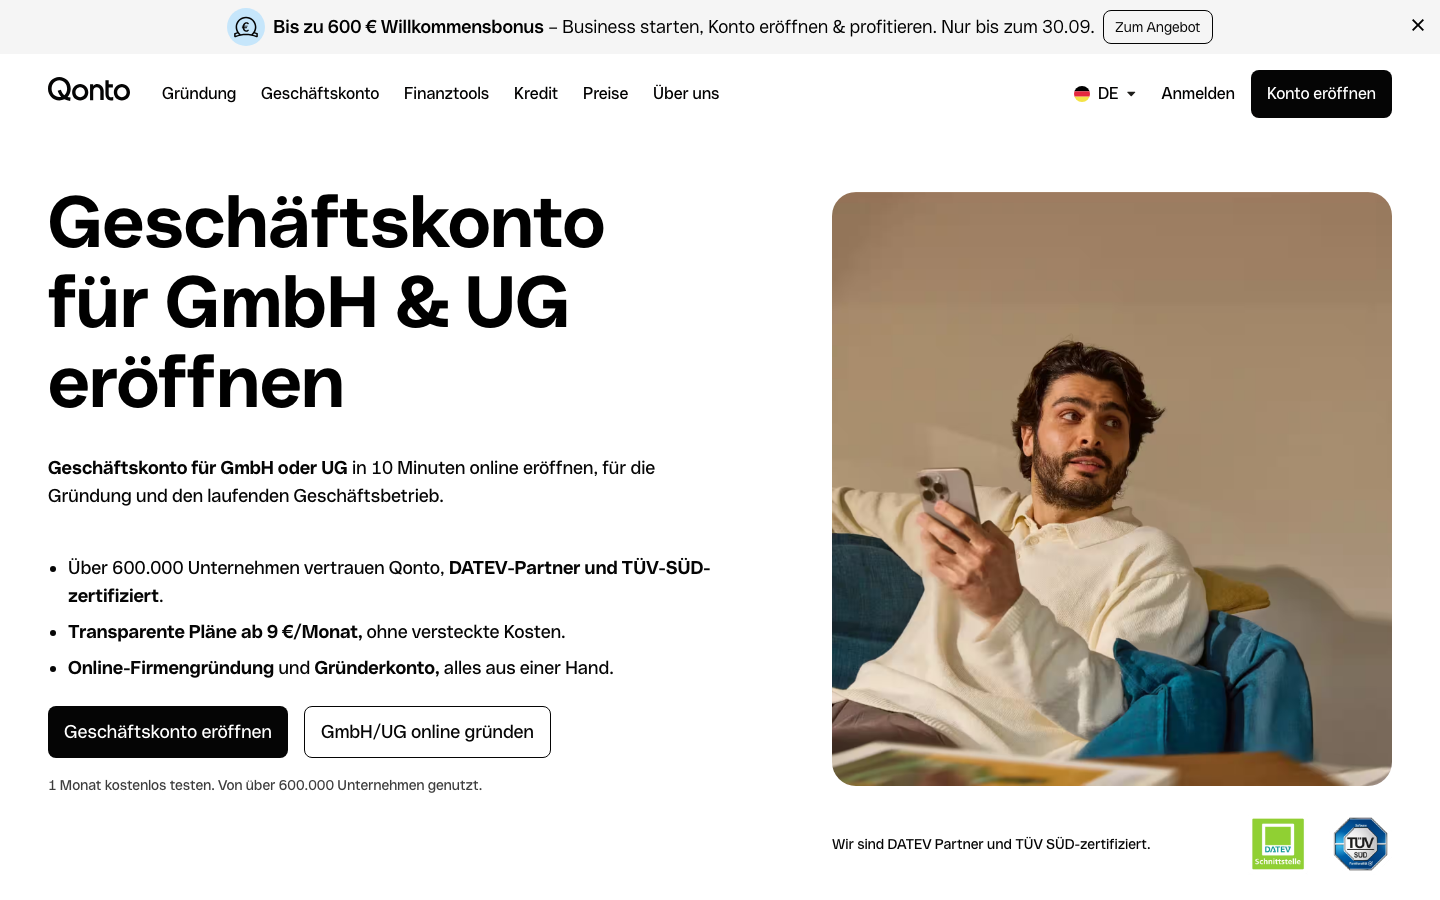
Qonto verlangt für den Basic-Tarif 9 Euro im Monat zzgl. Umsatzsteuer, der Smart-Tarif mit erweitertem Buchhaltungszugang kostet 19 Euro, Essential für höheres Volumen 49 Euro. Alle Tarife lassen sich 30 Tage kostenlos testen.
Der eigentliche Pluspunkt für UG-Gründer ist der Ablauf der Kapitaleinzahlung: Nach Prüfung der Gründungsunterlagen stellt Qonto eine temporäre IBAN für die Stammkapital-Einzahlung per SEPA-Überweisung bereit. Sobald das Geld eingegangen ist, bestätigt Qonto den Einzahlungsnachweis in der Regel innerhalb von 24 Stunden, sodass der Notar die Anmeldung beim Handelsregister einreichen kann. Nach der Eintragung wird das Konto vollständig freigeschaltet.
Vorteile: eingebaute DATEV-Schnittstelle, klar strukturierter Kapitaleinzahlungsprozess speziell für i.G.-Gesellschaften, physische und virtuelle Firmenkarten mit individuellen Limits.
Nachteile: alle Preise verstehen sich zzgl. Umsatzsteuer, wodurch der Basic-Tarif brutto teurer ist als FYRST BASE.
Details und Erfahrungswerte gibt es in den Qonto Erfahrungen sowie bei den Qonto-Alternativen.
3. Finom Solo: dauerhaft kostenlos für den Start
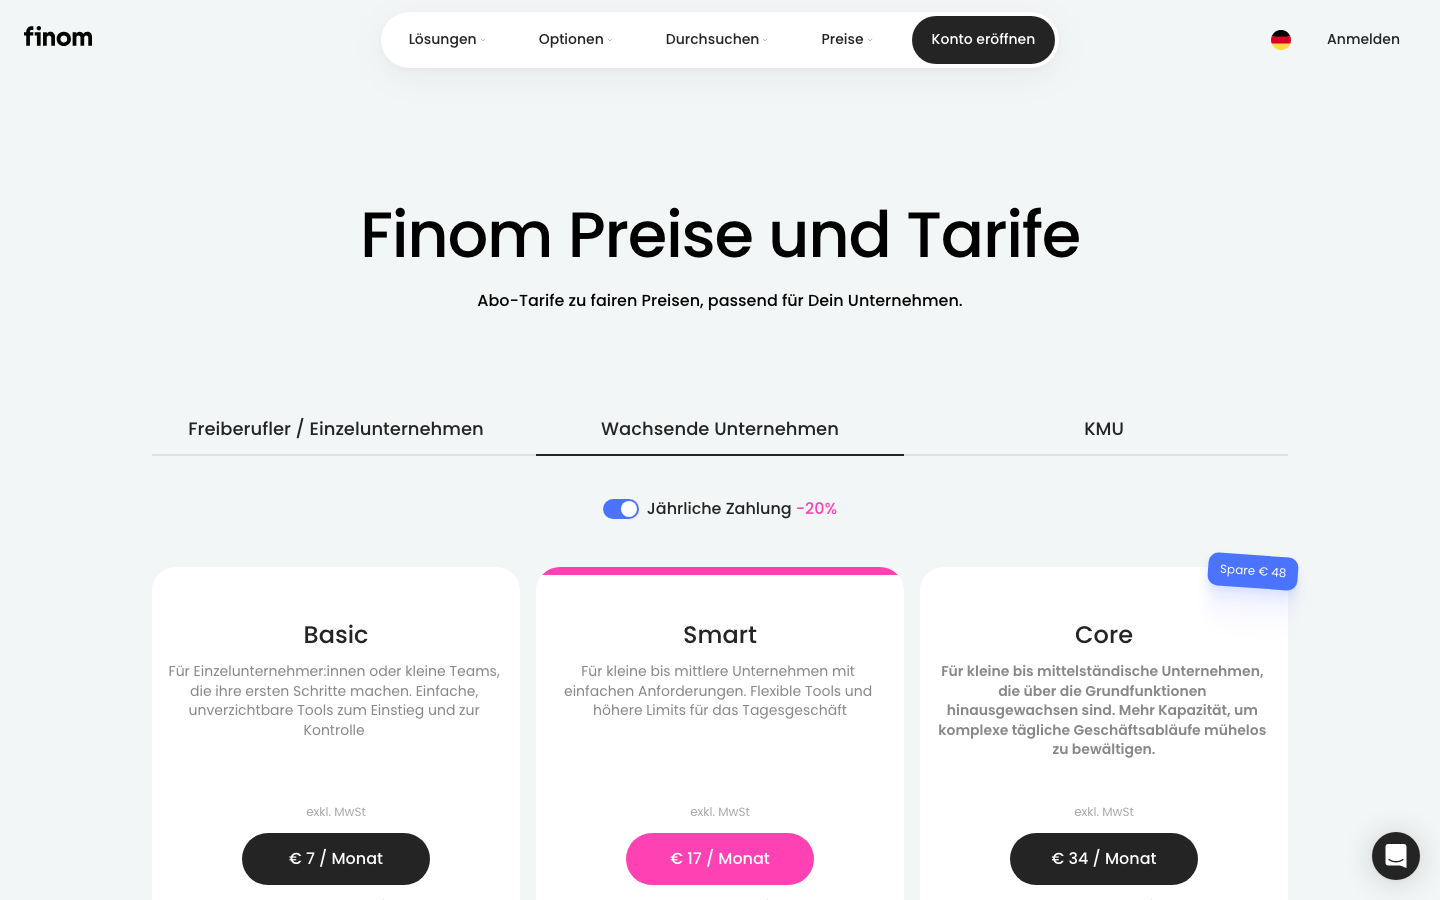
Finom Solo ist mit 0 Euro im Monat dauerhaft kostenlos und deckt SEPA-Überweisungen bis 2.500 Euro monatliches Volumen gebührenfrei ab. Wer mehr Umsatz macht, wechselt zu Finom Basic für 7 Euro im Monat bei jährlicher Zahlung (20 Prozent Rabatt gegenüber der monatlichen Abrechnung) mit 25.000 Euro freiem SEPA-Volumen, oder zu Finom Smart für 17 Euro im Monat bei jährlicher Zahlung mit 50.000 Euro freiem SEPA-Volumen und höherem Kartenkontingent.
Vorteile: der einzige dauerhaft beitragsfreie Tarif im Vergleich ohne Zeitbegrenzung, unkomplizierte Online-Eröffnung, GmbH und UG ausdrücklich als unterstützte Rechtsformen gelistet.
Nachteile: keine native DATEV-Schnittstelle, oberhalb des Freivolumens fällt eine prozentuale Gebühr auf den übersteigenden Betrag an, was bei schwankendem Umsatz unübersichtlich werden kann.
Mehr dazu in den Finom Erfahrungen und den Finom-Alternativen.
4. Vivid Free Start: unbegrenzte Buchungen ohne Grundgebühr
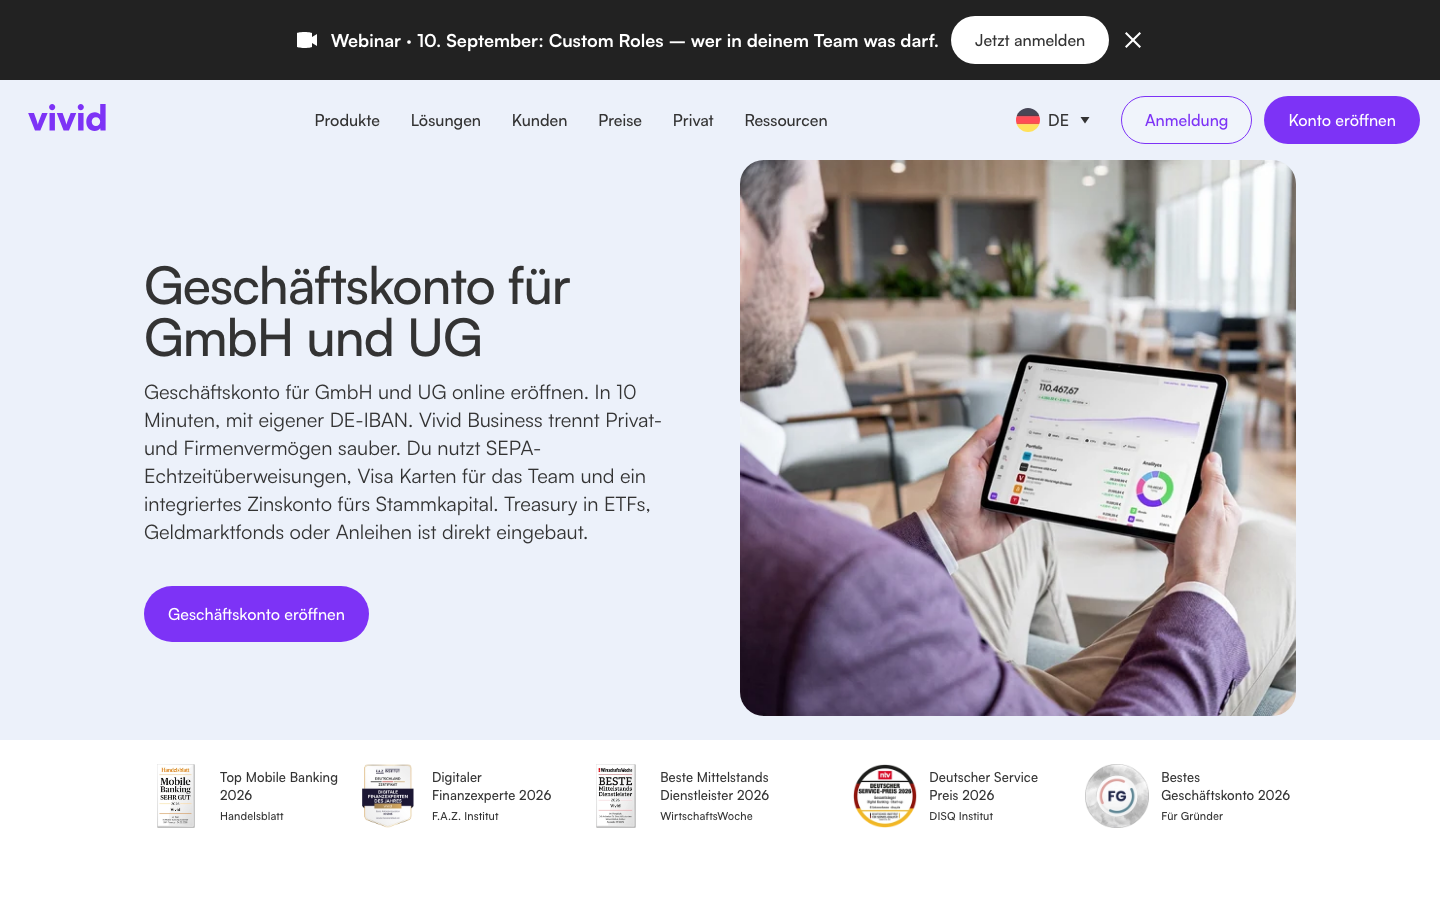
Vivid Free Start kostet dauerhaft 0 Euro und erlaubt unbegrenzte SEPA-Instant-Überweisungen sowie kostenlose eingehende SWIFT-Zahlungen. Wer mehr Funktionen braucht, wechselt zu Vivid Basic für 6,90 Euro im Monat (zwei Monate kostenlos testen) mit unbegrenzten Unterkonten und eigener IBAN je Unterkonto, oder zu Vivid Pro für 18,90 Euro im Monat mit höherem Cashback und mehr kostenlosen SWIFT-Überweisungen.
Vorteile: großzügiges Freikontingent bereits in der kostenlosen Stufe, Cashback von 0,1 bis 0,5 Prozent je nach Tarif, physische und virtuelle Karten ohne Zusatzkosten, unbegrenzte Unterkonten ab Basic praktisch für die Trennung von Rücklage und laufendem Geschäft.
Nachteile: keine DATEV-Anbindung, Bargeldabhebungen nur bis 200 Euro im Monat kostenlos, danach 1 Prozent Gebühr, was für bargeldintensive Geschäftsmodelle ungünstig sein kann.
Ausführliche Vivid Erfahrungen stehen ebenfalls auf geschaeftskonto.io zur Verfügung.
5. Holvi Lite und Pro: beste Buchhaltungsintegration im Mittelfeld
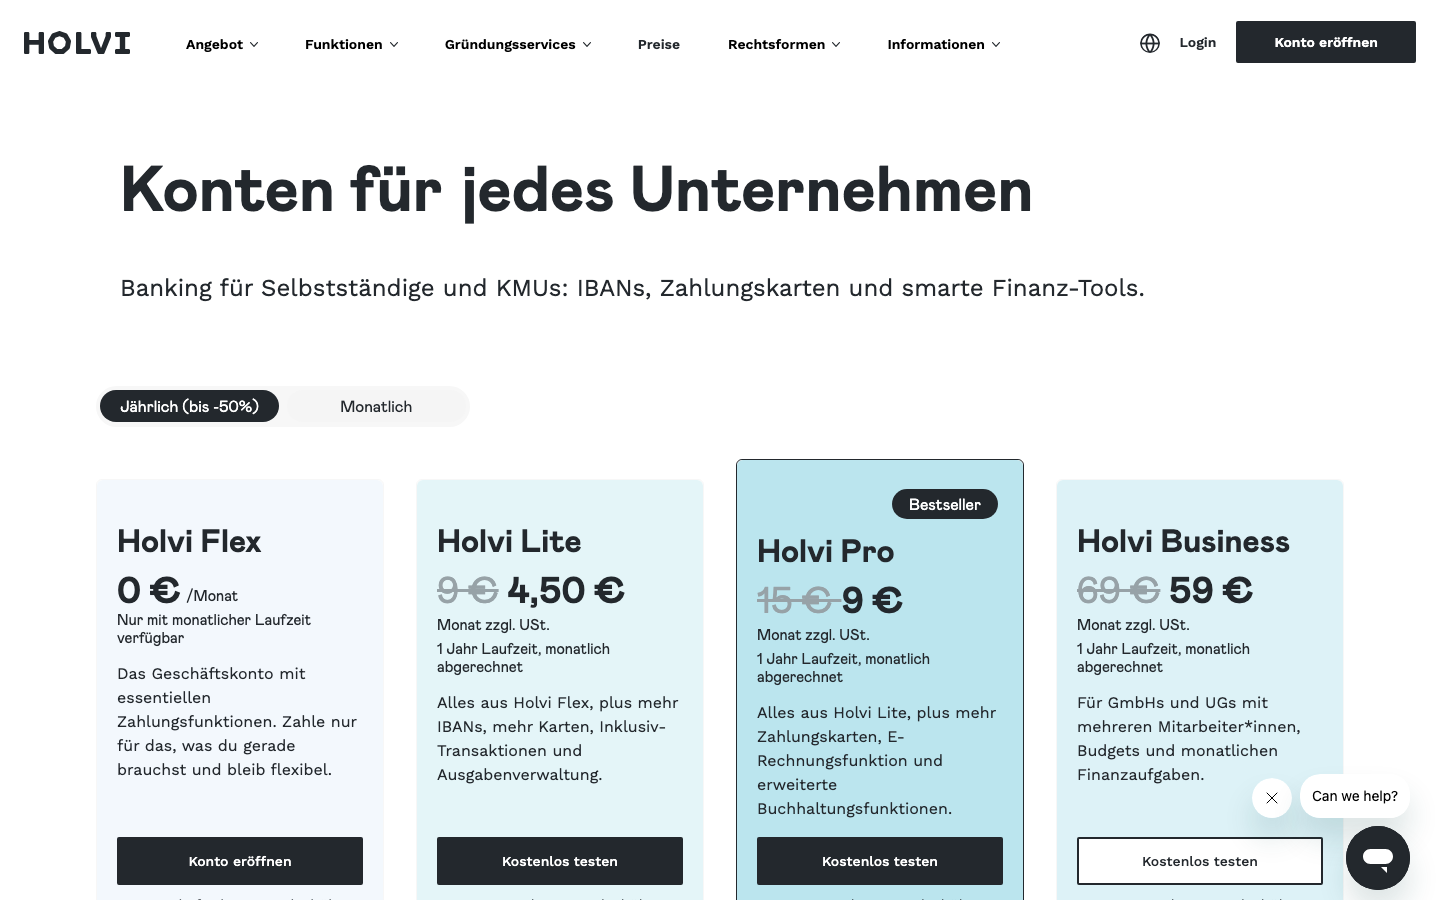
Holvi Flex ist mit 0 Euro im Monat kostenlos, bietet aber nur eingeschränkte Funktionen. Für laufenden Geschäftsbetrieb ist Holvi Lite für 9 Euro im Monat (4,50 Euro bei jährlicher Zahlung) mit 100 inklusive Buchungen die praktischere Wahl, danach kostet jede weitere Buchung 0,25 Euro. Wer unbegrenzte SEPA-Überweisungen und Lastschriften braucht, greift zu Holvi Pro für 15 Euro im Monat (9 Euro jährlich).
Die DATEV-Anbindung läuft bei Flex, Lite und Pro über eine sichere EBICS-Verbindung und kostet 3 Euro im Monat zusätzlich. Im Business-Tarif für 69 Euro im Monat (59 Euro jährlich) ist sie bereits enthalten. Zusätzlich bietet Holvi eine Lexware-Office-Integration und automatische Belegkategorisierung in allen Tarifstufen.
Vorteile: durchdachte Buchhaltungsanbindung über mehrere Software-Optionen, deutlich günstigere Jahrestarife, klare Staffelung für wachsende UGs.
Nachteile: die DATEV-Anbindung ist in den günstigeren Tarifen ein Aufpreis, nicht inklusive.
Mehr zu den einzelnen Stufen in den Beiträgen zu Holvi Lite, Holvi Pro und Holvi Business, sowie eine Übersicht der Holvi-Alternativen.
6. TARGOBANK Business-Konto Plus: klassische Bank mit Gründerrabatt
TARGOBANK bietet drei Modelle: Business-Konto Plus für 9,90 Euro im Monat mit 0,20 Euro je Buchung, Business-Konto Komfort für 14,90 Euro im Monat mit 30 Freibuchungen und danach 0,15 Euro je Buchung, sowie Business-Konto Premium für 26,90 Euro im Monat mit 75 Freibuchungen und 0,10 Euro je weiterer Buchung. Neukunden und Gründer erhalten laut aktueller Aktion der TARGOBANK bei Online-Abschluss die ersten sechs Monate ohne Kontoführungsentgelt.
Vorteile: klassisches Filialbanking mit persönlicher Beratung als Ergänzung zum Online-Banking, planbare Staffelpreise je nach Buchungsvolumen, Gründerrabatt in der Startphase.
Nachteile: ohne den Einführungsrabatt liegt der Einstiegspreis über den reinen Online-Anbietern, die Buchungsgebühren beim Basis-Tarif Plus sind vergleichsweise hoch.
Ausführliche TARGOBANK Erfahrungen sowie TARGOBANK-Alternativen gibt es in den jeweiligen Einzelartikeln.
Rechenbeispiel: Was ein Geschäftskonto im ersten Jahr wirklich kostet
Tarifvergleiche wirken auf den ersten Blick oft ähnlich. Erst eine Beispielrechnung zeigt, wie stark sich Grundpreis und Buchungsgebühr in der Praxis unterscheiden. Die folgende Rechnung geht von einer typischen UG in der Anlaufphase mit rund 30 Buchungen im Monat aus, ohne Sonderaktionen, Fremdwährungsgebühren oder Bargeldabhebungen.
- FYRST BASE: 6 Monate kostenfrei, danach 6 Monate zu 6 Euro. 30 Buchungen liegen unter dem Freikontingent von 50. Jahreskosten: rund 36 Euro.
- Holvi Lite (jährlich): 4,50 Euro im Monat, 30 Buchungen liegen unter dem Freikontingent von 100. Jahreskosten: rund 54 Euro.
- Finom Solo: 0 Euro Grundgebühr, keine gesonderte Buchungsgebühr innerhalb des SEPA-Freivolumens. Jahreskosten: 0 Euro, solange das monatliche Überweisungsvolumen unter 2.500 Euro bleibt.
- Qonto Basic: 9 Euro im Monat zzgl. Umsatzsteuer, 30 Buchungen liegen innerhalb der fairen Nutzungsgrenze. Jahreskosten: rund 108 Euro netto.
- TARGOBANK Business-Konto Plus: 6 Monate kostenfrei, danach 6 Monate zu 9,90 Euro zuzüglich 0,20 Euro je Buchung. Jahreskosten bei 30 Buchungen im Monat während der Zahlphase: rund 95 Euro.
Die Reihenfolge kann sich schnell umkehren, sobald das Buchungsvolumen steigt oder DATEV-Anbindung zur Pflicht wird. Wer wächst, sollte deshalb nicht nur den Startpreis, sondern auch die Kosten bei doppeltem oder dreifachem Buchungsvolumen im jeweiligen Tarifrechner des Anbieters gegenprüfen.
Stammkapital für die UG i.G. online einzahlen: So funktioniert's
Die Kapitaleinzahlung ist für UG-Gründer der kritischste Schritt bei der Kontoeröffnung, denn die Gesellschaft existiert zu diesem Zeitpunkt rechtlich noch nicht. Die meisten digitalen Anbieter haben dafür einen standardisierten Ablauf:
- Online-Antrag stellen: Gründungsunterlagen wie Gesellschaftsvertrag oder Musterprotokoll sowie Ausweisdokumente werden digital hochgeladen.
- Identifizierung: Die Geschäftsführung legitimiert sich per Video-Ident oder vergleichbarem Verfahren, meist in wenigen Minuten erledigt.
- Temporäre IBAN erhalten: Nach positiver Prüfung stellt die Bank eine vorläufige IBAN speziell für die Stammkapital-Einzahlung bereit.
- Stammkapital per SEPA-Überweisung einzahlen: Die Gesellschafter überweisen den vereinbarten Betrag, bei einer UG oft zwischen 1 und wenigen hundert Euro.
- Bestätigung für den Notar: Die Bank bestätigt den Zahlungseingang, bei den schnelleren Anbietern innerhalb von 24 Stunden, damit der Notar die Anmeldung beim Handelsregister einreichen kann.
- Handelsregister-Eintragung und volle Kontoaktivierung: Sobald die UG im Handelsregister eingetragen ist, wird das Konto vollständig freigeschaltet und kann für den laufenden Geschäftsbetrieb genutzt werden.
Wichtig zu wissen: Ein Original-Versand von Kontoauszügen an den Notar entfällt bei den meisten digitalen Anbietern, die Bestätigung läuft elektronisch. Das verkürzt die Gründungsdauer gegenüber klassischen Filialbanken spürbar.
Geschäftskonto für die UG auswählen: Worauf du achten solltest
- Grundpreis versus Buchungsgebühr: Bei niedrigem Startvolumen ist ein günstiger oder kostenloser Grundpreis mit fairer Buchungsgebühr meist wirtschaftlicher als ein teurer Tarif mit vielen Freibuchungen.
- Buchhaltungsanbindung: Wer mit Steuerberater oder DATEV arbeitet, sollte prüfen, ob die Schnittstelle inklusive ist oder Aufpreis kostet, das kann die Tarifwahl deutlich verschieben.
- UG i.G.-Fähigkeit: Nicht jeder Anbieter unterstützt die Kontoeröffnung schon vor der Handelsregister-Eintragung, das sollte vor der Antragstellung explizit geprüft werden.
- Karten und Unterkonten: Für die Trennung von laufendem Geschäft und Gewinnrücklage sind kostenlose Unterkonten mit eigener IBAN praktisch.
- Kündigungsfrist und Vertragsbindung: Da sich Geschäftsmodell und Umsatz einer jungen UG schnell ändern können, sind monatlich kündbare Tarife im ersten Jahr meist die flexiblere Wahl.
- Einlagensicherung: Gerade bei neueren Fintech-Anbietern lohnt ein Blick auf Höhe und Art der Einlagensicherung, insbesondere wenn größere Beträge auf dem Konto verwahrt werden.
Häufige Fragen zum Geschäftskonto für die UG
Kann ich ein Geschäftskonto für die UG schon vor der Handelsregister-Eintragung eröffnen?
Ja. Anbieter wie FYRST, Qonto, Vivid und Finom ermöglichen die Kontoeröffnung bereits in der Gründungsphase (i.G.), meist über eine temporäre IBAN, die ausschließlich für die Stammkapital-Einzahlung genutzt wird. Die volle Kontofunktion folgt nach der Eintragung.
Welches Geschäftskonto ist für eine UG komplett kostenlos?
Finom Solo und Vivid Free Start sind dauerhaft kostenlos, Holvi Flex ebenfalls mit eingeschränktem Funktionsumfang. FYRST BASE ist für UG und GmbH sechs Monate kostenfrei, danach werden 6 Euro im Monat fällig.
Wie hoch muss das Stammkapital einer UG mindestens sein?
Rechtlich reicht bereits 1 Euro Stammkapital pro Gesellschafter. In der Praxis empfehlen die meisten Gründungsberater und Banken jedoch ein höheres Startkapital, um von Anfang an ausreichend Liquidität für laufende Kosten zu haben.
Brauche ich für die UG-Gründung zwingend eine DATEV-Schnittstelle?
Nicht zwingend, aber wer mit einem Steuerberater zusammenarbeitet, spart durch eine native oder per EBICS angebundene DATEV-Schnittstelle regelmäßig Zeit bei der monatlichen Buchhaltung. Anbieter wie FYRST COMPLETE, Qonto und Holvi bieten diese Anbindung an.
Was passiert mit dem Geschäftskonto, wenn die UG später in eine GmbH umgewandelt wird?
Die meisten Anbieter erlauben eine formlose Anpassung der Firmierung im bestehenden Konto, sobald die Umwandlung im Handelsregister vollzogen ist. Ein neues Konto ist meist nicht nötig. Es lohnt sich trotzdem, den Rechtsformwechsel dem Kundenservice frühzeitig zu melden.
Kann ich als UG-Gründer mit Schufa-Eintrag trotzdem ein Geschäftskonto eröffnen?
Bei den meisten Fintech-Anbietern in diesem Vergleich ist die Kontoeröffnung unabhängig von der privaten Schufa-Bonität möglich, da das Konto auf die Gesellschaft und nicht auf eine Privatperson läuft. Traditionelle Banken können im Einzelfall dennoch eine Bonitätsprüfung der Geschäftsführung vornehmen.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 18.10.2026. So testen wir.