


Was ist ein Geschäftskonto im Test & Vergleich 2026
Ein Geschäftskonto ist eine Sonderform des Girokontos, die speziell für Unternehmen, Selbstständige und Freiberufler eingerichtet wird. Es trennt private und geschäftliche Finanzen sauber, vereinfacht die Buchhaltung und ist für Kapitalgesellschaften gesetzlich vorgeschrieben. Die Kontoführung kostet je nach Anbieter zwischen 0 und 30 Euro im Monat. In diesem Artikel erfährst du, was ein Geschäftskonto auszeichnet, welche Vorteile es bietet und worauf du bei der Auswahl achten solltest.
Direkte Antwort
FYRST BASE ist in diesem Vergleich die stärkste Empfehlung – bewertet mit 4,5/5 Sternen. Praktisch bei Bargeld und Filialbedarf. Die weiteren Plätze zeigen, welche Konten je nach Rechtsform, Buchungsvolumen und Buchhaltungsanforderung besser passen können.
Vergleichstabelle: Was ist ein Geschäftskonto im Test & Vergleich 2026
Alle Konten nach Gesamtbewertung sortiert. Klick auf ein Konto öffnet die Detailbewertung weiter unten.
| # | Bank / Konto | Unsere Bewertung | Grundgebühr / Monat | DATEV | Unterkonten | Geeignet für | |
|---|---|---|---|---|---|---|---|
| 1 |
TESTSIEGER 2026
|
4,5/5
Praktisch bei Bargeld und Filialbedarf
|
0,00 € | Ja, 5 EUR pro Monat | 6 € pro Unterkonto | GmbH & UG | Zum Review Anbieter |
| 2 |
BESTE WAHL 2026
|
3,9/5
Sinnvoll für DATEV-nahe Buchhaltung
|
9,90 € | Ja | 10 | Freiberufler | Zum Review Anbieter |
| 3 |
EMPFEHLUNG 2026
|
4,1/5
Praktisch bei Bargeld und Filialbedarf
|
11 € | Ja, PIN/TAN-Anbindun | – | GmbH & UG | Zum Review Anbieter |
| 4 |
4,5/5
Stark für GmbH, UG und Teams
|
54,90 € | Ja | 1 | GmbH & UG | Zum Review Anbieter | |
| 5 |
3,7/5
Stark für GmbH, UG und Teams
|
8,00 € | Ja | 2 | GmbH & UG | Zum Review Anbieter | |
| 6 |
4,1/5
Sinnvoll für DATEV-nahe Buchhaltung
|
12,90 € | Ja | – | GmbH & UG | Zum Review Anbieter | |
| 7 |
3,9/5
Stark für GmbH, UG und Teams
|
25 € | Ja | 5 | GmbH & UG | Zum Review Anbieter | |
| 8 |
3,8/5
Stark für GmbH, UG und Teams
|
23,99 € | Ja | 25 | GmbH & UG | Zum Review Anbieter | |
| 9 |
3,8/5
Sinnvoll für DATEV-nahe Buchhaltung
|
14.90 € | Ja | – | GmbH & UG | Zum Review Anbieter | |
| 10 |
4,2/5
Sinnvoll für DATEV-nahe Buchhaltung
|
24,90 EUR | Ja | 1 | Freiberufler | Zum Review Anbieter | |
| 11 |
3,9/5
Praktisch bei Bargeld und Filialbedarf
|
25,00 € | Ja, für SEPA-Echtzei | - | GmbH & UG | Zum Review Anbieter | |
| 12 |
3,1/5
Praktisch bei Bargeld und Filialbedarf
|
10 € | - | Unbegrenzt | GmbH & UG | Zum Review Anbieter | |
| 13 |
3,4/5
Stark für GmbH, UG und Teams
|
69 € | Ja, inklusive | 15 | GmbH & UG | Zum Review Anbieter | |
| 14 |
bunq Pro
|
3,8/5
Stark für GmbH, UG und Teams
|
13,99 € | Ja | 25 | GmbH & UG | Anbieter |
| 15 |
ING Geschäftskonto
|
3,9/5
Stark für GmbH, UG und Teams
|
ab 0 € | Ja | 5 | GmbH & UG | Anbieter |
| 16 |
Ethikbank Geschäftskonto
|
2,4/5
Praktisch bei Bargeld und Filialbedarf
|
10,00 € | - | - | GmbH & UG | Anbieter |
Detaillierte Bewertungen
Stärken, Schwächen und Kerndaten zu jedem Konto auf einen Blick. Erstes Konto ist aufgeklappt.
1
 FYRST BASE
4,5/5
| Grundgebühr / Monat | 0,00 € |
| Belegl. Buchung | 0,19 € nach 50 kostenlosen Buchungen pro Monat |
| DATEV-Schnittstelle | Ja, 5 EUR pro Monat (erste 12 Monate für Neukunden kostenfrei) |
| Unterkonten | 6 € pro Unterkonto |
| Girocard | FYRST Card (Girocard) |
| Debitkarte | FYRST Card Plus (Mastercard Debitkarte) |
2
 N26 Business Go
3,9/5
| Grundgebühr / Monat | 9,90 € |
| Belegl. Buchung | 0.00 € |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 10 |
| Girocard | - |
| Debitkarte | Mastercard Debit |
3
 Qonto Basic
4,1/5
| Grundgebühr / Monat | 11 € |
| Belegl. Buchung | 30/Monat inklusive, danach 0,40 € pro Transaktion |
| DATEV-Schnittstelle | Ja, PIN/TAN-Anbindung an DATEV Unternehmen online (ohne RZ-Bankinfo) |
| Unterkonten | – |
| Girocard | -- |
| Debitkarte | One Card (Debit Mastercard Business) |
4
 Commerzbank PremiumGeschäftskonto Plus
4,5/5
| Grundgebühr / Monat | 54,90 € |
| Belegl. Buchung | 250 beleglose Buchungen frei pro Monat, ab der 251. Buchung 0,10 € pro Posten |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 1 |
| Girocard | Commerzbank Girocard (Debitkarte) |
| Debitkarte | Business Card Premium Debit inklusive |
5
 Finom Basic
3,7/5
| Grundgebühr / Monat | 8,00 € |
| Belegl. Buchung | Kostenlose ausgehende SEPA-Überweisungen bis 25.000 € pro Monat, danach 0,03 % pro ausgehender SEPA-Überweisung (max. 150 €). |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 2 |
| Girocard | nicht verfügbar |
| Debitkarte | Visa Debitkarte |
6
 Postbank Business Giro
4,1/5
| Grundgebühr / Monat | 12,90 € |
| Belegl. Buchung | 0,28 € |
| DATEV-Schnittstelle | Ja |
| Unterkonten | – |
| Girocard | Postbank Card (V pay) |
| Debitkarte | Postbank Card (V pay) |
7
 Kontist Plus
3,9/5
| Grundgebühr / Monat | 25 € |
| Belegl. Buchung | 100 SEPA-Überweisungen und Lastschriften inklusive, jede weitere 0,25 € pro Transaktion. |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 5 |
| Girocard | - |
| Debitkarte | Physische und virtuelle Visa Debitkarte |
8
bunq Elite
3,8/5
| Grundgebühr / Monat | 23,99 € |
| Belegl. Buchung | 0,13 € pro Buchung |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 25 |
| Girocard | - |
| Debitkarte | 3 Karten inklusive |
9
 TARGOBANK Business-Konto Komfort
3,8/5
| Grundgebühr / Monat | 14.90 € |
| Belegl. Buchung | 30 kostenlose Buchungen, danach 0,15 € pro Buchung |
| DATEV-Schnittstelle | Ja |
| Unterkonten | – |
| Girocard | Girocard ohne Kontaktlos-Funktion inklusive, mit Kontaktlos-Funktion 10,00 € / Jahr |
| Debitkarte | Business-Debitkarte (Visa Debit) |
10
 Deutsche Bank Business ClassicKonto
4,2/5
| Grundgebühr / Monat | 24,90 EUR |
| Belegl. Buchung | 0,20 EUR |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 1 |
| Girocard | 2 kostenlose Girocards |
| Debitkarte | Bis zu 2 Deutsche Bank Cards (Debitkarten) inklusive |
11
 HypoVereinsbank HVB BusinessKonto 4You
3,9/5
| Grundgebühr / Monat | 25,00 € |
| Belegl. Buchung | 0,40 € |
| DATEV-Schnittstelle | Ja, für SEPA-Echtzeitüberweisungen über HVB Online Banking oder Mobile Banking App |
| Unterkonten | - |
| Girocard | Girocard |
| Debitkarte | - |
12
 Revolut Basic
3,1/5
| Grundgebühr / Monat | 10 € |
| Belegl. Buchung | 10 kostenlose Buchungen, danach 0,20 € pro Buchung |
| DATEV-Schnittstelle | - |
| Unterkonten | Unbegrenzt |
| Girocard | - |
| Debitkarte | Master Debit Card |
13
 Holvi Business
3,4/5
| Grundgebühr / Monat | 69 € |
| Belegl. Buchung | Unbegrenzte SEPA-Überweisungen und Lastschriften inklusive. |
| DATEV-Schnittstelle | Ja, inklusive |
| Unterkonten | 15 |
| Girocard | keine |
| Debitkarte | 20 virtuelle + 5 klassische Debitkarten |
14
bunq Pro
3,8/5
| Grundgebühr / Monat | 13,99 € |
| Belegl. Buchung | 0,13 € pro Buchung |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 25 |
| Girocard | - |
| Debitkarte | 3 Karten inklusive |
15
ING Geschäftskonto
3,9/5
| Grundgebühr / Monat | ab 0 € |
| Belegl. Buchung | Tarif S 0,30 €, Tarif M 0,20 € pro Transaktion; erste 6 Monate kostenlos |
| DATEV-Schnittstelle | Ja |
| Unterkonten | 5 |
| Girocard | - |
| Debitkarte | VISA Business Debitkarte |
16
Ethikbank Geschäftskonto
2,4/5
| Grundgebühr / Monat | 10,00 € |
| Belegl. Buchung | 0,16 € |
| DATEV-Schnittstelle | - |
| Unterkonten | - |
| Girocard | girocard |
| Debitkarte | girocard |
So haben wir bewertet
Unser Ranking basiert auf öffentlichen Preislisten, Produktseiten, App-Bewertungen und eigener Recherche. Kein Anbieter beeinflusst die Reihenfolge.
-
Kosten vollständig erfassen
Wir addieren Grundgebühr, Buchungsposten, Kartengebühren und Mindestgebühren – nicht nur die Werbe-Headline.
-
Rechtsform-Eignung prüfen
Nicht jedes Konto akzeptiert GmbH, UG, GbR oder Einzelunternehmer. Wir dokumentieren das explizit.
-
Buchhaltungs-Integrationen
DATEV, Lexoffice, Sevdesk: Buchungsanbindungen sind für viele Firmen ein zentrales Auswahlkriterium.
-
Team & Unterkonten
Für GmbHs und wachsende Teams zählen Unterkonten, Rollen und Teamkarten oft mehr als die monatliche Grundgebühr.
Die besten Geschäftskonten im Vergleich
FYRST
FYRST ist ein 2019 von der Deutschen Bank gegründetes Geschäftskonto für Gewerbetreibende, Selbstständige und Freiberufler. Der Tarif Base ist für natürliche Personen kostenlos, während Kapitalgesellschaften wie GmbH und UG 6 Euro Grundgebühr im Monat zahlen. Neben klassischem Banking bietet FYRST Zusatzfunktionen in den Bereichen Buchhaltung, Auftragsmanagement und Cashback.
Die Kontoführung läuft komplett digital über die Infrastruktur der Deutschen Bank, wobei alle drei Tarife trotzdem Bareinzahlungen und -abhebungen bei Partnergeschäften wie Penny, Netto oder Rewe ermöglichen. Kunden bewerten den Support und die einfache Kontoeröffnung auf Trustpilot überwiegend positiv.
N26
N26 Business richtet sich an Selbstständige und kleine Unternehmen, die ihr Konto in wenigen Minuten per Smartphone eröffnen wollen, ganz ohne Papierkram. Das Business Smart Konto kostet 4,90 Euro im Monat und bietet 0,1 % Cashback auf alle Kartenzahlungen sowie bis zu 10 Spaces-Unterkonten mit eigener IBAN für Rücklagen oder Projektbudgets.
Zur Kartenausstattung gehören eine physische Mastercard in fünf Farben plus sechs virtuelle Karten; eine zweite physische Karte kostet 10 Euro. Bankgeschäfte innerhalb der EU sind gebührenfrei, und neben Business Smart bietet N26 auch ein kostenloses Standard-Konto sowie die Tarife Business Go und Business Metal an.
Qonto
Qonto ist ein All-in-One-Geschäftskonto, das sich online in wenigen Minuten eröffnen lässt. Kunden erhalten eine Mastercard mit bis zu 360 Euro Cashback im Jahr je nach Kartenstufe, dazu POS-Terminals für Zahlungen vor Ort. Die Einlagen sind über den französischen Einlagensicherungsfonds FGDR bis 100.000 Euro pro Bank abgesichert, ergänzt durch Garantien von Crédit Agricole CIB und BNP Paribas.
Qonto richtet sich an Einzelunternehmer genauso wie an wachsende Teams von 10 bis über 250 Mitarbeitenden, außerdem an spezialisierte Branchen wie Bau, IT, E-Commerce und Beratung. Die App verbindet Kontoführung direkt mit vorbereitender Buchhaltung.
Commerzbank

Die Commerzbank bietet Geschäftskonten für Selbstständige, Freiberufler und Unternehmen mit unterschiedlichem Buchungsaufkommen an, ergänzt um ein Beratungsangebot speziell für Existenzgründer. Zum Leistungsumfang gehören digitales Banking über Online-Banking und App sowie Finanzierungslösungen für Investitionen.
Zu den möglichen Zusatzkosten zählen Gebühren für beleghafte und beleglose Zahlungen, die je nach gewähltem Kontomodell variieren. Da die Commerzbank die genauen Tarife auf Anfrage zuschneidet, lohnt sich vor Vertragsabschluss ein direkter Vergleich der Konditionen für die eigene Rechtsform.
Finom
Finom ist eine Option für Selbstständige und Freiberufler, die ein digitales Geschäftskonto mit Cashback auf Kartenzahlungen suchen. Die Oberfläche lässt sich an eigene Arbeitsabläufe anpassen, und die App bündelt Rechnungsstellung und Kontoführung an einem Ort.
Finom bietet außerdem die Möglichkeit, mehrere Bankverbindungen in einer Übersicht zusammenzuführen, was den Überblick über verteilte Geschäftskonten erleichtert. Für aktuelle Cashback-Sätze und Tarifdetails lohnt sich ein Blick auf die Preisseite des Anbieters, da sich Konditionen bei Neobanken regelmäßig ändern.
Postbank

Die Postbank ist eine Option für Freiberufler, Selbstständige und kleine Unternehmen, die neben digitalem Banking auch ein flächendeckendes Filialnetz für das Bargeldmanagement nutzen möchten. Einführungsangebote wie gebührenfreie Startphasen ändern sich erfahrungsgemäß häufig, weshalb sich ein Blick auf die aktuelle Konditionsseite vor Kontoeröffnung lohnt.
Neben klassischem Zahlungsverkehr bietet die Postbank auch Finanzierungslösungen und Factoring für Firmenkunden an. Sobald das Konto eröffnet ist, lässt sich der komplette Zahlungsverkehr online abwickeln.
Kontist
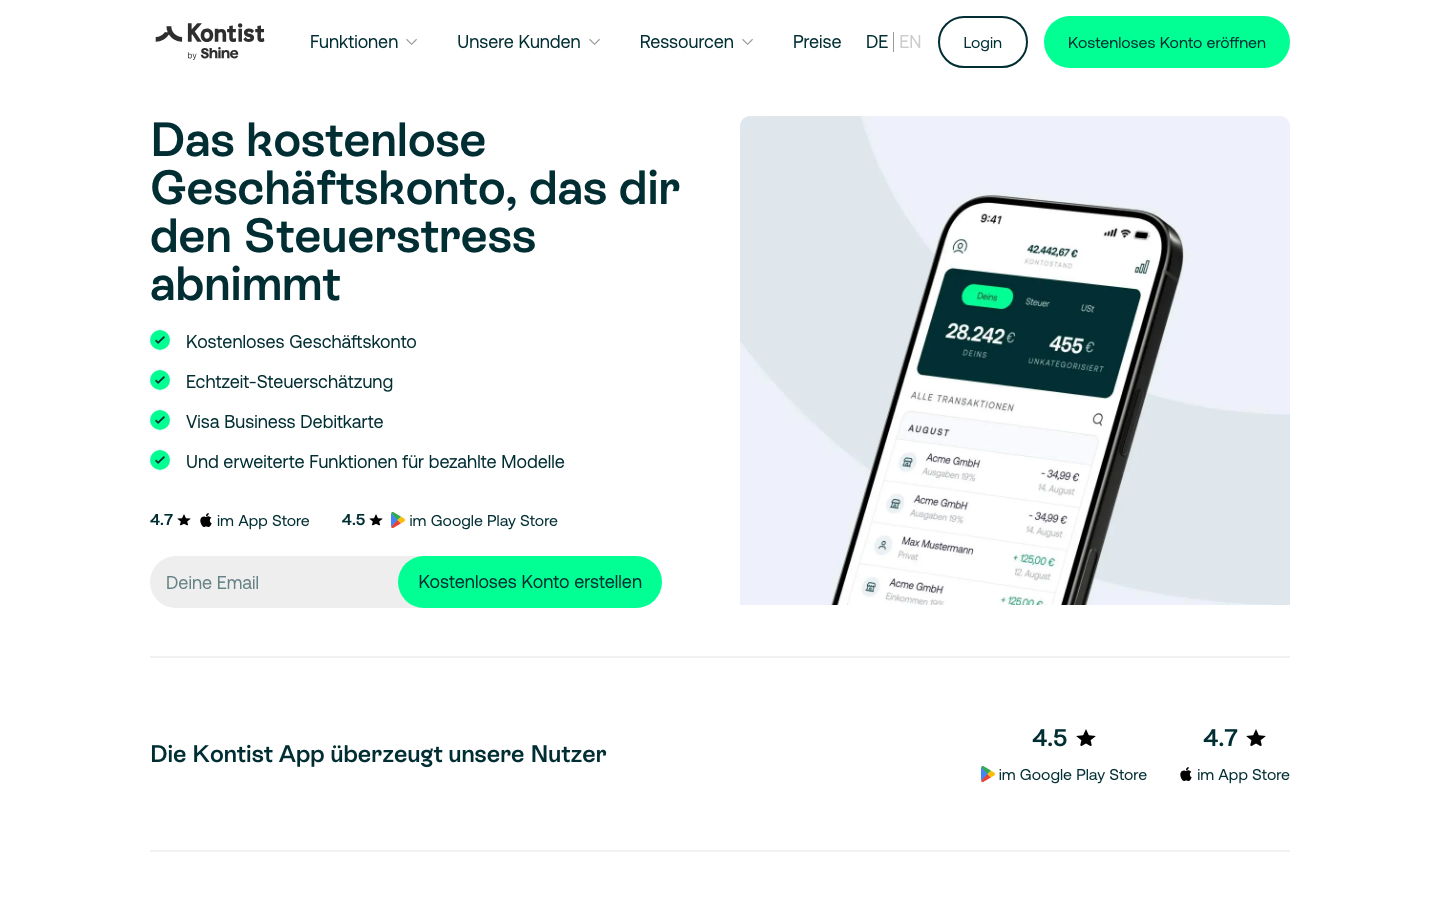
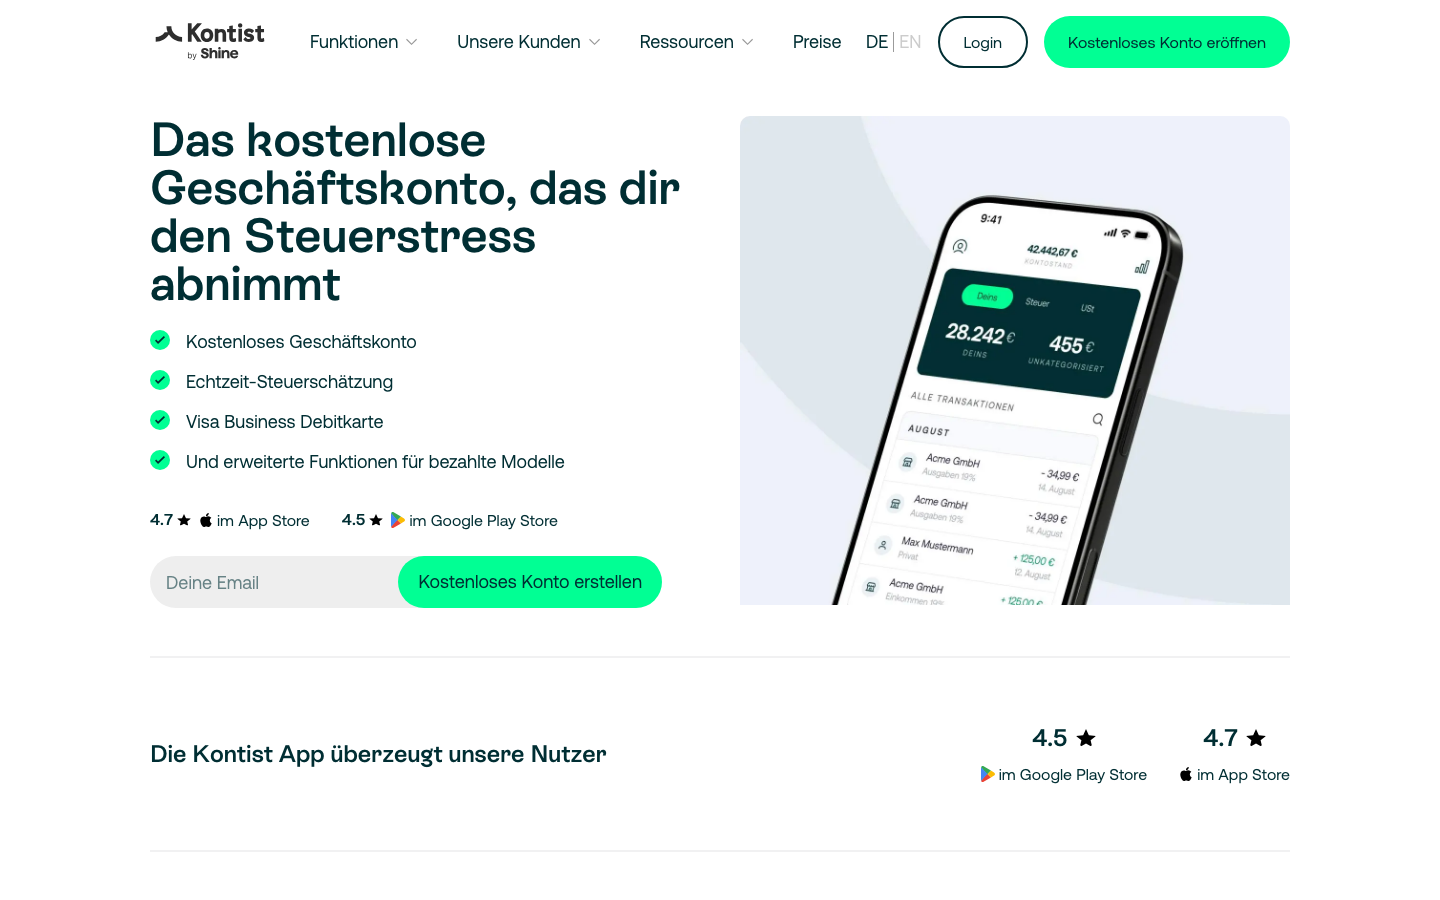
Kontist ist ein digitales Geschäftskonto, das speziell für Freelancer und kleine Unternehmen entwickelt wurde und über die lizenzierte Solaris SE als Partnerbank abgewickelt wird. Die Echtzeit-Steuerschätzung berechnet laufend Rücklagen für Einkommen- und Umsatzsteuer und legt sie automatisch auf einem Unterkonto zur Seite.
Kontist bietet drei Tarife von kostenlos bis 25 Euro im Monat, dazu bis zu fünf Unterkonten sowie eine Visa Debitkarte in den kostenpflichtigen Tarifen. Über den Partner Froda sind zudem Unternehmenskredite bis 50.000 Euro verfügbar.
bunq

bunq ist ein digitales Geschäftskonto, das sich vollständig online und ohne Papierkram in wenigen Minuten eröffnen lässt. Nutzer können mehrere Unterkonten mit jeweils eigener IBAN führen, dazu Debit-, Kredit- und Firmenkarten sowie ein integriertes Kartenlesegerät für Zahlungen vor Ort nutzen.
Zahlungen sind in über 20 Währungen möglich, ergänzt durch mehr als 50 Anbindungen an Buchhaltungssoftware. Für Freelancer gibt es einen kostenlosen Einstiegstarif, und Einlagen sind gesetzlich bis 100.000 Euro abgesichert.
TARGOBANK
Die TARGOBANK bietet drei Geschäftskonto-Modelle: Plus für 8,90 Euro im Monat, Komfort für 14,90 Euro mit 30 kostenlosen Buchungsposten und Premium für 29,90 Euro mit 75 kostenlosen Buchungsposten monatlich. Neukunden und Gründer profitieren aktuell von 6 Monaten kostenloser Kontoführung im Rahmen einer laufenden Aktion.
Alle drei Modelle enthalten Karten und Online-Banking, dazu einen kostenlosen SMS-Service für wichtige Transaktionen sowie einen kostenlosen chronologischen Handelsregisterauszug. Je nach Tarif ist zudem ein kostenfreier Dispo zwischen 50 und 100 Euro möglich.
Deutsche Bank
Die Deutsche Bank bietet drei Geschäftskonto-Modelle: Business Basic für 14,90 Euro, Business Classic für 24,90 Euro und Business Premium für 39,90 Euro im Monat. Beleglose SEPA-Überweisungen kosten in den Basis-Tarifen 0,30 Euro pro Buchung, im Premium-Tarif sinkt dieser Betrag auf 0,10 Euro.
Inklusive sind die Deutsche Bank Card, Online- und Telefonbanking sowie weltweit gebührenfreier Bargeldbezug bei Kooperationspartnern. Die Deutsche Bank eignet sich damit für Gründer und Unternehmer, die zuverlässigen Service mit einem etablierten Kreditinstitut verbinden wollen.
HypoVereinsbank
Die HypoVereinsbank bietet mit dem HVB BusinessKonto 4You ein modulares Geschäftskonto, bei dem du frei zwischen verschiedenen Modulen wählst und diese je nach Bedarf wechselst. Das günstigste Modul, Modul 50, kostet 25 Euro im Monat und enthält 50 kostenlose beleglose Buchungen; jede weitere Buchung kostet 0,40 Euro.
Damit richtet sich das Konto vor allem an Unternehmen mit planbarem, überschaubarem Buchungsaufkommen. Für Zahlungsverkehr, Finanzierungen oder Anlagelösungen bietet die HypoVereinsbank zusätzlich maßgeschneiderte Lösungen für Firmenkunden an.
Revolut
Revolut Business ist ein Geschäftskonto für Geldmanagement, internationale Zahlungen und Fremdwährungswechsel zu günstigeren Kursen als bei traditionellen Banken. Auf Trustpilot bewerten mehr als 386.000 Kunden die Revolut Bank mit 4,7 von 5 Sternen, wobei 85 Prozent der Bewertungen vier oder fünf Sterne vergeben.
Nutzer loben besonders die intuitive App und die schnellen internationalen Überweisungen. Kritischer fällt das Feedback beim Support aus: Manche Kunden berichten von plötzlichen Kontosperrungen durch automatisierte Compliance-Prüfungen bei größeren Überweisungen sowie von langen Wartezeiten beim menschlichen Kundenservice.
Holvi

Holvi ist ein seit 2011 von der BaFin beaufsichtigtes Zahlungsinstitut mit Geschäftskonto, virtueller Debitkarte inklusive Apple Pay, Rechnungsstellung und Ausgabenverfolgung für Teams. Die Anbindung an Buchhaltungssoftware wie DATEV, Lexware oder sevdesk ist bereits eingebaut.
Der Basistarif lässt sich kostenlos nutzen, während sich Holvi Pro aktuell 30 Tage kostenlos testen lässt, bevor die reguläre Abrechnung greift. Damit eignet sich Holvi vor allem für Unternehmer und Freiberufler, die Rechnungsstellung und Kontoführung in einem Tool bündeln wollen.
Was ist ein Geschäftskonto?
Ein Geschäftskonto ist eine Sonderform des Girokontos, das ausschließlich für geschäftliche Zahlungen genutzt wird und zwischen 0 und 30 Euro Kontoführungsgebühr im Monat kostet. Technisch funktioniert es wie ein normales Girokonto, läuft aber auf den Namen des Unternehmens statt auf deinen Privatnamen. Du kannst damit Überweisungen tätigen, Lastschriften einziehen, Zahlungen per Karte empfangen und Online-Banking nutzen.
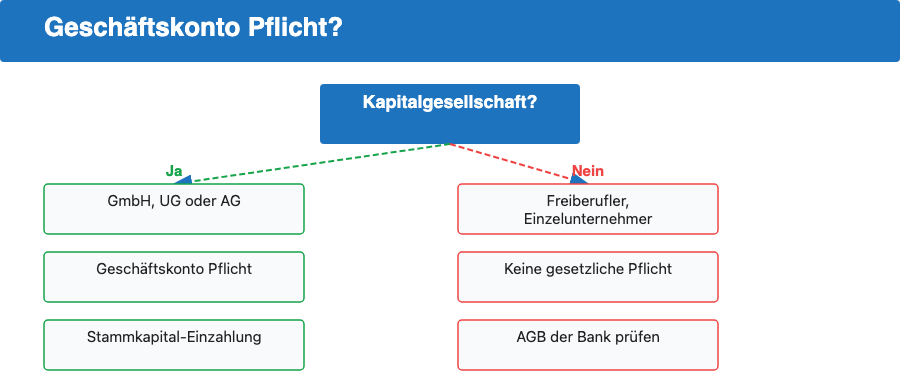
Für Kapitalgesellschaften wie GmbH, UG und AG ist ein separates Geschäftskonto gesetzlich vorgeschrieben. Für Einzelunternehmer und Freiberufler gibt es keine gesetzliche Pflicht, aber viele Banken verbieten in ihren AGB die geschäftliche Nutzung eines Privatkontos.
Welche Vorteile hat ein Geschäftskonto?
Ein Geschäftskonto bietet mehrere Vorteile gegenüber der Nutzung eines Privatkontos für geschäftliche Zwecke. Die Kontoführungsgebühren sind als Betriebsausgaben vollständig steuerlich absetzbar, während bei einem Privatkonto nur eine Werbungskosten-Pauschale von 16 Euro im Jahr ohne Einzelnachweis anerkannt wird. Einlagen sind zudem bis zu 100.000 Euro gesetzlich geschützt.
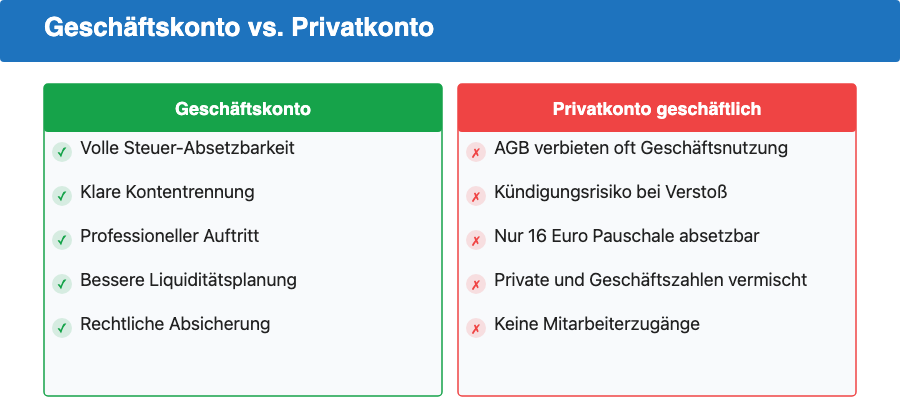
Klare Trennung von privaten und geschäftlichen Finanzen
Mit einem separaten Geschäftskonto laufen alle betrieblichen Einnahmen und Ausgaben auf einem eigenen Konto. Klarer Überblick, weniger Aufwand. Bei einer Betriebsprüfung sieht das Finanzamt nur die Transaktionen des Geschäftskontos, nicht deine privaten Ausgaben. Das beschleunigt den Prüfprozess spürbar, und für den Steuerberater bleibt schlicht weniger zu sortieren.
Buchhaltung und Steuererklärung vereinfachen
Ein dediziertes Geschäftskonto lässt sich direkt mit Buchhaltungssoftware verbinden. Buchungen werden automatisch kategorisiert, Belege lassen sich digital zuordnen. Weniger Handarbeit, weniger Fehler. Bei der Einnahmenüberschussrechnung oder Bilanz sparst du dadurch spürbar Zeit.
Professioneller Auftritt gegenüber Kunden
Das Konto läuft auf den Firmennamen. Bei Rechnungen und Überweisungen erscheint damit der Unternehmensname statt deines Privatnamens. Das wirkt nach außen professioneller und stärkt das Vertrauen bei Geschäftspartnern und Kunden.
Bessere Liquiditätsplanung
Wenn alle geschäftlichen Cashflows auf einem eigenen Konto laufen, lassen sich Einnahmen und Ausgaben besser planen und vorausschauend steuern. Engpässe erkennst du früh. Das gibt dir die Möglichkeit, rechtzeitig gegenzusteuern und die Liquidität des Unternehmens zu sichern, bevor es kritisch wird.
Rechtliche Absicherung
Viele Banken schließen in ihren Allgemeinen Geschäftsbedingungen die geschäftliche Nutzung eines Privatkontos aus. Wer trotzdem Betriebseinnahmen über ein Privatkonto abwickelt, riskiert eine Kündigung des Kontos durch die Bank. Ein eigenes Geschäftskonto vermeidet dieses Risiko.
Kannst du dein Privatkonto auch geschäftlich nutzen?
Ja, Einzelunternehmer, Freiberufler und Personengesellschaften dürfen ihr Privatkonto grundsätzlich auch für geschäftliche Zahlungen nutzen, weil dafür keine gesetzliche Pflicht zu einem separaten Geschäftskonto besteht. Der Haken liegt in den AGB der Banken, und der ist nicht zu unterschätzen: Die meisten Institute schließen die geschäftliche Nutzung eines privaten Girokontos ausdrücklich aus und behalten sich vor, das Konto bei Verstoß fristgerecht zu kündigen.
Für Kapitalgesellschaften wie GmbH, UG und AG stellt sich diese Frage ohnehin nicht, da für sie ein Geschäftskonto gesetzlich vorgeschrieben ist. Wer als Freiberufler oder Einzelunternehmer langfristig plant, spart sich mit einem separaten Geschäftskonto von Anfang an den späteren Aufwand einer Kontoumstellung samt neuer IBAN gegenüber Kunden und Lieferanten.
Was unterscheidet ein Geschäftskonto vom Privatkonto?
Ein Geschäftskonto unterscheidet sich vom Privatkonto in mehreren wichtigen Punkten: in der Kostenstruktur, im Kontonamen, bei den verfügbaren Funktionen und in den rechtlichen Anforderungen. Die Kontoführungsgebühren liegen bei Geschäftskonten typischerweise zwischen 5 und 30 Euro pro Monat, während Privatkonten oft kostenlos sind.
| Merkmal | Privatkonto | Geschäftskonto |
|---|---|---|
| Kontoführungsgebühren | Oft kostenlos | In der Regel 5–30 €/Monat |
| Kontoname | Privatperson | Unternehmen / Firmenname |
| Mehrere Nutzer | Selten möglich | Ja (Mitarbeiterzugang möglich) |
| Aufbewahrungspflicht | Keine | 10 Jahre (§257 HGB) |
| Steuerliche Nutzung | Privat, nur 16 €/Jahr Pauschale absetzbar | Gebühren vollständig als Betriebsausgaben absetzbar |
Benötigt jeder Unternehmer ein Geschäftskonto?
Nein, nicht jeder Unternehmer ist gesetzlich zur Führung eines Geschäftskontos verpflichtet. Für Kapitalgesellschaften wie GmbH, UG und AG schreibt Paragraf 7 Absatz 2 GmbHG ein separates Geschäftskonto vor, weil das Stammkapital bei der Gründung dort eingezahlt werden muss. Für Einzelunternehmer, Freiberufler und Selbstständige gibt es dagegen keine gesetzliche Pflicht.
Trotzdem lohnt sich ein Geschäftskonto auch ohne Pflicht. Viele Banken erlauben in ihren AGB keine geschäftliche Nutzung eines Privatkontos und können das Konto kündigen, wenn sie feststellen, dass es für betriebliche Transaktionen verwendet wird. Ein separates Konto erleichtert die Steuererklärung erheblich und schützt Privates vor Behördeneinsicht.
Welche Arten von Geschäftskonten gibt es?
Bei der Wahl eines Geschäftskontos stehen dir drei Arten von Anbietern zur Verfügung, die sich in Gebühren, Service und Funktionsumfang unterscheiden.
Filialbanken wie Deutsche Bank, Commerzbank oder Postbank bieten persönliche Beratung, Zugang zu Kreditprodukten und ein flächendeckendes Filialnetz. Bargeldeinzahlungen und -abhebungen sind einfach möglich. Die Kontoführungsgebühren sind dafür meist höher als bei Online-Anbietern.
Direktbanken operieren überwiegend online und haben niedrigere Betriebskosten als Filialbanken. Sie bieten gute digitale Tools und oft günstigere Konditionen. Bargeldfunktionen sind über Partnernetzwerke gegen eine geringe Gebühr möglich.
FinTech-Anbieter wie Qonto, Kontist oder Holvi sind besonders auf Selbstständige, Freiberufler und Startups zugeschnitten. Sie bieten häufig kostenlose Basiskonten, direkte Buchhaltungsintegrationen und schnelle digitale Kontoeröffnung. Physische Filialen gibt es nicht.
Welche Gebühren können bei einem Geschäftskonto anfallen?
Die Kosten eines Geschäftskontos variieren je nach Anbieter. In der Regel fallen monatliche Kontoführungsgebühren zwischen 5 und 30 Euro an. Einige FinTech-Anbieter bieten auch kostenlose Basiskonten an. Die Kontoführungsgebühren sind als Betriebsausgaben vollständig steuerlich absetzbar.
Kontoeröffnungsgebühren
Manche Banken verlangen eine einmalige Gebühr für die Kontoeröffnung. Bei Online-Anbietern und FinTechs entfällt diese Gebühr häufig.
Kontoführungsgebühren
Die laufende monatliche oder jährliche Kontoführungsgebühr ist der größte Kostenfaktor. Filialbanken verlangen dafür oft mehr als digitale Direktbanken.
Transaktionsgebühren
Je nach Konditionen der Bank fallen eventuell Transaktionsgebühren an. Vor allem bei Überweisungen aus bzw. ins Ausland musst du mit geringen Kosten rechnen.
Beleghafte Buchungen
Belegbuchungen sind die häufigste Art von Gebühren, die auf Geschäftskonten erhoben werden. Dazu gehören Gebühren für die Einreichung von Überweisungsformularen oder Schecks sowie für Bareinzahlungen.
Kartennutzung
Auch Kartennutzungsgebühren sind üblich und können für das Abheben von Geld an Geldautomaten oder für Zahlungen in Geschäften erhoben werden.
Zusätzliche Services
Die Nutzung von Bankdienstleistungen, wie z. B. die Bereitstellung von Buchhaltungs- und Steuersoftware, ist in der Regel ebenfalls mit Kosten verbunden.
Kündigungsbedingungen
Kündigt die Bank dein Geschäftskonto ordentlich, gilt nach Paragraf 675h BGB eine gesetzliche Mindestkündigungsfrist von zwei Monaten. Eine fristlose Kündigung durch die Bank ist nur bei erheblichen Pflichtverletzungen möglich, etwa wenn du dein Konto entgegen den AGB dauerhaft geschäftlich nutzt, obwohl es als Privatkonto geführt wird. Als Kontoinhaber kannst du dein Geschäftskonto dagegen jederzeit fristlos und kostenfrei kündigen, das steht dir uneingeschränkt zu.
Worauf du bei der Auswahl deines Geschäftskontos achten solltest
Art der Bank
Bevor du ein Geschäftskonto eröffnest, solltest du als erstes überlegen, welche Art von Bank du nutzen möchtest. Direktbanken haben oft sehr gute Online-Angebote und bessere Konditionen als Filialbanken, aber die Filialbanken punkten dafür mit einem persönlichen Kundendienst.
Finanzierungsmöglichkeiten
Achte bei der Wahl der Bank auf die Finanzierungsmöglichkeiten. Das könnte wichtig sein, wenn du größere Unternehmensinvestitionen tätigen willst.
EC-Karten
Prüfe, ob das Geschäftskonto EC-Karten unterstützt. Vor allem bei vielen Transaktionen im Inland können sie nützlich sein.
Kreditkarte
Falls du öfters Geld ins Ausland überweisen musst, solltest du ein Geschäftskonto wählen, das mit einer Kreditkarte verbunden ist, die kostenlose Auslandstransaktionen bietet.
Online-Banking und App
Wenn du gerne deine Bankgeschäfte online erledigst, solltest du dich informieren, über welche Funktionen die Online-Banking-Software und Banking-App verfügen.
Bargeld ein- und auszahlen
Bedenke, dass nicht alle Banken kostenlose Bargeldeinzahlungen und -abhebungen anbieten. Berücksichtige das bei der Auswahl deiner Bank.
Unterkonten
Wenn du Angestellte hast, möchtest du eventuell separate Unterkonten einrichten. Informiere dich vor der Kontoeröffnung, ob das Geschäftskonto Unterkonten anbietet und wie hoch die Gebühren sind.
Einlagensicherung
In Deutschland sind Einlagen auf Geschäftskonten über die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Bank geschützt. Viele Banken bieten darüber hinaus freiwillige Sicherungssysteme mit höheren Beträgen. Prüfe vor der Kontoeröffnung, welchem Einlagensicherungssystem die Bank angehört.
So eröffnest du ein Geschäftskonto
Bei den meisten Online-Anbietern kannst du ein Geschäftskonto in 10 bis 15 Minuten vollständig digital eröffnen. Für die Eröffnung brauchst du diese Unterlagen:
- Personalausweis oder Reisepass
- Gewerbeanmeldung oder Handelsregistereintrag
- Steueridentifikationsnummer
Die Legitimation erfolgt per VideoIdent über dein Smartphone oder per PostIdent in einer Filiale. Nach der Prüfung ist das Konto meist innerhalb weniger Tage aktiv.
Häufig gestellte Fragen zum Geschäftskonto
Was kostet ein Geschäftskonto?
Ein Geschäftskonto kostet in der Regel zwischen 5 und 30 Euro pro Monat. Einige FinTech-Anbieter bieten kostenlose Basiskonten an, während Filialbanken meist im oberen Bereich liegen. Die Kontoführungsgebühren sind vollständig als Betriebsausgaben steuerlich absetzbar, was die tatsächlichen Kosten reduziert.
Warum brauche ich ein Geschäftskonto?
Ein Geschäftskonto trennt deine privaten und betrieblichen Finanzen klar voneinander, was die Buchhaltung und Steuererklärung deutlich vereinfacht. Es schützt dich auch vor einem AGB-Risiko: Viele Banken erlauben keine geschäftlichen Transaktionen auf Privatkonten und können das Konto kündigen, wenn sie das feststellen.
Wer muss ein Geschäftskonto haben?
Kapitalgesellschaften wie GmbH, UG und AG sind gesetzlich verpflichtet, ein Geschäftskonto zu führen. Für Einzelunternehmer, Freiberufler und Selbstständige gibt es keine gesetzliche Pflicht. Da viele Banken die geschäftliche Nutzung eines Privatkontos in ihren AGB ausschließen, lohnt sich ein Geschäftskonto aber auch für Freelancer und Soloselbstständige.
Kannst du ein Geschäftskonto einfach kündigen?
Ja, als Kontoinhaber kannst du dein Geschäftskonto jederzeit fristlos und kostenfrei kündigen. Kündigt dagegen die Bank, gilt für die ordentliche Kündigung eine gesetzliche Mindestfrist von zwei Monaten nach Paragraf 675h BGB, außer es liegt ein erheblicher Pflichtverstoß vor, der eine fristlose Kündigung rechtfertigt.
Lohnt sich ein Geschäftskonto trotz Kosten gegenüber einem kostenlosen Privatkonto?
Ja, ganz klar, denn ein Privatkonto lässt bei der Steuer nur eine Pauschale von 16 Euro im Jahr als Werbungskosten zu, während die Gebühren eines Geschäftskontos vollständig als Betriebsausgaben absetzbar sind. Bei einer monatlichen Gebühr von beispielsweise 10 Euro macht das über das Jahr einen Unterschied von deutlich mehr als 100 Euro, das ist kein Rundungsfehler.
Fazit: Das richtige Geschäftskonto finden
Ein Geschäftskonto erleichtert die Buchhaltung, vereinfacht die Steuererklärung und schützt dich vor AGB-Risiken mit deiner Hausbank. Für GmbH, UG und AG ist es gesetzlich vorgeschrieben. Für Selbstständige und Freiberufler lohnt es sich trotzdem, da es die finanzielle Transparenz erhöht und die Kontoführungsgebühren als Betriebsausgaben absetzbar sind. Vergleiche vor der Kontoeröffnung verschiedene Anbieter, denn Gebühren und Leistungen unterscheiden sich je nach Bank und Unternehmenstyp erheblich.
Häufige Fragen
Welches Geschäftskonto passt am besten zu GmbH oder UG?
Für GmbH und UG sind DATEV-Schnittstelle, Unterkonto-Funktion und Nutzerrollen besonders wichtig. In diesem Vergleich ist FYRST BASE die stärkste Empfehlung für diesen Bedarf.
Wichtig: Nicht alle Neobanken akzeptieren Kapitalgesellschaften. Vor der Eröffnung sollte das direkt beim Anbieter geprüft werden.
Was kostet ein Geschäftskonto für eine GmbH im Durchschnitt?
Die monatliche Grundgebühr liegt je nach Anbieter zwischen 0 € (Neugründungs-Aktionen) und 30–50 € für vollwertige Firmenkonten mit DATEV und Teamzugängen. Hinzu kommen Buchungsposten, Karten und Zusatznutzer.
Braucht eine GmbH zwingend ein separates Geschäftskonto?
Ja. Die GmbH ist eine eigenständige juristische Person. Das Stammkapital muss bei Gründung auf ein Firmenkonto eingezahlt werden, und die Buchhaltung erfordert eine klare Trennung von Privat- und Geschäftsfinanzen. Private Konten dürfen für Kapitalgesellschaften von den meisten Banken nicht genutzt werden.
Ist eine DATEV-Schnittstelle wirklich wichtig?
Wenn der Steuerberater oder die Buchhaltungssoftware DATEV nutzt, spart eine native Anbindung erheblich Zeit beim monatlichen Buchungsexport. Ohne diese Funktion müssen Umsätze manuell exportiert und konvertiert werden – ab einem gewissen Buchungsvolumen ein echtes Auswahlkriterium.
Wie aktuell sind die Angaben in diesem Vergleich?
Dieser Vergleich wurde zuletzt am 26.07.2026 aktualisiert. Preise und Konditionen können sich ändern – wir empfehlen, die aktuellen Konditionen vor Kontoeröffnung direkt beim Anbieter zu prüfen.