


Was ist ein Geschäftskonto bei der Volksbank Raiffeisenbank?
Volksbanken Raiffeisenbanken sind ein Verbund von rund 646 rechtlich und wirtschaftlich eigenständigen genossenschaftlichen Banken in Deutschland (BVR Jahresbericht 2025, Stand Geschäftsjahr 2025), die zusammen auf gut 17,5 Millionen Mitglieder und mehr als 6.800 Bankstellen kommen. Der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken (BVR) ist der gemeinsame Spitzenverband der Gruppe, vertritt ihre Interessen und koordiniert die genossenschaftliche Strategie, trifft aber keine Preisentscheidungen für die einzelnen Institute. Jede Volksbank oder Raiffeisenbank ist ein eigenständiges Unternehmen mit eigenem Vorstand und eigener Bilanz, vergleichbar mit der Struktur der Sparkassen.
Was ein Geschäftskonto grundsätzlich leistet und wer eines braucht, erklären wir im verlinkten Grundlagenartikel. Hier geht es gezielt um die Besonderheiten der Volksbanken und Raiffeisenbanken.
Für die Suche nach einem passenden Konto heißt das: Eine einzige "Volksbank-Preisliste" gibt es nicht. Was dagegen gruppenweit gleich bleibt, sind die technischen Grundlagen, etwa die VR BankingApp, die Kartenprodukte und die Sicherheitsverfahren im Online-Banking. Welche Bank konkret zuständig ist, hängt vom Firmensitz ab, die folgenden Abschnitte zeigen, wie sich die einzelnen Institute bei Preis und Konditionen unterscheiden und was trotzdem überall gilt.
Was ist bei (fast) jeder Volksbank gleich?
Auch wenn Preise und Produktnamen lokal variieren, folgen die meisten Volksbanken und Raiffeisenbanken bei Technik und Kernfunktionen gemeinsamen, gruppenweiten Standards. Diese Punkte gelten bei nahezu jedem Institut gleich.
- VR BankingApp und Online-Banking: die mobile App und das Online-Banking-Portal laufen gruppenweit unter derselben Marke, unabhängig davon, welche lokale Bank das Konto führt.
- Girocard-Netz: Die VR-Girocard lässt sich laut vr.de an rund 13.800 Geldautomaten und mehr als 14.000 Selbstbedienungsgeräten der Gruppe gebührenfrei nutzen, unabhängig vom kontoführenden Institut.
- FinTS/EBICS-Anbindung: Für die Anbindung von Buchhaltungs- und Bankingsoftware setzen die Institute gruppenweit auf die Standards FinTS und EBICS (Electronic Banking Internet Communication Standard), eine namentlich genannte DATEV-Schnittstelle führt aber keine der hier geprüften Bankseiten als eigenes Produktmerkmal.
- Kontokorrentkredit auf Anfrage: ein flexibler Kreditrahmen für kurzfristige Liquiditätsspitzen wird bei mehreren Instituten auf Anfrage angeboten, Zinssatz und Rahmenhöhe werden individuell mit der jeweiligen Bank vereinbart.
- SEPA-Zahlungsverkehr und IBAN: jedes Geschäftskonto erhält eine eigene IBAN und wickelt Überweisungen sowie Lastschriften gruppenweit über den einheitlichen SEPA-Standard ab, unabhängig vom konkreten Institut.
- Gesetzliche Pflicht für Kapitalgesellschaften: GmbH und AG benötigen gruppenweit ein eigenes Geschäftskonto, weil sie ihr Vermögen strikt vom Privatvermögen der Gesellschafter trennen müssen, das gilt unabhängig vom konkreten Institut.
Diese Liste ist eine sinnvolle Checkliste, wenn mehrere Angebote verschiedener Volksbanken oder eine Volksbank mit einer Neobank verglichen werden sollen. Gefragt werden sollte gezielt nach den Punkten, die wirklich lokal unterschiedlich sind, also Preis, genaue Konditionen und persönliche Betreuung vor Ort, nicht nach den technischen Grundfunktionen, die ohnehin gruppenweit gleich funktionieren.
Was kostet ein Geschäftskonto bei der Volksbank? (Beispiele)
Ein Geschäftskonto bei der Volksbank kostet je nach Institut und Tarif meist zwischen rund 7 und 60 Euro im Monat, dazu kommen oft gestaffelte Buchungspreise. Die genaue Zahl hängt ausschließlich davon ab, welche Volksbank oder Raiffeisenbank für den Firmensitz zuständig ist und welches Kontomodell gewählt wird. Die folgende Tabelle zeigt mehrere real geprüfte Beispiele, Stand 11.10.2026, live auf der jeweiligen Institutswebsite geprüft.
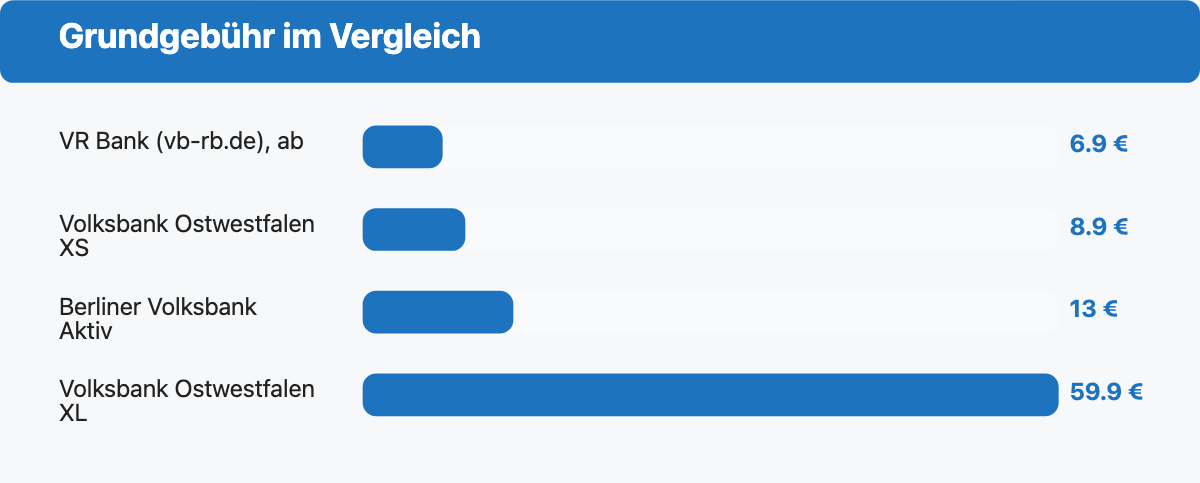
| Institut | Kontomodell | Grundgebühr/Monat | Besonderheit |
|---|---|---|---|
| Berliner Volksbank | Geschäftsgirokonto Aktiv | 13,00 € | Mit Mitgliedervorteil günstiger, 3 Tarifstufen (Aktiv/Komfort/Premium) |
| Volksbank in Ostwestfalen | Geschäftskonto XS | 8,90 € | 5-stufiges Treueprogramm, ab Stufe 4 beitragsfrei |
| Volksbank in Ostwestfalen | Geschäftskonto XL | 59,90 € | Höchste Stufe für hohes Buchungsvolumen |
| VR Bank (vb-rb.de) | Geschäftskonto | ab 6,90 € | Einstiegspreis, genaue Staffel über Online-Rechner |
Die Tabelle zeigt keine bundesweite Preisliste, sondern konkrete Einzelbeispiele zur Einordnung. Die generische VR.de-Gruppenseite und die Hamburger Volksbank veröffentlichen auf ihrer Geschäftskonto-Seite keinen Preis und verweisen stattdessen auf eine individuelle Beratung.
Zur Grundgebühr kommen bei fast jedem Institut Buchungspreise hinzu. Die Volksbank in Ostwestfalen etwa berechnet je Tarifstufe zwischen 0,05 und 0,20 Euro pro Online-Überweisung und zusätzlich feste Gebühren für beleghafte Buchungen am Schalter oder per Telefon. Girocard und Firmenkreditkarte sind bei den meisten Instituten im Grundpreis enthalten oder kosten einen kleinen monatlichen beziehungsweise jährlichen Aufschlag, bei der Volksbank in Ostwestfalen etwa 1 Euro im Monat für die Girocard und 36 bis 109 Euro im Jahr für eine BusinessCard. Neukunden profitieren bei einigen Instituten zusätzlich von zeitlich befristeten Rabatten, die Berliner Volksbank etwa senkt den Kontopreis im ersten Jahr um 50 Prozent.
Die verlässliche Quelle für den tatsächlichen Preis ist immer das Preis- und Leistungsverzeichnis (PLV) der für den Firmensitz zuständigen Volksbank oder Raiffeisenbank, nicht ein pauschaler Online-Vergleich. Die zuständige Bank lässt sich über die Postleitzahlsuche auf vr.de oder direkt über eine Suchmaschine finden (zum Beispiel "Volksbank [Ort] Geschäftskonto").
Muss ich Mitglied werden? Geschäftsanteile einfach erklärt
Eine Mitgliedschaft über den Kauf eines Genossenschaftsanteils ist bei den meisten Volksbanken keine Voraussetzung, um ein Geschäftskonto zu eröffnen, sondern ein freiwilliges Rabattmodell. Bei der Berliner Volksbank kostet ein Geschäftsanteil 52 Euro, ein Mitglied kann maximal 100 Anteile halten. Wer Mitglied wird, bekommt dort einen "Mitgliedervorteil" von mehreren Euro Nachlass auf die monatliche Kontoführungsgebühr, dazu eine Dividendenberechtigung und Preisvorteile auf weitere Produkte.
Der Beitritt selbst ist laut vr.de freiwillig, mit dem Beitritt verpflichtet man sich aber zur Beteiligung mit mindestens einem Geschäftsanteil, dessen genaue Höhe die jeweilige Bank in ihrer Satzung festlegt. Beim Stimmrecht gilt unabhängig vom Anteilsbestand das genossenschaftliche Prinzip: ein Mitglied, eine Stimme. Auf die Anteile wird laut vr.de in der Regel einmal jährlich eine Dividende ausgezahlt, bei einem Austritt aus der Genossenschaft lässt sich die Beteiligung zurückfordern. Der Anteilspreis unterscheidet sich zwischen den Instituten, bei anderen Genossenschaftsbanken liegen Geschäftsanteile je nach Satzung zwischen etwa 50 und 100 Euro. Alternativ bieten einige Institute, etwa die Berliner Volksbank, ein Mitglieds-Spar-Produkt an, bei dem die Einlage in monatlichen Raten von 26 oder 52 Euro angespart wird, statt den Anteil auf einmal zu zahlen.
Diese drei Punkte helfen bei der Einschätzung, ob sich eine Mitgliedschaft lohnt.
- Vorteil: laufender Rabatt auf die Kontoführungsgebühr und eine mögliche jährliche Dividende, die bei Genossenschaftsbanken in den vergangenen Jahren je nach Institut und Geschäftsjahr unterschiedlich ausfiel.
- Nachteil: Das eingezahlte Geld ist Eigenkapital der Bank und keine Spareinlage, es ist im Gegensatz zu einem Sparkonto nicht täglich verfügbar und eine Dividende ist nicht garantiert.
- Entscheidung: Wer das Konto nur kurzfristig oder wenige Jahre nutzt, für den rechnet sich der Rabatt oft kaum gegenüber dem gebundenen Anteilsbetrag. Bei einer langfristigen Kontobeziehung kann sich die Mitgliedschaft dagegen lohnen.
Ob eine Mitgliedschaft bei der eigenen Volksbank angeboten wird und wie hoch der Anteilspreis genau ausfällt, lässt sich am zuverlässigsten direkt bei der zuständigen Bank erfragen, da auch dieser Punkt institutsabhängig geregelt ist.
Welche Unterlagen brauche ich für die Kontoeröffnung?
Welche Unterlagen für die Eröffnung eines Geschäftskontos bei der Volksbank nötig sind, hängt von der Rechtsform ab. Die folgende Liste deckt die häufigsten Fälle ab.
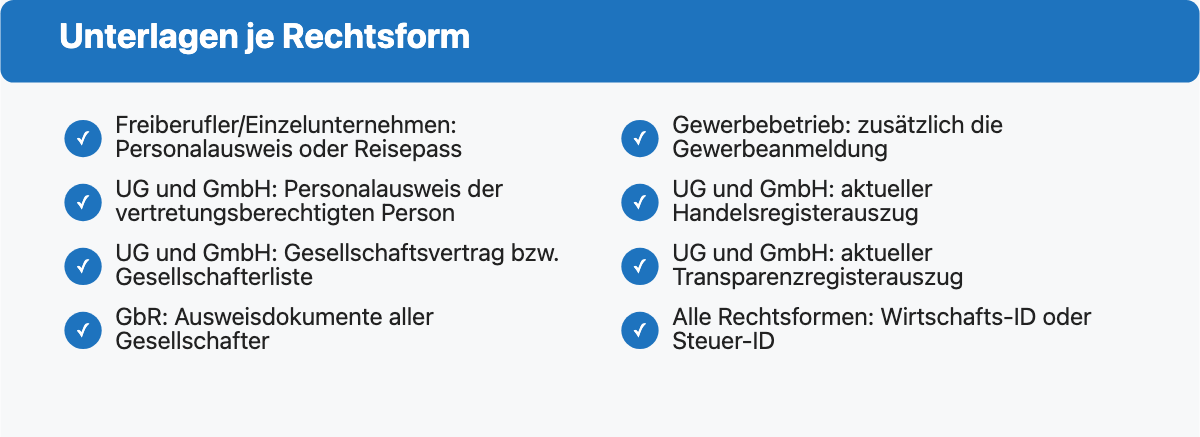
- Freiberufler und Einzelunternehmen: gültiger Personalausweis oder Reisepass, bei Gewerbebetrieben zusätzlich die Gewerbeanmeldung.
- UG und GmbH: Personalausweis der vertretungsberechtigten Person, aktueller Handelsregisterauszug, Gesellschaftsvertrag beziehungsweise Gesellschafterliste und ein aktueller Transparenzregisterauszug.
- GbR und Personengesellschaften: Ausweisdokumente aller Gesellschafter sowie der Gesellschaftsvertrag, sofern vorhanden.
- Für alle Rechtsformen zusätzlich: Wirtschafts-ID oder Steuer-ID des Unternehmens.
Für GmbH und AG ist ein Geschäftskonto gesetzlich vorgeschrieben, da diese Kapitalgesellschaften ihr Vermögen strikt vom Privatvermögen der Gesellschafter trennen müssen. Freiberufler und Einzelunternehmer sind dazu nicht verpflichtet, profitieren in der Praxis aber ebenfalls von der klaren Trennung.
Die Dauer bis zur Freischaltung unterscheidet sich ebenfalls nach Rechtsform. Bei der Berliner Volksbank etwa lässt sich ein Konto für Freiberufler und Einzelunternehmer häufig innerhalb eines Tages online eröffnen, während UG und GmbH meist mehrere Werktage benötigen und die Online-Eröffnung nicht für jede Rechtsform angeboten wird, dort hilft dann die telefonische oder persönliche Beratung in der Filiale weiter. Eine ausführliche Schritt-für-Schritt-Anleitung für den gesamten Prozess findest du im Ratgeber Geschäftskonto eröffnen.
Wechselst du von einem bestehenden Konto zur Volksbank oder umgekehrt, lohnt sich vorab ein Blick in unseren Ratgeber Geschäftskonto wechseln, der den Kontowechselservice und die nötigen Schritte erklärt.
Einlagensicherung und Sicherheit
100.000 Euro pro Kunde und Institut, so hoch ist die gesetzliche Einlagensicherung für das Guthaben auf dem Geschäftskonto, einheitlich bei jeder Bank in Deutschland einschließlich jeder Volksbank und Raiffeisenbank (Einlagensicherungsgesetz, EinSiG). Zusätzlich zu dieser gesetzlichen Grenze unterhält die genossenschaftliche FinanzGruppe über die BVR Institutssicherung GmbH und die freiwillige Sicherungseinrichtung des BVR ein weiteres Sicherungssystem, das nach eigener Darstellung des Verbands darauf ausgelegt ist, eine Schieflage einzelner Institute präventiv zu verhindern, statt erst im Insolvenzfall auszuzahlen. Beim Online-Banking setzt die Gruppe gruppenweit auf TAN-Verfahren und Zwei-Faktor-Authentisierung über die VR BankingApp.
Persönliche Beratung und Finanzierungsangebote
Ein fester Geschäftskundenberater vor Ort ist bei vielen Volksbanken und Raiffeisenbanken Teil des Geschäftskonto-Angebots, nicht nur ein Zusatzservice. Die Frankfurter Volksbank etwa wirbt mit persönlicher Betreuung durch einen festen Geschäftskundenberater, der bei Fragen direkt erreichbar ist und bereits bei der Kontoeröffnung einen kostenfreien Beratungstermin anbietet. Diese feste Ansprechperson kennt in der Regel die Branche und den regionalen Markt des Unternehmens, ein struktureller Unterschied zu App-only-Anbietern ohne eigenes Beratungsnetz.
Über das Geschäftskonto hinaus bieten viele Institute Finanzierungsbausteine an, die über den reinen Zahlungsverkehr hinausgehen.
- Kontokorrentkredit: ein eingeräumter Überziehungsrahmen auf dem Geschäftskonto, laut Frankfurter Volksbank etwa zur Vorfinanzierung von Warenlieferungen oder zur Nutzung von Skonti gedacht, Rahmenhöhe und Zinssatz werden individuell vereinbart.
- Weitere Finanzierungsbausteine: einzelne Institute bieten zusätzlich Investitionskredite oder die Einbindung öffentlicher Förderprogramme an, die genaue Produktpalette unterscheidet sich aber je nach Bank und sollte direkt beim zuständigen Institut erfragt werden.
Diese Bausteine sind ein Argument für die Volksbank gegenüber reinen Online-Anbietern, besonders wenn ein Unternehmen über den Zahlungsverkehr hinaus Finanzierungsbedarf hat oder Wert auf eine feste Ansprechperson legt.
Alternativen: Wenn ein Online-Geschäftskonto besser passt
Ob die Suche nach der eigenen Volksbank überhaupt der richtige Weg ist, hängt vom eigenen Geschäftsmodell ab. Drei Kriterien helfen bei der Einordnung.
- Wer regelmäßig Bargeld einzahlt, eine feste Ansprechperson vor Ort sucht oder zusätzlichen Finanzierungsbedarf über den reinen Zahlungsverkehr hinaus hat, ist bei einer lokalen Volksbank oder Raiffeisenbank oft gut aufgehoben.
- Wer dagegen schnell und ohne Filialtermin ein Konto eröffnen will, mit einer festen, transparenten Monatspauschale ohne Mitgliedschaft rechnen möchte, findet bei spezialisierten Online-Geschäftskonten oft die einfachere Lösung.
- Wer DATEV-Anbindung oder eine bestimmte Buchhaltungsintegration benötigt, sollte beide Seiten konkret vergleichen, keine der fünf hier geprüften Volksbank-Seiten nennt DATEV ausdrücklich als eigenes Produktmerkmal.
Einen direkten Überblick über mehrere digitale Anbieter bietet unser Neobanken-Vergleich. Die folgende Tabelle zeigt aktuelle Tarife aus unserer Datenbank, von 0 Euro im Basistarif bis zum etablierten Business-Tarif ohne Mitgliedschaft oder Genossenschaftsanteil.
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 Qonto BasicNote 4,1 · Zahlungsinst. | 11 € | 30 inkl., dann 0,20 € | Ja | Ja | Zum Konto* |
 N26 Business SmartNote 3,9 · Bank | 4,90 € | Buchungen kostenlos | Nein | Nein | Zum Konto* |
 FYRST BASENote 4,5 · Bank | 0 € | 50 inkl., dann 0,19 € | Ja | Ja | Zum Konto* |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 11.10.2026.
Kein Konto erfüllt diesen Filter.
Vor- und Nachteile im Überblick
Vorteile:
- Persönliche Beratung und feste Ansprechpartner in der Filiale vor Ort
- Bargeldservice für Ein- und Auszahlungen, bei bargeldintensiven Geschäftsmodellen ein echter Vorteil
- Mitgliedschaft mit Dividendenberechtigung und Rabatt auf die Kontoführungsgebühr bei vielen Instituten möglich
- Regionale Verankerung, oft mit Finanzierungsangeboten über den reinen Zahlungsverkehr hinaus
Nachteile:
- Keine bundesweit einheitlichen Preise, ein Vergleich erfordert das PLV der jeweils zuständigen Bank
- Kontoeröffnung bei Kapitalgesellschaften häufig nicht vollständig digital, meist mit Filial- oder Telefontermin
- Produktnamen und Tarifstrukturen unterscheiden sich je nach Institut, was den direkten Vergleich erschwert
- Eine Mitgliedschaft bindet Kapital als Geschäftsanteil, der nicht wie eine Spareinlage jederzeit verfügbar ist
Häufige Fragen
Wie viel kostet ein Geschäftskonto bei der Volksbank?
Die in diesem Ratgeber geprüften Beispiele reichen von 6,90 Euro bei der VR Bank bis 59,90 Euro in der höchsten Tarifstufe der Volksbank in Ostwestfalen, dazwischen liegen Modelle wie das Geschäftsgirokonto Aktiv der Berliner Volksbank mit 13 Euro. Eine bundesweit gültige Zahl gibt es nicht, verlässlich ist nur das Preis- und Leistungsverzeichnis der jeweils zuständigen Bank.
Muss ich Mitglied werden, um ein Geschäftskonto zu eröffnen?
Nein, der Beitritt zu einer Volksbank oder Raiffeisenbank ist freiwillig, laut vr.de gilt dabei unabhängig von der Anzahl gehaltener Anteile das Prinzip ein Mitglied, eine Stimme. Wer beitritt, verpflichtet sich allerdings zur Zeichnung mindestens eines Geschäftsanteils, dessen Höhe die jeweilige Bank selbst festlegt.
Welche Nachteile haben Geschäftsanteile an der Volksbank?
Geschäftsanteile an der Volksbank haben vor allem den Nachteil, dass das eingezahlte Geld zu Eigenkapital der Bank wird und anders als eine Spareinlage nicht jederzeit frei verfügbar ist, zudem ist eine Dividende nicht garantiert. Bei einer nur kurzen Kontobeziehung kann sich der gebundene Betrag deshalb kaum rechnen.
Ist die Volksbank besser als die Sparkasse für ein Geschäftskonto?
Volksbank und Sparkasse sind beide Verbünde mit vielen eigenständigen Instituten, keine bundesweit einheitliche Bank. Welches Institut günstiger oder passender ist, lässt sich nur im direkten Vergleich der zuständigen Bank vor Ort klären, einen Überblick zur Struktur der Sparkassen gibt unser Ratgeber Sparkasse Geschäftskonto.
Kann ich mein Volksbank-Geschäftskonto online eröffnen?
Bei vielen Instituten lässt sich die Eröffnung für Freiberufler und Einzelunternehmen vollständig online starten. Für Kapitalgesellschaften wie UG und GmbH ist die Online-Eröffnung nicht bei jeder Bank verfügbar, hier hilft dann ein Telefon- oder Filialtermin weiter.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 11.10.2026. Redaktionelle Leitlinien.