


Sparkasse ist ein Verbund, nicht eine Bank
Wer "die Sparkasse" sagt, meint meistens kein einzelnes Unternehmen. Die Sparkassen-Finanzgruppe ist ein Verbund von rund 340 rechtlich und wirtschaftlich eigenständigen öffentlich-rechtlichen Instituten, die unter einer gemeinsamen Marke auftreten, dem roten S. Jede Sparkasse gehört zu einem bestimmten Geschäftsgebiet, meist einem Landkreis oder einer Stadt, und trifft ihre eigenen Entscheidungen über Produkte, Preise und Konditionen. Die Sparkasse KölnBonn kalkuliert also unabhängig von der Sparkasse Bremen oder der Sparkasse Fürth.
Was ein Geschäftskonto grundsätzlich leistet und wer eines braucht, klären wir im verlinkten Grundlagenartikel, hier geht es gezielt um die Besonderheiten der Sparkasse.
Für die Suche nach einem passenden Konto heißt das konkret: Ein Preisvergleich über eine einzige Zahl funktioniert bei der Sparkasse nicht, weil diese Zahl schlicht nicht existiert. Vergleichbar bleibt dagegen die Technik dahinter, Kartenprodukte, Online-Banking und Sicherheitsverfahren folgen gruppenweit denselben Standards, unabhängig davon, welches Institut vor Ort zuständig ist. Die Sparkassen-Finanzgruppe beziffert ihr gemeinsames Geschäftsvolumen auf 3.330 Milliarden Euro und bezeichnet sich damit selbst als größte Finanzdienstleistungsgruppe Europas, trotzdem bleibt jede einzelne Sparkasse bei Preisen und Konditionen für dein Geschäftskonto eigenständig. Die folgenden Abschnitte trennen genau das: was lokal variiert und was im gesamten Verbund gleich funktioniert.
Was kostet ein Geschäftskonto bei der Sparkasse?
Die Logik dahinter ist bei fast allen Instituten gleich aufgebaut, eine monatliche Grundgebühr plus ein Preis pro Buchung. Nur die konkreten Zahlen und manchmal sogar die Tarifstruktur selbst unterscheiden sich. Manche Sparkassen staffeln ihre Kontomodelle nach Buchungsvolumen wie Werra-Meißner, andere arbeiten mit einem festen Freiposten-Kontingent wie Bremen, wieder andere bieten nur ein einziges Modell wie Fürth. Die folgende Tabelle zeigt alle drei Beispiele im Direktvergleich, jeweils live auf der Website des Instituts geprüft (Stand 10.10.2026):
| Sparkasse | Kontomodell | Grundgebühr/Monat | Tarifstruktur |
|---|---|---|---|
| Sparkasse Werra-Meißner | Konto Business (Basispaket) | 14,90 € | Gestaffelt nach Buchungsvolumen, bis Business 50 (39,90 €) |
| Sparkasse Bremen | Bremer Konto Business S | 10,50 € | Freiposten-Kontingent, bis Business L (21,50 €) |
| Sparkasse Fürth | S-Giro Firmen | 11,50 € | Ein Kontomodell, keine Staffelung |
Stand 10.10.2026, live auf der jeweiligen Institutswebsite geprüft. Keine bundesweite Preisliste, nur drei konkrete Beispiele zur Einordnung.
Diese drei Beispiele sind keine repräsentative Stichprobe für alle rund 340 Institute, sie zeigen aber, dass sich sowohl die Preise als auch die Tarifstruktur selbst unterscheiden. Mal gestaffelt nach Buchungsvolumen, mal mit Freiposten-Kontingent, mal ganz ohne Staffelung. Hinzu kommen in vielen Fällen weitere Posten, etwa für Kartenausgabe, Bargeldeinzahlungen oder einzelne Buchungen über das inkludierte Kontingent hinaus. Ein komplett kostenloses Geschäftskonto ist bei den meisten Sparkassen nicht vorgesehen, auch wenn einzelne Institute zeitlich befristete Einstiegsangebote oder Rabattprogramme für Neukunden anbieten.
Die verlässliche Quelle für den tatsächlichen Preis ist in jedem Fall das Preis- und Leistungsverzeichnis (PLV) der jeweiligen Sparkasse, nicht ein pauschaler Online-Vergleich.
Wie finde ich den Preis meiner Sparkasse?
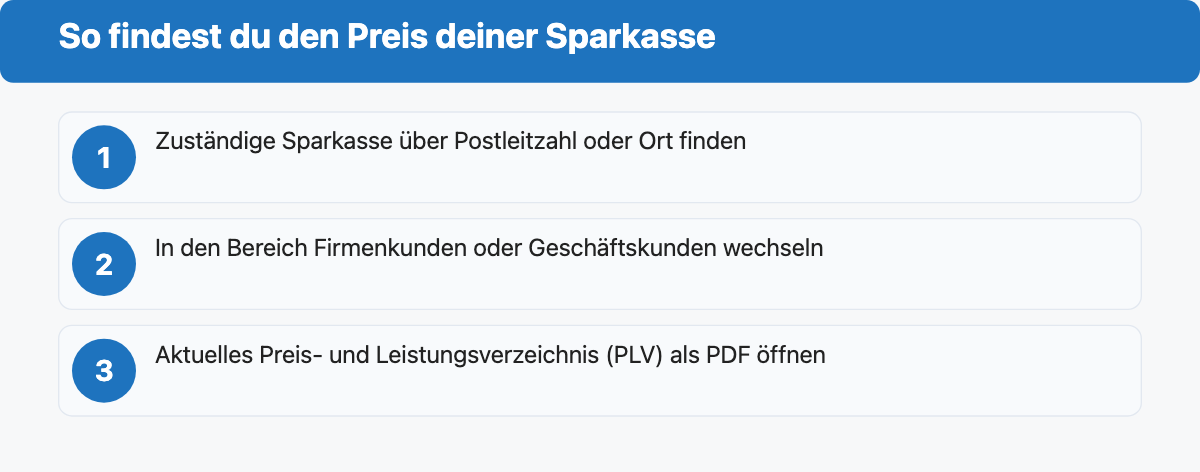
Weil jedes Institut sein eigenes Preis- und Leistungsverzeichnis veröffentlicht, lohnt sich ein kurzer, gezielter Weg dorthin. Drei Schritte führen zuverlässig zum richtigen Dokument.
- Die zuständige Sparkasse über Postleitzahl oder Ort auf sparkasse.de oder direkt in der Suchmaschine finden (zum Beispiel "Sparkasse [Stadt] Geschäftskonto").
- Auf der Website des Instituts in den Bereich "Firmenkunden" oder "Geschäftskunden" wechseln, dort liegen die Kontomodelle für Unternehmen, nicht im privaten Girokonto-Bereich.
- Das aktuelle Preis- und Leistungsverzeichnis als PDF öffnen, meist unter "Preise", "Konditionen" oder direkt verlinkt auf der Kontoseite. Dort stehen Grundgebühr, Buchungspreise, Kartenkosten und etwaige Rabattprogramme im Detail.
Viele Sparkassen bieten zusätzlich einen Online-Kontofinder an, der anhand des erwarteten Buchungsvolumens automatisch ein passendes Modell vorschlägt. Das ersetzt aber nicht den Blick ins PLV, wenn es um die exakten Kosten für dein Unternehmen geht.
Was ist bei fast jeder Sparkasse gleich?
Auch wenn Preise und Modellnamen lokal variieren, folgen die meisten Sparkassen bei Technik und Kernfunktionen einem gruppenweiten Standard, der über das S-Firmenkundenportal bereitgestellt wird. Diese fünf Punkte gelten bei nahezu jedem Institut gleich.
- Online-Banking in drei Stufen: Standard, Business und Business Pro sind die bundesweit einheitlichen Bezeichnungen für die Online-Banking-Varianten im Firmenkundenbereich. Business Pro richtet sich an Unternehmen mit höherem Zahlungsaufkommen und bietet unter anderem die Datenfernübertragung per EBICS (Electronic Banking Internet Communication Standard) ohne zusätzliche Software.
- Vier-Augen-Prinzip: Zahlungsfreigaben lassen sich im Online-Banking Business und Business Pro so konfigurieren, dass eine zweite Person jede Überweisung bestätigen muss, ein Standardfeature für Unternehmen mit mehreren Zeichnungsberechtigten.
- Kreditkarten mit Mitarbeiter-Abrechnung: Die Sparkassen-Kreditkarte Mastercard Business beziehungsweise Visa Business lässt sich für mehrere Mitarbeitende ausgeben, mit getrennter monatlicher Abrechnung pro Karteninhaber.
- Elektronische Kontoauszüge: kostenfrei im Online-Banking abrufbar und vom Finanzamt als Buchungsnachweis anerkannt.
- Steuerberater- und Mehrfirmenzugang: Über Online-Banking Business oder Business Pro lassen sich Zugänge für Steuerberater und für mehrere Firmen (etwa Tochterunternehmen) unter einem Vertrag einrichten.
- Kontowecker und Benachrichtigungen: Im Online-Banking lässt sich bei den meisten Sparkassen ein Schwellenwert festlegen, ab dem eine Benachrichtigung per E-Mail oder Push kommt, etwa wenn der Kontostand eine bestimmte Grenze unterschreitet.
- Auslandszahlungen: SWIFT-Überweisungen in Fremdwährungen sind gruppenweit möglich, allerdings in der Regel mit höheren Gebühren als bei auf internationale Zahlungen spezialisierten Neobanken.
Diese Liste ist eine sinnvolle Checkliste, wenn du Angebote verschiedener Sparkassen oder einer Sparkasse mit einer Neobank vergleichst: Frage gezielt nach den Punkten, die wirklich lokal unterschiedlich sind (Preis, genaue Konditionen, persönliche Betreuung vor Ort), nicht nach den technischen Grundfunktionen, die ohnehin überall gleich funktionieren.
Kontomodelle und Zusatzleistungen
Neben der reinen Kontoführung bieten die meisten Sparkassen für Firmenkunden ein ähnliches Spektrum an Zusatzprodukten an, auch wenn die genauen Konditionen wieder lokal variieren. Die wichtigsten Bausteine im Überblick.
- S-Kontokorrentkredit: ein flexibler Kreditrahmen auf dem Geschäftskonto für kurzfristige Liquiditätsspitzen. Laut sparkasse.de sorgt er dafür, dass das Unternehmen stets liquide bleibt, Zinssatz und Rahmenhöhe werden individuell mit dem Institut vereinbart.
- Investitionskredit: für Maschinen, Fahrzeuge oder andere Anschaffungen. Laut sparkasse.de lassen sich damit bis zu 100 Prozent einer Investition finanzieren, geeignet für alle Güter des Anlagevermögens.
- Öffentliche Förderkredite: Für KfW-Förderkredite gilt das Hausbankprinzip, die Sparkasse berät zu passenden Programmen, stellt den Antrag und schließt den Kreditvertrag ab, nicht die KfW direkt.
- Leasing und Factoring: als ergänzende Finanzierungsbausteine über den Verbund vermittelt, laut sparkasse.de Teil des Angebots für Firmenkunden neben klassischen Krediten.
- Bargeldmanagement: Filialen nehmen Bareinzahlungen und -auszahlungen an, ein strukturbedingter Vorteil gegenüber reinen Neobanken ohne eigenes Filialnetz, besonders relevant für Einzelhandel und bargeldintensive Branchen.
- DATEV- und Buchhaltungsanbindung: viele Institute bieten Schnittstellen zu gängiger Finanzbuchhaltungs- und Lohnsoftware an, der genaue Funktionsumfang unterscheidet sich aber je nach Sparkasse und sollte vor Vertragsabschluss konkret erfragt werden.
- Terminal- und Kartenzahlungslösungen: eCash-Terminals und POS-Lösungen für Ladengeschäft oder Onlineshop, meist in Zusammenarbeit mit einem Zahlungsdienstleister der Sparkassen-Finanzgruppe.
- Persönliche Beratung: Laut sparkasse.de steht bei Firmenkunden eine persönliche, auf das Unternehmen zugeschnittene Beratung im Mittelpunkt, ein Argument für die Sparkasse gegenüber App-only-Anbietern, besonders bei komplexeren Finanzierungsfragen.
Geschäftskonto bei der Sparkasse eröffnen: Unterlagen und Dauer
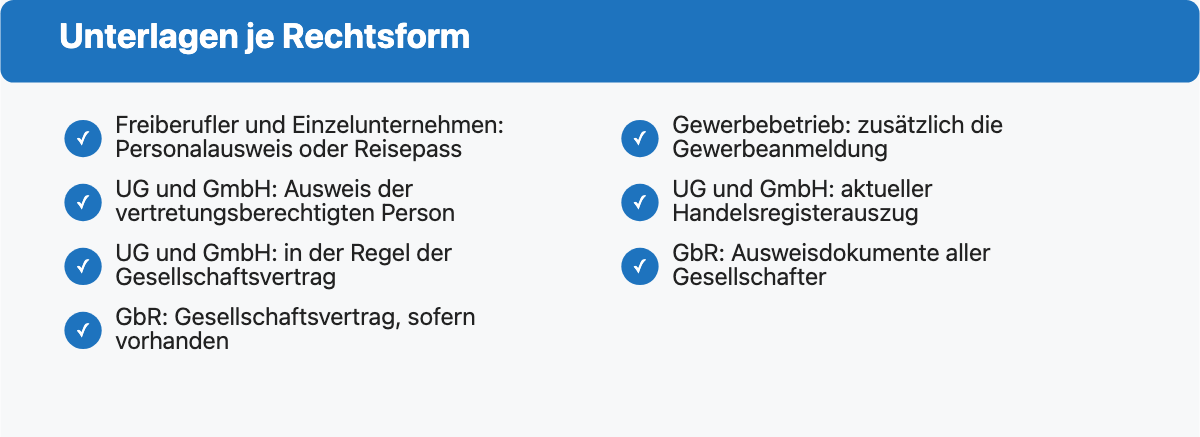
Welche Unterlagen für die Kontoeröffnung nötig sind, hängt von der Rechtsform ab. Drei Fallgruppen decken die meisten Gründungen ab.
- Freiberufler und Einzelunternehmen: gültiger Personalausweis oder Reisepass, bei Gewerbebetrieben zusätzlich die Gewerbeanmeldung.
- UG und GmbH: Personalausweis der vertretungsberechtigten Person, aktueller Handelsregisterauszug sowie in der Regel der Gesellschaftsvertrag.
- GbR und Personengesellschaften: Ausweisdokumente aller Gesellschafter sowie der Gesellschaftsvertrag, sofern vorhanden.
Die Kontoeröffnung lässt sich bei den meisten Sparkassen online starten, über Video-Identifikation oder PostIdent, für Kapitalgesellschaften verlangen viele Institute aber zusätzlich einen Beratungstermin in der Filiale, bevor das Konto freigeschaltet wird. In der Praxis dauert die Eröffnung bei einfachen Rechtsformen wenige Werktage, bei UG und GmbH kann es durch die Prüfung des Handelsregisterauszugs und der wirtschaftlich Berechtigten eine bis zwei Wochen dauern. Eine pauschale "Eröffnung in wenigen Tagen für alle" trifft deshalb nicht auf jede Rechtsform gleichermaßen zu. Eine Schritt-für-Schritt-Anleitung für den gesamten Prozess findest du im Ratgeber Geschäftskonto eröffnen.
Wechselst du von einem bestehenden Konto zur Sparkasse oder umgekehrt, lohnt sich vorab ein Blick in unseren Ratgeber Geschäftskonto wechseln, der den Kontowechselservice und die nötigen Schritte erklärt.
Einlagensicherung und Sicherheit
100.000 Euro pro Kunde und Institut, so hoch ist die gesetzliche Einlagensicherung für dein Guthaben auf dem Geschäftskonto, einheitlich bei jeder Bank und jeder Sparkasse in Deutschland (Einlagensicherungsgesetz). Bei der Sparkasse kommt ein zweites Sicherheitsnetz hinzu, der Haftungsverbund der Sparkassen-Finanzgruppe. Er soll im Krisenfall nicht nur Einlagen bis zur gesetzlichen Grenze auszahlen, sondern den Fortbestand des betroffenen Instituts selbst sichern, ein Unterschied zur reinen Einlagensicherung. Beim Online-Banking setzt die Gruppe durchgängig auf TAN-Verfahren und Zwei-Faktor-Authentisierung.
Sparkasse oder Neobank: Wann lohnt sich der Vergleich?
Ob sich ein Wechsel zu einer Neobank lohnt, hängt vor allem vom Buchungsvolumen und davon ab, wie wichtig dir Bargeldservice und persönliche Beratung sind. Drei Kriterien helfen bei der Einordnung.
- Hohes, planbares Buchungsvolumen und der Wunsch nach einer festen Monatspauschale ohne Buchungsgebühr pro Vorgang sprechen eher für eine Neobank.
- Regelmäßige Bareinzahlungen, der Wunsch nach einem festen Ansprechpartner vor Ort oder Finanzierungsbedarf über den reinen Zahlungsverkehr hinaus sprechen eher für die Sparkasse.
- Wer DATEV-Anbindung oder eine bestimmte Buchhaltungsintegration benötigt, sollte beide Seiten konkret vergleichen, das Angebot unterscheidet sich sowohl zwischen Sparkassen als auch zwischen Neobanken.
Einen direkten Überblick über mehrere digitale Anbieter bietet unser Neobanken-Vergleich. Die folgende Tabelle zeigt aktuelle Tarife mit fester Monatspauschale und DATEV-Anbindung aus unserer Datenbank:
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 Deutsche Bank Business BasicKontoNote 4,1 · Bank | 14,90 € | 0,30 € je Buchung | Ja | Ja | Zum Konto* |
 bunq ProNote 3,8 · Bank | 13,99 € | 0,13 € je Buchung | Ja | Ja | Zum Konto* |
 Kontist PlusNote 3,9 · Partnerbank | 25 € | 100 inkl., dann 0,25 € | Ja | Ja | Zum Konto* |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 11.10.2026.
Kein Konto erfüllt diesen Filter.
Vor- und Nachteile im Überblick
Vorteile:
- Persönliche Beratung und feste Ansprechpartner in der Filiale
- Bargeldservice für Ein- und Auszahlungen, bei bargeldintensiven Geschäftsmodellen ein echter Vorteil
- Etabliertes, gruppenweites Sicherungssystem über die gesetzliche Einlagensicherung hinaus
- Regionale Verankerung, oft mit Finanzierungsangeboten über den Zahlungsverkehr hinaus
Nachteile:
- Keine bundesweit einheitlichen Preise, ein Vergleich erfordert das PLV des jeweiligen Instituts
- Oft höhere Buchungskosten als bei spezialisierten Neobanken mit Festpreismodell
- Kontoeröffnung bei Kapitalgesellschaften häufig nicht vollständig digital, meist mit Filialtermin
- Produktnamen und Tarifstrukturen unterscheiden sich je nach Institut, was den Vergleich erschwert
Häufige Fragen
Gibt es ein bundesweit einheitliches Sparkassen-Geschäftskonto?
Nein. Jede der rund 340 Sparkassen legt ihre eigenen Kontomodelle, Preise und Konditionen fest. Gleich ist dagegen die technische Basis, etwa die Online-Banking-Stufen Standard, Business und Business Pro.
Was kostet die Kontoeröffnung?
Für den Eröffnungsvorgang selbst verlangen die meisten Sparkassen nichts, erst ab dem ersten vollen Monat zählt die laufende Kontoführungsgebühr deines Kontomodells. Wie hoch die ausfällt, steht ausschließlich im Preis- und Leistungsverzeichnis deiner Sparkasse, siehe dazu den Abschnitt weiter oben.
Kann ich online zur Sparkasse wechseln?
Viele Sparkassen bieten einen digitalen Eröffnungsprozess per Video-Identifikation an. Bei Kapitalgesellschaften wie UG und GmbH verlangen einige Institute zusätzlich einen Termin in der Filiale, bevor das Konto endgültig freigeschaltet wird.
Brauche ich als Kleinunternehmer ein Geschäftskonto bei der Sparkasse?
Gesetzlich verpflichtet sind Kleinunternehmer und Freiberufler nicht, ein separates Geschäftskonto zu führen. Die Allgemeinen Geschäftsbedingungen vieler Privatkonten schließen eine gewerbliche Nutzung aber aus, weshalb ein eigenes Geschäftskonto in der Praxis empfehlenswert ist. Die rechtlichen und praktischen Details dazu stehen im Ratgeber Unterschied zwischen Geschäftskonto und Privatkonto.
Ist ein Geschäftskonto bei der Sparkasse ohne Schufa möglich?
Sparkassen prüfen bei der Kontoeröffnung für Unternehmen in der Regel die Bonität der vertretungsberechtigten Person. Ein Geschäftskonto vollständig ohne jede Bonitätsprüfung ist bei klassischen Banken und Sparkassen unüblich, hier bieten eher spezialisierte Fintechs eingeschränkte Alternativen.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 11.10.2026. Redaktionelle Leitlinien.