


Unsere Empfehlungen
- 50 inkl., dann 0,19 €
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- 10 inkl., dann 0,20 €
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN

- 5 inkl., dann 0,25 €
- Nur Selbstständige, keine GmbH
- Deutsche IBAN
Alle Konten im Vergleich
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 FYRST BASENote 4,5 · Bank | 0 € | 50 inkl., dann 0,19 € | Ja | Ja | Zum Konto* |
 Commerzbank KlassikGeschäftskontoNote 4,2 · Bank | 15,90 € | 10 inkl., dann 0,20 € | Ja | Ja | Zum Konto* |
 Qonto BasicNote 4,1 · Zahlungsinst. | 11 € | 30 inkl., dann 0,40 € | Ja | Ja | Zum Konto* |
 Postbank Business GiroNote 4,1 · Bank | 12,90 € | 0,28 € je Buchung | Ja | Ja | Zum Konto* |
 Deutsche Bank Business BasicKontoNote 4,1 · Bank | 14,90 € | 0,30 € je Buchung | Ja | Ja | Zum Konto* |
 HypoVereinsbank HVB BusinessKonto 4YouNote 3,9 · Bank | 25 € | 0,40 € je Buchung | Ja | Ja | Zum Konto |
 TARGOBANK Business-Konto PlusNote 3,6 · Bank | 9,90 € | 0,20 € je Buchung | Ja | Ja | Zum Konto* |
 Kontist FreeNote 3,5 · Partnerbank | 0 € | 5 inkl., dann 0,25 € | Nein | Nein | Zum Konto* |
 Holvi FlexNote 3,3 · Zahlungsinst. | 0 € | 0,25 € je Buchung | Ja | Ja | Zum Konto* |
 Revolut BasicNote 3,1 · Bank | 10 € | 10 inkl., dann 0,20 € | Ja | k. A. | Zum Konto |
 bunq FreeNote 2,7 · Bank | 0 € | 0,13 € je Buchung | Nein | Ja | Zum Konto* |
 Ethikbank GeschäftskontoNote 2,4 · Bank | 10 € | 0,16 € je Buchung | Ja | k. A. | Zum Konto |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 04.10.2026.
Kein Konto erfüllt diesen Filter.
Warum brauchen Startups ein anderes Geschäftskonto als Freiberufler?
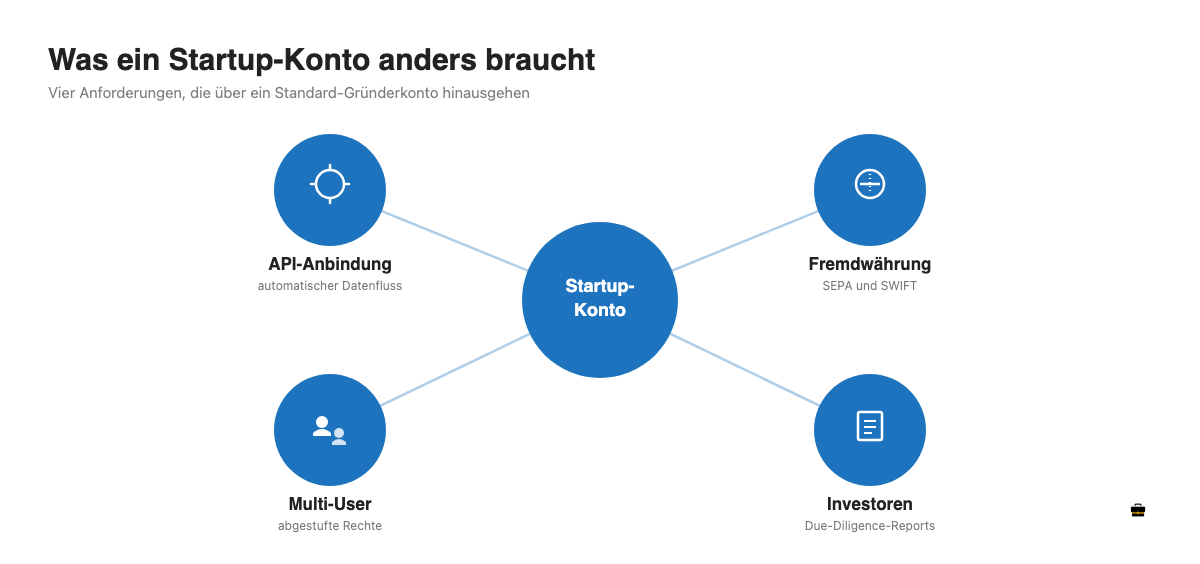
Ein Startup braucht in der Regel mehr als ein einfaches Gründerkonto. Digitale Prozesse, internationale Zahlungen und Investorenkontakte stellen andere Anforderungen als ein klassisches Kleingewerbe. Eine offene API-Schnittstelle verbindet das Konto direkt mit Buchhaltungs-, Zahlungs- und Controlling-Systemen, sodass Buchungsdaten automatisch fließen statt manuell exportiert zu werden. Bei internationalen Teams oder ausländischen Investoren zahlt sich außerdem ein Fremdwährungskonto mit günstigen SEPA- oder SWIFT-Überweisungen aus, weil sich sonst bei jeder Auslandszahlung Wechselgebühren summieren.
Auch die Skalierung unterscheidet sich. Ein Startup stellt oft schnell neue Mitarbeiter ein und braucht deshalb einen Multi-User-Zugang mit abgestuften Rechten statt eines einzelnen Kontozugangs. Vor einer Finanzierungsrunde verlangen Investoren zudem saubere, exportierbare Kontoauszüge und Cashflow-Berichte für die Due Diligence. Ein Konto, das diese Punkte von Anfang an mitdenkt, erspart einen späteren Wechsel mitten im Wachstum.
Die besten Geschäftskonten für Startups 2026
FYRST
FYRST BASE kostet 0 € pro Monat für Einzelunternehmer und Privatpersonen; Unternehmen zahlen nach sechs Monaten 6 €/Monat. Das COMPLETE-Paket kostet 10 €/Monat. FYRST ist eine Marke der Deutschen Bank Privat- und Firmenkundenbank AG, was sich in der Einlagensicherung und dem Zugang zum Cash Group-Netz niederschlägt.
Für Neugründer interessant: lexoffice ist mit einem FYRST-Konto die ersten sechs Monate kostenlos nutzbar. Die DATEV-Anbindung kostet 5 €/Monat zusätzlich. Im Grundtarif sind 50 Transaktionen pro Monat kostenfrei; weitere Buchungen kosten 0,19 € pro Vorgang.
FYRST BASE · Note 4,5 · ab 0 € / Monat · 50 inkl., dann 0,19 € · auch für GmbH/UGQonto
Qonto Basic kostet ab 9 €/Monat bei jährlicher Zahlung (11 €/Monat bei monatlicher Abrechnung) und enthält 30 kostenlose SEPA-Buchungen sowie eine Mastercard Business ohne Aufpreis. Eine deutsche IBAN ist in allen Tarifen inklusive, und eine SCHUFA-Prüfung ist für die Kontoeröffnung nicht notwendig.
Für GmbH-Gründer ist relevant, dass Qonto die Stammkapitaleinzahlung über das Konto unterstützt. Gut zu wissen: 30 Tage kostenlos testen. DATEV ist in allen Tarifen verfügbar. Zusätzliche Buchungen über das Freikontingent hinaus kosten 0,40 € pro Vorgang, was bei hohem Transaktionsvolumen schnell die Gesamtkosten treibt.
Qonto Basic · Note 4,1 · ab 11 € / Monat · 30 inkl., dann 0,40 € · auch für GmbH/UGCommerzbank

Das KlassikGeschäftskonto der Commerzbank kostet 15,90 €/Monat und enthält 10 kostenlose beleglose Buchungen; weitere Transaktionen kosten 0,20 € pro Vorgang. Eine DATEV-Schnittstelle ist verfügbar. Die Commerzbank bietet Gründern ein strukturiertes Angebot mit reduzierten Gebühren in den ersten zwei Jahren.
Support gibt es über Telefon und Filiale, nicht über Live-Chat. Für Unternehmen mit mehr als 10 Buchungen im Monat sollten die Transaktionskosten in die Gesamtrechnung einbezogen werden. Die Commerzbank eignet sich gut für Gründer, die Wert auf eine etablierte Bankbeziehung legen und perspektivisch Finanzierungsprodukte benötigen könnten.
Commerzbank KlassikGeschäftskonto · Note 4,2 · ab 15,90 € / Monat · 10 inkl., dann 0,20 € · auch für GmbH/UGPostbank

Das Business Giro der Postbank kostet 24,90 €/Monat. Beleglose Buchungen werden mit 0,28 € pro Transaktion berechnet; ein kostenloses Buchungskontingent gibt es nicht. DATEV ist verfügbar, Unterkonten sind nicht vorgesehen.
Die Postbank gehört zur Deutschen Bank Gruppe. Das spiegelt sich im Filialnetz und Serviceangebot. Für Startups mit niedrigem Transaktionsvolumen, die eine Filialbank bevorzugen, ist die Postbank eine solide Option. Bei häufigen Transaktionen sollte man jedoch die Gesamtkosten mit günstigeren Alternativen vergleichen.
Postbank Business Giro · Note 4,1 · ab 12,90 € / Monat · 0,28 € je Buchung · auch für GmbH/UGbunq

bunq Core kostet 7,99 €/Monat und enthält eine physische sowie digitale Mastercard, bis zu 25 Unterkonten und Mehrbenutzerzugang. Transaktionen kosten ab dem Freikontingent 0,13 € pro Buchung. DATEV ist im Core-Tarif enthalten. Guthaben wird mit 1,05 % p.a. verzinst.
Wichtig zu wissen: bunq ist eine E-Geld-Institution, kein klassisches Kreditinstitut. Das bedeutet, dass keine gesetzliche Einlagensicherung bis 100.000 € greift. Bargeldeinzahlungen sind nicht möglich, ein Dispokredit steht ebenfalls nicht zur Verfügung. Für Startups ohne Bargeldbedarf und ohne DATEV-Anforderungen ist bunq allerdings ein günstiger und funktionsreicher Einstieg.
bunq Free · Note 2,7 · ab 0 € / Monat · 0,13 € je Buchung · keine GmbH/UGTARGOBANK
Die TARGOBANK bietet drei Kontomodelle: Business-Konto Plus (9,90 €/Monat, keine inkludierten Buchungen), Business-Konto Komfort (14,90 €/Monat, 30 Buchungen inklusive, danach 0,15 €) und Business-Konto Premium (26,90 €/Monat, 75 Buchungen inklusive, danach 0,10 €). DATEV ist in allen drei Tarifen verfügbar.
Unterkonten bietet die TARGOBANK nicht. Support läuft ausschließlich telefonisch, kein Live-Chat. Für Startups mit überschaubarem Transaktionsvolumen ist das Plus-Modell ein günstiger Einstieg; wer regelmäßig mehr als 30 Buchungen im Monat hat, ist mit dem Komfort-Tarif besser bedient.
TARGOBANK Business-Konto Plus · Note 3,6 · ab 9,90 € / Monat · 0,20 € je Buchung · auch für GmbH/UGDeutsche Bank
Das Business ClassicKonto der Deutschen Bank kostet 24,90 €/Monat, beleglose Buchungen kosten 0,20 € pro Vorgang. DATEV ist nativ integriert. Über das Cash Group-Netz stehen rund 6.000 Geldautomaten kostenfrei zur Verfügung. Support läuft über Telefon und Live-Chat.
Die Deutsche Bank bietet Gründern Zugang zu regionalen Unternehmensberatern, die bei Gründungsfragen, Finanzierungsrunden und Wachstumsplänen unterstützen. Für Gründer, die künftig Kredit- oder Finanzierungsprodukte benötigen, ist eine frühe Bankbeziehung ein praktischer Vorteil.
Deutsche Bank Business BasicKonto · Note 4,1 · ab 14,90 € / Monat · 0,30 € je Buchung · auch für GmbH/UGHypoVereinsbank
Das HVB BusinessKonto 4You kostet 25 €/Monat und enthält 50 kostenlose beleglose Buchungen; weitere Buchungen kosten 0,40 € pro Vorgang. DATEV ist verfügbar. Die Eröffnung ist per VideoIdent oder PostIdent möglich.
Bargeldabhebungen sind am Cash Group-Netz kostenlos, Bargeldeinzahlungen am Automaten kosten 2,50 €. Das Konto eignet sich für Freiberufler, Einzelunternehmen und Kapitalgesellschaften. Für Gründer, die persönliche Beratung und ein breites Filialnetz schätzen, ist die HypoVereinsbank eine solide Filialbankalternative.
HypoVereinsbank HVB BusinessKonto 4You · Note 3,9 · ab 25 € / Monat · 0,40 € je Buchung · auch für GmbH/UGRevolut
Revolut Basic ist kostenlos (0 €/Monat) und bietet Zugang zu 24 Währungen ohne versteckte Gebühren sowie kostenlose SEPA Instant-Überweisungen. Das macht Revolut besonders attraktiv für Startups mit internationalem Zahlungsverkehr oder häufigen Auslandsüberweisungen.
Zwei Einschränkungen sind aber entscheidend: Revolut bietet keine DATEV-Anbindung, was die Zusammenarbeit mit dem Steuerberater erschwert. Revolut ist als E-Geld-Institut nicht der klassischen Einlagensicherung bis 100.000 € unterstellt. Für Startups, die DATEV nutzen, eignet sich Revolut daher eher als ergänzendes Zweitkonto für internationale Zahlungen.
Revolut Basic · Note 3,1 · ab 10 € / Monat · 10 inkl., dann 0,20 € · auch für GmbH/UGHolvi

Holvi Flex ist kostenlos (0 €/Monat) und enthält eine vollwertige deutsche IBAN sowie eine Holvi Business Mastercard. Holvi Lite kostet 9 €/Monat mit 100 inkludierten Buchungen; Holvi Pro kostet 15 €/Monat mit unbegrenzten SEPA-Buchungen. DATEV ist erst ab dem Pro-Tarif verfügbar (3 €/Monat extra über EBICS).
Der Fokus liegt klar auf Buchhaltung und Belegverwaltung. Scannen, Rechnungen erstellen, Umsatzsteuerübersicht: alles läuft direkt in der App. Wer als Einzelunternehmer oder Freiberufler die Buchhaltung selbst erledigen will, bekommt hier einen funktionsreichen Einstieg.
Holvi Flex · Note 3,3 · ab 0 € / Monat · 0,25 € je Buchung · auch für GmbH/UGWorauf kommt es an: Auswahlkriterien für Startups
Das richtige Geschäftskonto hängt von Rechtsform, Transaktionsvolumen und Buchhaltungsbedarf ab. Die fünf wichtigsten Kriterien sind: Kontoführungsgebühren, Transaktions- und Buchungskosten, Kartenfunktionen, Buchhaltungsintegration sowie Zinsen auf das Guthaben.
Kontoführungsgebühren
Die monatliche Grundgebühr ist der offensichtlichste Kostenfaktor. Kostenlose Tarife (0 €/Monat) bieten FYRST BASE, bunq Free, Revolut Basic und Holvi Flex. Pakete mit DATEV-Integration und größerem Transaktionsvolumen starten bei 7,99 €/Monat (bunq Core) und 9 €/Monat (Qonto Basic). Filialbanken wie Deutsche Bank, Postbank und HypoVereinsbank liegen im Bereich von 24,90 bis 25 €/Monat.
Transaktionen und Buchungskosten
Kostenlose Grundpakete enthalten in der Regel ein kleines oder kein Buchungskontingent. FYRST BASE enthält 50 kostenlose Buchungen, Qonto Basic 30, das HVB BusinessKonto 4You 50. Danach kostet jede weitere Buchung zwischen 0,13 € (bunq Core) und 0,40 € (Qonto). Wer monatlich viele Überweisungen tätigt, sollte die Gesamtkosten aus Grundgebühr und Transaktionsgebühren vergleichen, nicht nur den Monatspreis.
Karten und Zahlungsfunktionen
Die meisten Konten enthalten eine Debitkarte (Mastercard oder Visa). Eine klassische Girocard bieten nur wenige: FYRST, Commerzbank und Deutsche Bank gehören dazu. Digitale Zahlungsmethoden wie Mobile-Payment sind bei den meisten Neobanken inklusive. Bei internationalen Zahlungen punktet Revolut mit Zugang zu 24 Währungen ohne Aufschlag.
Buchhaltungsintegration
Eine DATEV-Schnittstelle vereinfacht die Zusammenarbeit mit dem Steuerberater erheblich. DATEV ist in Standardtarifen enthalten bei Qonto, TARGOBANK, Commerzbank, Deutsche Bank, HypoVereinsbank und bunq Core. Bei FYRST kostet DATEV 5 €/Monat extra; bei Holvi ist DATEV erst ab dem Pro-Tarif (15 €/Monat) verfügbar. Revolut bietet keine DATEV-Integration. FYRST (lexoffice, sevdesk) und Holvi (integrierte Belegverwaltung) haben jedoch besondere Stärken in der Buchhaltungsunterstützung.
Zinsen auf das Guthaben
Die meisten Fintech-Geschäftskonten zahlen im Grundtarif keine oder nur geringe Zinsen auf das Guthaben. bunq Core ist hier eine Ausnahme und verzinst Guthaben aktuell mit 1,05 % p.a. Da sich Guthabenzinsen häufiger ändern als Grundgebühren, lohnt sich vor der Kontoeröffnung ein Blick auf die aktuell ausgewiesenen Konditionen der jeweiligen Anbieter-Website.
Ist ein Firmenkonto für Start-ups zwingend erforderlich?
Ob ein Geschäftskonto Pflicht ist, hängt von der Rechtsform ab. Kapitalgesellschaften (GmbH, UG, AG) sind gesetzlich verpflichtet: Das Stammkapital einer GmbH (mindestens 25.000 €) muss vor der Handelsregistereintragung auf einem Geschäftskonto eingezahlt sein, bei einer UG genügt mindestens 1 €. Das ist ohne Frage gesetzliche Voraussetzung. Einzelunternehmer und Freiberufler hingegen sind nicht gesetzlich verpflichtet, ein separates Konto zu führen.
Trotzdem empfiehlt sich ein Geschäftskonto für alle Gründer. Die meisten Banken schließen in ihren AGB die gewerbliche Nutzung von Privatkonten aus. Ein separates Konto vereinfacht die Buchhaltung, vermeidet Probleme mit dem Finanzamt und stärkt die Professionalität gegenüber Investoren und Geschäftspartnern. Bei internationalen Investoren kommt ein weiterer Grund hinzu: Sie erwarten in der Regel saubere, exportierbare Kontoauszüge für die Due Diligence vor einer Finanzierungsrunde, was mit einem vermischten Privatkonto kaum überzeugend darstellbar ist.
Das kostet ein Firmenkonto für Start-ups
Kostenlose Grundtarife gibt es bei FYRST BASE, bunq Free, Revolut Basic und Holvi Flex (jeweils 0 €/Monat). Pakete mit DATEV und höherem Transaktionsvolumen starten bei 7,99 €/Monat (bunq Core) oder 9 €/Monat (Qonto). Filialbanken liegen bei 15,90 bis 25 €/Monat. Günstiger als Fintechs sind sie eindeutig nicht.
Dazu kommen variable Kosten: Transaktionen über das enthaltene Kontingent hinaus kosten je nach Anbieter zwischen 0,13 € und 0,40 € pro Buchung. Bargeldabhebungen und vor allem Einzahlungen können ebenfalls Gebühren anfallen. Bei Fintechs wie bunq und Revolut sind Bargeldeinzahlungen grundsätzlich nicht möglich.
Firmenkonto-Vergleich – Tipps und Fallen für Startups
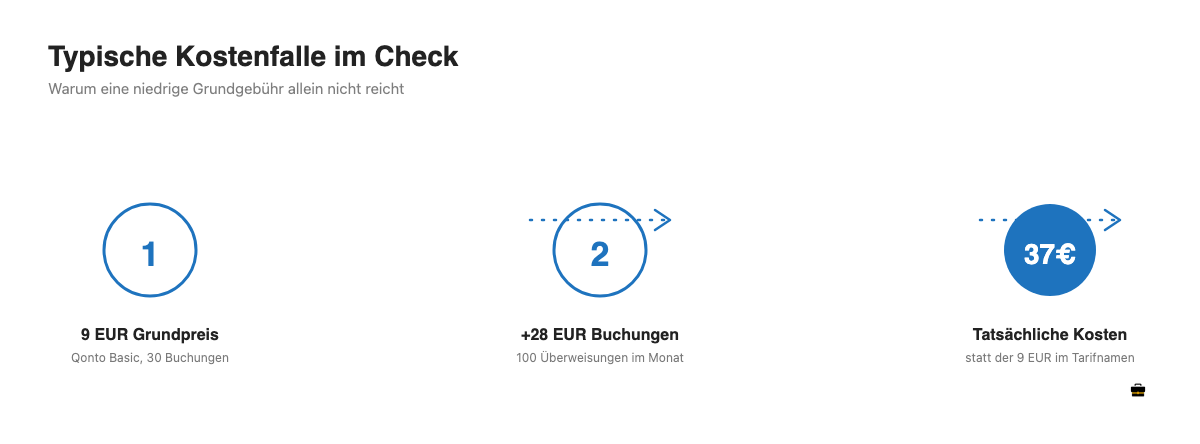
Lass dich nicht allein von einem kostenlosen Grundtarif leiten. Konten ohne monatliche Gebühr haben oft ein enges Buchungskontingent; wer regelmäßig mehr Transaktionen tätigt, zahlt unter dem Strich mehr als bei einem günstigen Pauschalpaket. Ein Beispiel: Qonto Basic kostet 9 €/Monat und enthält 30 Buchungen. Wer monatlich 100 Überweisungen abwickelt, zahlt darüber hinaus 28 € Transaktionskosten, also insgesamt 37 € statt der scheinbar niedrigen 9 €.
Prüfe außerdem, ob das Konto zu deiner Rechtsform passt. Nicht jedes Geschäftskonto akzeptiert GmbH-Gründungen in Gründung (i.G.) für die Stammkapitaleinzahlung. Qonto und FYRST unterstützen das ausdrücklich. Wichtig ist auch die DATEV-Schnittstelle: Wer mit einem Steuerberater zusammenarbeitet, sollte vorab klären, ob das Konto die genutzte Buchhaltungssoftware anbindet.
Intelligente Kontofunktionen für vereinfachte Prozesse im Start-up
Ein Geschäftskonto mit digitalen Funktionen ersetzt für viele Startups mehrere separate Tools. Die DATEV-Schnittstelle überträgt Kontodaten automatisch an den Steuerberater und reduziert manuelle Buchungsarbeit erheblich. Qonto, TARGOBANK, Commerzbank, Deutsche Bank, HypoVereinsbank und bunq bieten DATEV in ihren Standardtarifen. FYRST liefert DATEV als optionales Add-on für 5 €/Monat.
Viele Konten bieten zudem direkte Integrationen mit Buchhaltungssoftware wie lexoffice, sevdesk oder Lexware. Bei FYRST ist lexoffice für Neugründer die ersten sechs Monate kostenlos nutzbar. Holvi hat eine integrierte Belegverwaltung mit Rechnungsstellung und Umsatzsteuerübersicht direkt in der App. Unterkonten (Subaccounts) zur Trennung von Budgets gibt es bei bunq (bis zu 25 Unterkonten), FYRST und Qonto. Für Startups mit eigener Softwarelandschaft ist zusätzlich eine offene API-Schnittstelle relevant: Sie verbindet das Konto direkt mit internen Buchhaltungs- und Controlling-Systemen, sodass Buchungsdaten automatisch fließen statt manuell exportiert zu werden.
Start-up-Geschäftskonto eröffnen
Digitale Anbieter wie Qonto, FYRST und Holvi ermöglichen eine vollständige Online-Eröffnung per VideoIdent. Benötigt werden in der Regel ein gültiger Personalausweis, Angaben zur Rechtsform und Geschäftstätigkeit sowie eine Identitätsprüfung per VideoIdent oder PostIdent. Das Konto ist in vielen Fällen innerhalb weniger Stunden nutzbar.
Für GmbH-Gründungen (i.G.) kommen weitere Unterlagen hinzu: der notarielle Gesellschaftsvertrag und der Nachweis über das eingezahlte Stammkapital. Filialbanken wie Deutsche Bank, HypoVereinsbank und Commerzbank bieten alternativ eine persönliche Kontoeröffnung in der Filiale an. Wer später die Bank wechseln möchte, findet bei Qonto und der Deutschen Bank einen kostenlosen Kontowechsel-Service.
Welche Unterlagen brauche ich für die Kontoeröffnung als Startup?
Für die Standarderöffnung reichen ein gültiger Personalausweis oder Reisepass, Angaben zur Rechtsform und Geschäftstätigkeit sowie die Identitätsprüfung per VideoIdent oder PostIdent. Ist das Unternehmen noch in Gründung (i.G.), kommen weitere Dokumente hinzu: der notariell beglaubigte Gesellschaftsvertrag, der Handelsregistereintrag sobald verfügbar, die Gründungsurkunde und eine Gesellschafterliste. Bei GmbH und UG verlangt die Bank zusätzlich den Nachweis über das eingezahlte Stammkapital, bevor das Konto vollständig freigeschaltet wird.
Häufig gestellte Fragen und Antworten zum Geschäftskonto für Start-ups
Wie teuer ist ein Geschäftskonto für Startups?
Kostenlose Grundtarife bieten FYRST BASE, bunq Free, Revolut Basic und Holvi Flex (0 €/Monat). Standardpakete mit DATEV-Integration starten bei 7,99 €/Monat (bunq Core) und 9 €/Monat (Qonto Basic). Transaktionskosten fallen zusätzlich an, sobald das Freikontingent überschritten wird; die Spanne liegt zwischen 0,13 € und 0,40 € pro Buchung je nach Anbieter.
Welches Konto bei Gründung?
Das hängt vor allem von der Rechtsform ab. GmbH-Gründer brauchen ein Konto, das Stammkapitaleinzahlungen für Gesellschaften i.G. akzeptiert; Qonto und FYRST sind dafür gut aufgestellt. Einzelunternehmer und Freiberufler können mit einem kostenlosen Tarif starten und bei wachsendem Bedarf upgraden.
Ist ein Geschäftskonto für Startups kostenlos?
Mehrere Anbieter in unserem Vergleich bieten einen kostenlosen Grundtarif: FYRST BASE, bunq Free, Revolut Basic und Holvi Flex kosten 0 €/Monat. Diese Tarife eignen sich gut bei geringem Transaktionsvolumen. Wer regelmäßig viele Buchungen tätigt oder DATEV nutzen will, fährt mit einem Pauschalpaket oft günstiger.
Benötige ich als Einzelunternehmer ein Geschäftskonto?
Einzelunternehmer sind gesetzlich nicht verpflichtet, ein separates Geschäftskonto zu führen. Empfohlen wird es trotzdem: Die klare Trennung von Privat- und Geschäftsfinanzen vereinfacht die Steuererklärung und schützt bei Betriebsprüfungen. Viele Banken schließen in ihren AGB die gewerbliche Nutzung von Privatkonten aber ohnehin aus.
Wie schnell kann ich ein Geschäftskonto für ein Startup eröffnen?
Digitale Anbieter wie Qonto, FYRST und Holvi ermöglichen eine Online-Eröffnung per VideoIdent, die in vielen Fällen innerhalb weniger Stunden abgeschlossen ist. Das Konto kann direkt nach Freischaltung für Online-Überweisungen genutzt werden. Die physische Karte folgt per Post innerhalb weniger Tage.
Kann ich ein Geschäftskonto ohne SCHUFA-Prüfung eröffnen?
Qonto verzichtet ausdrücklich auf eine SCHUFA-Prüfung bei der Kontoeröffnung. Auch Fintechs wie bunq und Holvi prüfen in der Regel keine SCHUFA. Filialbanken und klassische Direktbanken führen üblicherweise eine Bonitätsprüfung durch, was die Eröffnung für Neugründer erschweren kann.
Was ist der Unterschied zwischen einem Geschäftskonto und einem Privatkonto?
Ein Geschäftskonto ist für die gewerbliche Nutzung ausgelegt und enthält Funktionen wie DATEV-Integration, Rechnungsstellung, Unterkonten und Mehrbenutzerzugang. Ein Privatkonto ist in den AGB der meisten Banken auf private Nutzung beschränkt und bietet keine steuerrelevanten Exportfunktionen. GmbHs und UGs müssen ein Geschäftskonto führen.
Braucht mein Startup ein Geschäftskonto mit API-Schnittstelle oder Fremdwährungskonto?
Nur dann, wenn dein Startup Buchhaltungs- oder Zahlungssysteme automatisch anbinden will oder regelmäßig mit internationalen Kunden, Teams oder Investoren in Fremdwährung abrechnet. Für ein rein national tätiges Einzelunternehmen ohne größere Softwarelandschaft bringt eine API-Schnittstelle wenig zusätzlichen Nutzen. Wächst das Team international oder stehen Finanzierungsrunden an, zahlt sich ein Konto mit offener API und Fremdwährungsoption dagegen schnell aus.
Fazit
Das passende Geschäftskonto hängt von Rechtsform und Transaktionsvolumen ab. Einfache Faustregel: GmbH-Gründer brauchen ein Konto, das Stammkapitaleinzahlungen akzeptiert; Einzelunternehmer können mit einem kostenlosen Tarif starten. Wer DATEV oder eine direkte Buchhaltungsintegration benötigt, sollte das bei der Auswahl priorisieren. Startups mit internationalen Teams oder Investoren sollten zusätzlich auf API-Anbindung und Fremdwährungsfähigkeit achten, statt sich allein an der Grundgebühr zu orientieren. Die obige Vergleichstabelle zeigt die aktuellen Konditionen aller zehn Anbieter auf einen Blick.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 04.10.2026. So testen wir.