


Kurzfazit
Das DKB-Business ist das Geschäftskonto der Deutschen Kreditbank AG für Freie Berufe, Selbstständige und gewerbliche Immobilienverwalter. Es kostet pauschal 15 Euro im Monat, darin sind alle elektronischen Buchungen bereits enthalten. Größter Haken: Kapitalgesellschaften wie GmbH oder UG können das DKB-Business nicht eröffnen, dafür gibt es bei der DKB ein separates Geschäftskonto. Die Visa Geschäftskreditkarte kostet seit Juli 2026 30 Euro im Jahr.
Das spricht dafür
- Pauschalpreis 15 €/Monat ohne Mengenbegrenzung bei belegloser Buchung
- DATEV-Anbindung ohne Zusatzkosten
- Kontokorrentkredit (Betriebsmittel-Rahmen) möglich
- Weltweit kostenlose Kartenzahlungen und Abhebungen in Euro
- Telefonisch werktags bis 20 Uhr, Notfälle rund um die Uhr
- Gesetzliche Einlagensicherung plus freiwilliger Einlagensicherungsfonds
Das spricht dagegen
- Nur für Freie Berufe, Selbstständige, Immobilienverwalter (keine GmbH/UG)
- Visa-Karte und Girokarte je 30 €/Jahr (ab Eröffnung 01.07.2026)
- Kein dauerhaft kostenloses Einstiegsmodell
- Keine gesondert beschriebene eigene Business-App
- Business-Guthabenkonto für Neukunden nicht mehr verfügbar
Für wen eignet sich das Konto?
Besonders geeignet für Unternehmen, die Wert auf pauschalpreis 15 €/monat ohne mengenbegrenzung bei belegloser buchung legen.
Weniger geeignet, wenn für dich entscheidend ist: nur für freie berufe, selbstständige, immobilienverwalter (keine gmbh/ug).
| Tarif | Grundgebühr | Buchungen | Unterkonten | Nutzer | Note |
|---|---|---|---|---|---|
| DKB-Business | 15 € | Buchungen kostenlos | k. A. | k. A. | 2,3 |
Monatliche Zahlweise, laut Preisverzeichnis des Anbieters, zuletzt geprüft am 25.10.2026.
Alternativen zu DKB DKB-Business
 Commerzbank PremiumGeschäftskonto Plus
 FYRST BASE
 Deutsche Bank Business ClassicKonto
 Deutsche Kreditbank AG, Vollbank, Zulassung durch die Europäische Zentralbank, Verbraucherschutzaufsicht BaFin. Quelle: dkb.de, geprüft 06.10.2026
Das DKB-Business ist das Geschäftskonto der Deutschen Kreditbank AG (DKB, Direktbank mit Sitz in Berlin, Tochter der BayernLB) für Freie Berufe, Selbstständige und gewerbliche Immobilienverwalter. Es kostet pauschal 15 Euro im Monat, darin sind alle elektronischen Buchungen bereits enthalten. Größter Haken: Kapitalgesellschaften wie GmbH oder UG können das DKB-Business nicht eröffnen, dafür gibt es bei der DKB ein separates Geschäftskonto. Dieser Artikel zeigt, für wen sich das Konto lohnt, was es wirklich kostet und worauf du bei der Eröffnung achten solltest.
Für wen ist das DKB-Business geeignet?
Das DKB-Business richtet sich laut Preis- und Leistungsverzeichnis der DKB AG ausschließlich an drei Gruppen: Freie Berufe und Heilberufe (etwa Ärztinnen, Apotheker, Steuerberaterinnen, Rechtsanwälte, Notarinnen, Wirtschaftsprüfer), Selbstständige sowie gewerbliche Immobilienverwalter. Nebenerwerbslandwirtinnen und Nebenerwerbslandwirte können das Konto ebenfalls nutzen. Die Rechtsform spielt innerhalb dieser Berufsgruppen keine Rolle, Kapitalgesellschaften sind davon aber ausgenommen.
Das bedeutet in der Praxis Folgendes.
- Geeignet: Einzelunternehmerinnen, Freiberufler, Ärzte und andere Heilberufe, Steuerberater, Rechtsanwältinnen, Notare, Wirtschaftsprüfer, Insolvenzverwalter, vereidigte Buchprüfer, gewerbliche Haus- und Immobilienverwalter, Nebenerwerbslandwirte
- Nicht geeignet: GmbH, UG, AG, KG, OHG und andere Kapitalgesellschaften. Dafür bietet die DKB ein separates Standard-Geschäftskonto mit anderem Preismodell an.
Wer zu einer der drei Gruppen gehört, bekommt ein vollständig digitales Konto ohne Filialbesuch. Für GmbHs und UGs kommen stattdessen Anbieter wie Qonto, Finom oder N26 infrage, die Geschäftskonten unabhängig von der Rechtsform öffnen; einen Vergleich dieser Anbieter mit offenerer Zielgruppe findest du im Neobanken-Vergleich. Eine pauschale "beste Bank" gibt es dabei nicht, die Wahl hängt von Rechtsform, Buchungsvolumen und gewünschten Zusatzfunktionen ab. Einen allgemeinen Überblick über Kontomodelle, Gebühren und Auswahlkriterien gibt unser Ratgeber zum Geschäftskonto.
Was kostet das DKB-Business?
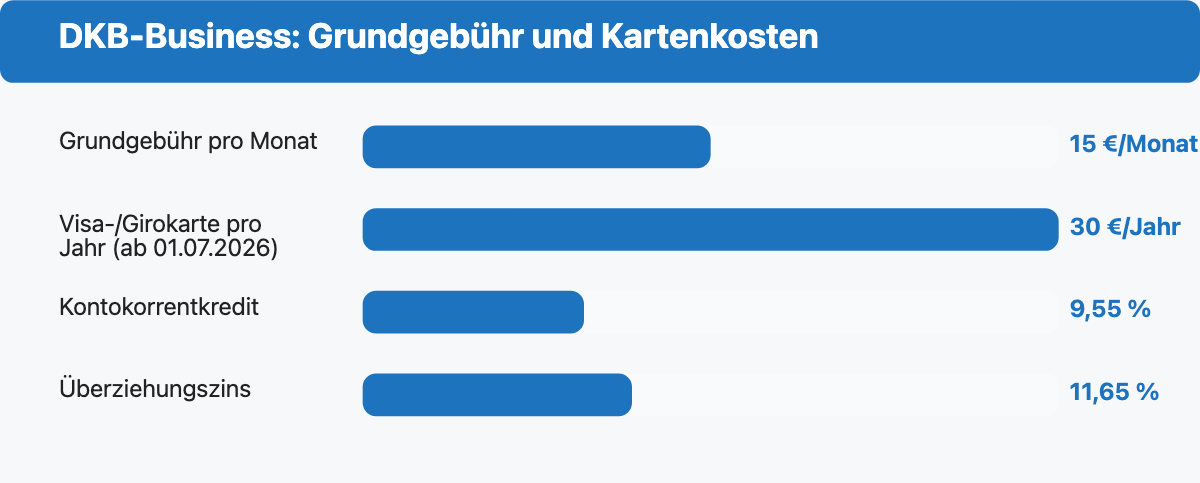
Das DKB-Business kostet 15,00 Euro pro Monat als Pauschalpreis. Darin enthalten sind das Internet-Konto, das Onlinebanking mit allen SEPA-Überweisungsarten (auch Echtzeitüberweisungen und Sammelüberweisungen), SEPA-Lastschriften und Dauerauftrag sowie digitale Kontoauszüge und Kreditkartenabrechnungen im elektronischen Postfach. Beleglose Buchungen sind komplett im Monatspreis enthalten, eine Obergrenze gibt es laut aktuellem Preis- und Leistungsverzeichnis nicht.
Für die Visa Geschäftskreditkarte und die Girokarte fällt bei Kontoeröffnung ein Jahresentgelt von 30,00 Euro an, ebenso für jede zusätzliche Karte. Beim Kontokorrentkredit verlangt die DKB 9,55 Prozent Zinsen pro Jahr, der Überziehungszinssatz für eine ungenehmigte Kontoüberziehung liegt bei 11,65 Prozent (variabel, gekoppelt an den Referenzzinssatz der EZB, Anpassung jeweils zum Quartalsbeginn). Zahlungen und Bargeldabhebungen mit der Visa-Karte sind in Deutschland, im Euroraum und weltweit in Euro kostenlos, außerhalb des Euroraums beziehungsweise in Fremdwährung berechnet die DKB 2,20 Prozent vom Umsatz.
Für kurzfristig verfügbare Liquidität bietet die DKB zusätzlich das Geschäftskunden-Tagesgeldkonto an: kostenlose Kontoführung, 1,50 Prozent Zinsen pro Jahr auf Guthaben, verfügbar in Verbindung mit einem aktiven DKB-Business-Konto.
Was hat sich seit Juli 2026 bei den Kartenkosten geändert?
Seit dem 1. Juli 2026 berechnet die DKB für die Visa Geschäftskreditkarte und die Girokarte ein jährliches Entgelt von 30 Euro, wenn das Konto ab diesem Datum eröffnet wird. Wer sein DKB-Business schon vorher hatte, zahlt für die zu diesem Zeitpunkt bereits ausgegebenen Karten laut DKB weiterhin die alten, meist niedrigeren Konditionen. Für Neukundinnen und Neukunden ab Juli 2026 gilt in jedem Fall der neue Preis von 30 Euro pro Jahr und Karte.
Ein weiterer Stichtag betrifft das frühere Business-Guthabenkonto: Die DKB bietet dieses Produkt seit dem aktuellen Preis- und Leistungsverzeichnis nicht mehr neu an. Bestehende Business-Guthabenkonten laufen zu den alten Konditionen (10 Euro Kontoführung pro Monat, 1,50 Prozent Zinsen) weiter, wer heute ein DKB-Business eröffnet, kann dieses Zusatzkonto nicht mehr dazu buchen. Für neue Kundinnen und Kunden tritt an seine Stelle das kostenlose Geschäftskunden-Tagesgeldkonto. Einige ältere Testberichte im Netz führen das Business-Guthabenkonto noch als aktuell buchbares Angebot, das ist mit Stand Oktober 2026 nicht mehr korrekt.
Visa Geschäftskreditkarte und Girokarte
Zum DKB-Business gehört wahlweise eine Visa Geschäftskreditkarte, die DKB vergibt dafür ein Start-Kartenlimit von mindestens 1.000 Euro. Bezahlen und Geld abheben in Euro sind in Deutschland, im Euroraum und weltweit an den allermeisten Automaten kostenlos, Apple Pay und Google Pay werden unterstützt. Zur Absicherung von Online-Zahlungen nutzt die DKB das 3D-Secure-Verfahren; wer die Freigabe per SMS statt per App erhalten möchte, zahlt dafür 0,07 Euro pro SMS.
Alternativ oder zusätzlich lässt sich eine Girokarte zum Konto hinzubuchen, auch sie kostet bei Ausgabe im Rahmen der Kontoeröffnung 30 Euro pro Jahr. Eine Ersatzkarte kostet in beiden Fällen 20 Euro, der Versand per Kurier 48,50 Euro.
DATEV, Buchhaltung und Multi-Banking
Für die im DKB-Business typische Zielgruppe aus Freiberuflerinnen, Kanzleien und Steuerberatungen ist die DATEV-Anbindung relevant: Sie ist laut DKB ohne zusätzliche Kosten nutzbar, dein Steuerbüro kann die Kontoumsätze direkt übernehmen. Das Konto lässt sich außerdem unkompliziert in eine Multi-Banking- oder Electronic-Banking-Software wie StarMoney einbinden, sodass du dein Geschäftskonto gemeinsam mit einem privaten Konto oder weiteren Konten verwalten kannst.
Sicherheit und Einlagensicherung
Die Deutsche Kreditbank AG ist eine Vollbank mit Sitz in Berlin (Handelsregister Amtsgericht Berlin-Charlottenburg, HRB 34165). Für die Zulassung ist die Europäische Zentralbank zuständig, für den Verbraucherschutz die BaFin. Einlagen sind gesetzlich bis 100.000 Euro pro Einlegerin und Einleger über die Entschädigungseinrichtung deutscher Banken GmbH geschützt. Darüber hinaus gehört die DKB dem freiwilligen Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands an, der Sicht- und Termineinlagen von Nicht-Kreditinstituten zusätzlich über die gesetzliche Grenze hinaus abdeckt. Im Entschädigungsfall müssen gesicherte Einlagen laut Einlagensicherungsgesetz innerhalb von sieben Arbeitstagen erstattet werden. Online-Zahlungen mit der Visa-Karte sind per 3D-Secure-Verfahren abgesichert, das Online-Banking nutzt eine Zwei-Faktor-Authentisierung.
Wie eröffne ich das DKB-Business?
Die Kontoeröffnung läuft bei der DKB vollständig online und in drei Schritten ab. Allgemeine Hinweise zum Ablauf findest du auch in unserer Anleitung zur Geschäftskonto-Eröffnung.
- Online-Antrag ausfüllen: Du trägst deine Daten in wenigen Minuten im Online-Formular ein, lädst den Antrag anschließend als PDF herunter und unterschreibst ihn.
- Per Video legitimieren: Die Identifizierung erfolgt per VideoIdent, zum Beispiel direkt über das Smartphone, dafür hältst du deinen Personalausweis bereit.
- Zugangsdaten und Karte erhalten: Nach Prüfung des Antrags erhältst du deine Unterlagen zum Geschäftskonto sowie die Visa Geschäftskreditkarte per Post.
Mehrere unabhängige Testberichte nennen neben VideoIdent auch PostIdent in einer Postfiliale als alternativen Weg zur Legitimation; auf der eigenen DKB-Seite zum Geschäftskonto wird ausschließlich VideoIdent beschrieben.
Wird das DKB-Business der SCHUFA gemeldet?
Eine offizielle Aussage der DKB dazu liegt öffentlich nicht vor. Laut mehreren unabhängigen Erfahrungsberichten fragt die DKB bei der Kontoeröffnung in der Regel die SCHUFA ab, weil zum Konto ein Kontokorrentkredit gehören kann und die Bank damit ein Überziehungsrisiko einschätzen muss. Das Konto selbst wird danach als laufender Vertrag an die SCHUFA gemeldet. Ein einzelner negativer SCHUFA-Eintrag soll laut diesen Berichten nicht automatisch zur Ablehnung führen, die DKB prüft demnach im Einzelfall. Eine Garantie dafür gibt es nicht, und wer in den letzten zwölf Monaten bereits mehrere Kontoanfragen gestellt hat, sollte das bei der Planung berücksichtigen.
Vorteile und Nachteile des DKB-Business
Vorteile:
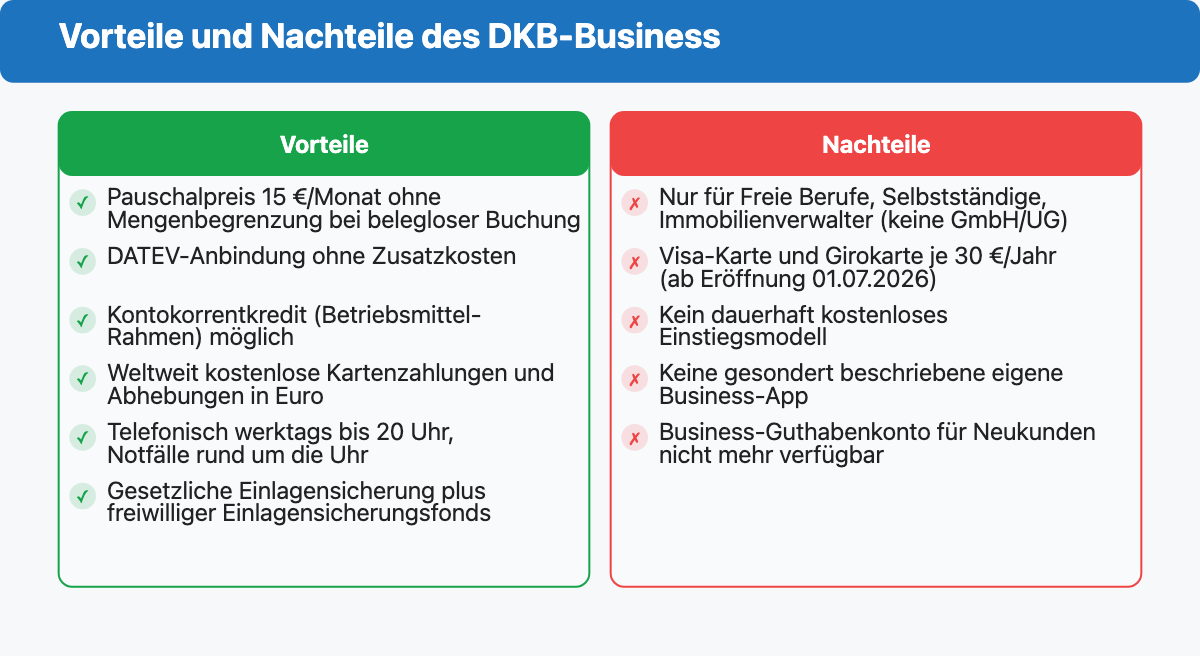
- Pauschalpreis von 15 Euro im Monat ohne Mengenbegrenzung bei belegloser Buchung
- DATEV-Anbindung ohne Zusatzkosten
- Kontokorrentkredit (Betriebsmittel-Rahmen) möglich
- Weltweit kostenlose Kartenzahlungen und Bargeldabhebungen in Euro
- Telefonische Erreichbarkeit werktags bis 20 Uhr, Notfälle rund um die Uhr
- Gesetzliche Einlagensicherung plus zusätzlicher freiwilliger Einlagensicherungsfonds
Nachteile:
- Nur für Freie Berufe, Selbstständige und gewerbliche Immobilienverwalter, keine GmbH oder UG
- Visa-Geschäftskreditkarte und Girokarte kosten je 30 Euro pro Jahr (Konten ab Eröffnung 01.07.2026)
- Kein dauerhaft kostenloses Einstiegsmodell wie bei mehreren Fintech-Wettbewerbern
- Keine gesondert beschriebene eigene Business-App; ob sich das Konto über die reguläre DKB-App verwalten lässt, nennt die offizielle Geschäftskundenseite nicht
- Das frühere Business-Guthabenkonto ist für Neukundinnen und Neukunden nicht mehr verfügbar
Kontakt und Support
Die DKB ist telefonisch unter 030 120 300 00 erreichbar: für allgemeine Anfragen montags bis freitags von 8 bis 20 Uhr (außer an bundeseinheitlichen Feiertagen), bei Notfällen wie Kartensperrungen oder Verfügungsproblemen täglich rund um die Uhr. Anfragen per E-Mail nimmt die Bank unter info@dkb.de an.
Häufige Fragen zum DKB-Business
Welche Bank steckt hinter der DKB?
Die Deutsche Kreditbank AG ist eine hundertprozentige Tochtergesellschaft der Bayerischen Landesbank (BayernLB), deren Anteilseigner wiederum der Freistaat Bayern und die bayerischen Sparkassen sind. Die DKB arbeitet als reine Direktbank ohne eigenes Filialnetz und erwirtschaftet laut BayernLB-Geschäftsbericht den größten Teil des Konzerngewinns. Für das DKB-Business ändert diese Konzernstruktur nichts an der Einlagensicherung: Sie läuft über die private Bankenabsicherung (Entschädigungseinrichtung deutscher Banken), nicht über die öffentlich-rechtliche Sicherung der Sparkassen-Finanzgruppe.
Kann ich das DKB-Business kündigen oder zu einer anderen Bank wechseln?
Die DKB nennt auf ihrer Geschäftskundenseite einen Kontowechselservice nicht ausdrücklich für das DKB-Business. Für die Kündigung reicht in der Regel ein formloses Schreiben oder der entsprechende Antrag im Online-Banking, die genauen Fristen stehen im Preis- und Leistungsverzeichnis beziehungsweise in den Allgemeinen Geschäftsbedingungen. Wie ein Kontowechsel allgemein abläuft, erklärt unser Ratgeber zum Geschäftskonto-Wechsel.
Was kostet die Visa Geschäftskreditkarte seit Juli 2026?
30 Euro im Jahr für Neueröffnungen, Details und der Bestandsschutz für ältere Konten stehen im Abschnitt zu den Kartenkosten weiter oben.
Gibt es das Business-Guthabenkonto noch?
Nein, nicht für Neukundinnen und Neukunden. Das Business-Guthabenkonto wird laut aktuellem Preis- und Leistungsverzeichnis nicht mehr neu angeboten, bestehende Konten laufen zu ihren bisherigen Konditionen weiter. An seine Stelle tritt für neue DKB-Business-Kundinnen und -Kunden das kostenlose Geschäftskunden-Tagesgeldkonto mit 1,50 Prozent Zinsen pro Jahr.
Eignet sich das DKB-Business für eine GmbH?
Nein. Das DKB-Business ist laut Preis- und Leistungsverzeichnis ausdrücklich nur für Freie Berufe, Selbstständige und gewerbliche Immobilienverwalter gedacht. Für Kapitalgesellschaften wie GmbH oder UG bietet die DKB ein separates Geschäftskonto mit eigenem Preismodell an.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 25.10.2026. So testen wir.
1 Gedanke zu „DKB Business Geschäftskonto: Kosten, Tarife und Konditionen“