


Vivid Erfahrungen 2026: Test, Kosten und Bewertung

Zuletzt aktualisiert: 24.08.2026
Vivid kostet zwischen 0 Euro und 18,90 Euro im Monat, je nach Tarif. Drei Stufen, drei Preise: Free Start, Basic und Pro. Das Geschäftskonto richtet sich an Freiberufler, Einzelunternehmer und Kapitalgesellschaften und kombiniert eine deutsche IBAN mit unbegrenzten Unterkonten, Cashback auf Kartenzahlungen und einer DATEV-Schnittstelle für die Buchhaltung. Wer eine schlanke App, spürbares Cashback und eine schnelle Kontoeröffnung sucht, bekommt bei Vivid ein digitales Konto, das in wenigen Minuten steht. Ob sich das im Alltag wirklich lohnt, hängt von der Kartennutzung, dem Bargeldbedarf und den eigenen Ansprüchen an die Einlagensicherung ab. Genau das klären wir in diesem Test.
Vivid im Kurzüberblick: Was ist Vivid Money?
Vivid wurde 2019 von Artem Yamanov und Alexander Emeshev in Berlin gegründet, beide zuvor beim russischen Neobank-Vorreiter Tinkoff tätig. Im Juni 2020 startete das Konto zunächst in Kooperation mit der Solarisbank in Deutschland, Frankreich und Spanien. Seit 2025 hat Vivid seine Ausrichtung deutlich verschoben: Der Wettbewerb um Privatkunden gegen Revolut und N26 lief teuer und zäh, deshalb konzentriert sich das Unternehmen inzwischen stärker auf Geschäftskunden und Unternehmenskonten, ohne das private Girokonto komplett aufzugeben.
In der Gründungsphase investierte Vivid nach Medienberichten rund 50 Millionen Euro in Marketing und Cashback-Aktionen von bis zu 20 Prozent, um schnell Privatkunden zu gewinnen, finanziert unter anderem durch eine Finanzierungsrunde mit dem japanischen Investor SoftBank und einer Bewertung von rund 750 Millionen Euro. Der direkte Wettbewerb um Privatkunden gegen etablierte Neobanken blieb trotzdem teuer, weshalb sich das Unternehmen seit 2025 klarer auf das Geschäftskundengeschäft konzentriert, ohne das Girokonto für Privatpersonen komplett einzustellen.
Rechtlich ist Vivid Money S.A. ein E-Geld-Institut mit Sitz in Luxemburg, reguliert von der dortigen Finanzaufsicht CSSF unter der Registrierungsnummer W00000015. Das Unternehmen ist also keine Bank mit Volllizenz, sondern darf elektronisches Geld ausgeben und Zahlungsdienste anbieten. Was das für die Sicherheit der Kundengelder bedeutet, erklären wir weiter unten im Abschnitt zur Regulierung. Zum Kernangebot der Business-Tarife gehören eine deutsche IBAN, virtuelle und physische Karten, unbegrenzte Unterkonten mit eigener IBAN sowie eine Anbindung an Buchhaltungssoftware wie DATEV, sevDesk und Lexware Office direkt aus der App.
Was kostet Vivid Business? Die drei Tarife im Vergleich
Vivid Business kostet 0 Euro im Free-Start-Tarif, 6,90 Euro im Basic-Tarif und 18,90 Euro im Pro-Tarif, jeweils netto ohne Mehrwertsteuer und pro Monat. Alle drei Tarife enthalten eine deutsche IBAN, unbegrenzte Unterkonten und die DATEV-Schnittstelle, unterscheiden sich aber deutlich bei Cashback, Support und dem kostenfreien Bargeld-Kontingent.
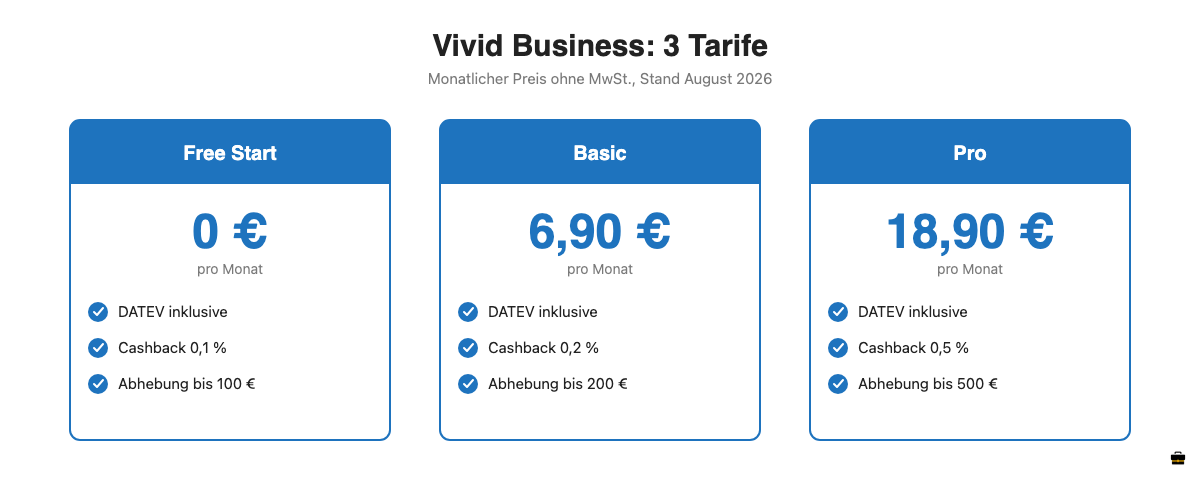
| Tarif | Preis/Monat | DATEV-Schnittstelle | Unterkonten | Cashback (Basis / max. Kategorie) | Kostenlose Bargeldabhebung |
|---|---|---|---|---|---|
| Free Start | 0 € | Ja | unbegrenzt | 0,1 % / bis 2 % | bis 100 €/Monat |
| Basic | 6,90 € | Ja | unbegrenzt | 0,2 % / bis 4 % | bis 200 €/Monat |
| Pro | 18,90 € | Ja | unbegrenzt | 0,5 % / bis 6 % | bis 500 €/Monat |
Alle Preise sind Nettopreise, Stand August 2026, ein Blick auf die aktuelle Vivid-Preisseite vor Vertragsabschluss lohnt sich trotzdem immer. Beim Basic-Tarif sind zusätzlich fünf ausgehende SWIFT-Überweisungen im Monat kostenlos, danach kostet jede weitere 5 Euro. Im Pro-Tarif sind es zehn kostenlose SWIFT-Überweisungen im Monat, ebenfalls mit 5 Euro je weiterer Überweisung danach. Im Free-Start-Tarif ist jede SWIFT-Überweisung kostenpflichtig. Nur der Pro-Tarif enthält zusätzlich ein dediziertes Support-Team, in den beiden anderen Tarifen läuft der Kontakt über den regulären Kundenservice.
SEPA-Überweisungen innerhalb der Eurozone laufen in allen drei Tarifen kostenlos und meist in Echtzeit ab, was gerade beim Bezahlen von Lieferantenrechnungen oder beim schnellen Ausgleich zwischen Unterkonten praktisch ist. Bei häufigen Zahlungen außerhalb der Eurozone lohnt sich deshalb vorab ein genauer Blick auf das monatliche SWIFT-Kontingent. Die Kosten summieren sich bei regelmäßigen Auslandsüberweisungen über das Jahr gerechnet schnell.
DATEV-Schnittstelle und Buchhaltung bei Vivid
Ja, Vivid unterstützt eine DATEV-Schnittstelle, und zwar in allen drei Business-Tarifen einschließlich des kostenlosen Free-Start-Kontos. Das ist ein Punkt, an dem einzelne Testberichte im Netz noch veraltete Informationen zeigen: Wer heute noch liest, Vivid biete keine DATEV-Anbindung, vergleicht mit einem älteren Stand des Produkts. Aktuell synchronisiert Vivid Kontoumsätze und Kontoauszüge direkt mit DATEV, außerdem mit sevDesk, Lexware Office und weiteren Buchhaltungsprogrammen.
Neben der reinen DATEV-Anbindung bietet Vivid ein eingebautes Rechnungstool und eine digitale Belegverwaltung, sodass Quittungen direkt in der App fotografiert und Transaktionen automatisch kategorisiert werden können. Für Selbstständige, die ihre Buchhaltung selbst über DATEV oder eine der angebundenen Alternativen erledigen, spart das den manuellen CSV-Export, den viele reine Neobanken noch verlangen. Wer ohnehin zwischen mehreren Buchhaltungsprogrammen abwägt, findet im Vergleich sevDesk vs DATEV eine Einordnung, welches Tool zur eigenen Kontogröße passt.
Für wen eignet sich Vivid Business?
Vivid richtet sich an ein breites Spektrum an Rechtsformen: Freiberufler, Einzelunternehmer, Gewerbetreibende, aber auch UG, GmbH und GmbH & Co. KG können ein Geschäftskonto eröffnen, jeweils ohne SCHUFA-Prüfung. Für Vereine oder Genossenschaften ist Vivid dagegen keine typische Wahl, hier setzen die meisten Anbieter eigene Vereinskonten voraus.
- Freiberufler und Solo-Selbstständige mit geringem Bargeldbedarf finden im Free-Start-Tarif einen kostenlosen Einstieg ohne Fixkosten.
- Einzelunternehmer und kleine Teams mit regelmäßigem Kartenumsatz profitieren im Basic-Tarif vom höheren Cashback und dem größeren SWIFT-Kontingent.
- Wachsende Unternehmen mit internationalen Zahlungen und Bedarf an einem dedizierten Ansprechpartner sind im Pro-Tarif am besten aufgehoben.
- Bargeldintensive Geschäfte wie Einzelhandel oder Gastronomie sind bei Vivid an der falschen Adresse, dazu mehr im nächsten Abschnitt.
Ein zweites Muster taucht in Erfahrungsberichten häufig auf: Unternehmen mit Hausbankkonto nutzen Vivid gezielt als schlankes Zweitkonto für Rechnungsstellung, Unterkonten und Kartenausgaben. Dafür reicht meist schon der kostenlose Free-Start-Tarif, solange das monatliche Bargeldaufkommen gering bleibt.
Bargeld einzahlen und abheben: Wo Vivid an Grenzen stößt
Nein, Bargeldeinzahlungen sind für das Vivid-Geschäftskonto aktuell nicht möglich. Das e-Geld-Konto lässt sich ausschließlich digital per Überweisung oder Kartenzahlung aufladen, ein eigenes Automaten- oder Filialnetz für Einzahlungen gibt es nicht. Für Unternehmen mit regelmäßigen Bareinnahmen, etwa im Einzelhandel oder in der Gastronomie, ist Vivid deshalb nicht als alleiniges Hauptkonto geeignet.
Bargeldabheben funktioniert dagegen an einem Automatennetz mit rund 50.000 Geräten, allerdings mit klaren Grenzen je Tarif. Wird das kostenfreie Kontingent überschritten, wird eine Gebühr von rund 1 bis 2 Prozent der Abhebesumme fällig.
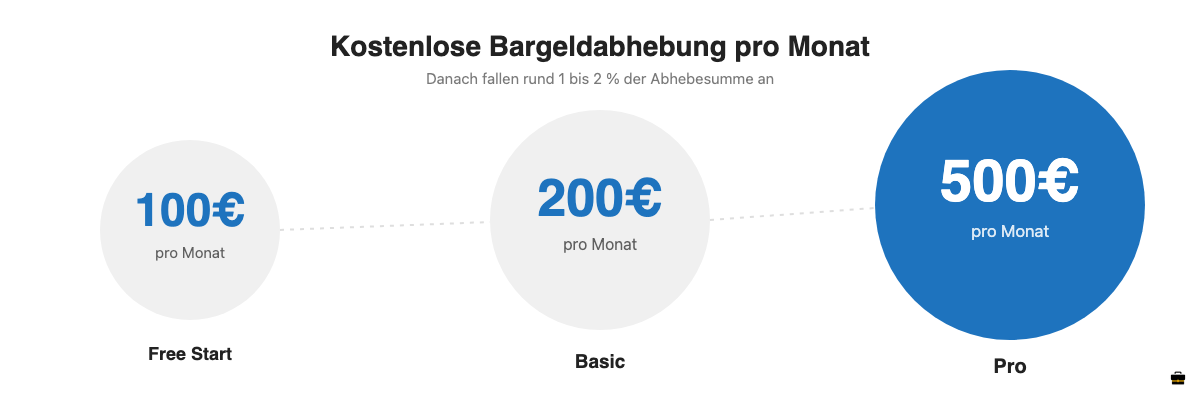
| Tarif | Kostenlose Abhebung/Monat | Gebühr darüber hinaus |
|---|---|---|
| Free Start | bis 100 € | ca. 2 % der Abhebesumme |
| Basic | bis 200 € | ca. 1 % der Abhebesumme |
| Pro | bis 500 € | ca. 1 % der Abhebesumme |
Diese Werte werden auf der offiziellen Vivid-Preisseite nicht tabellarisch ausgewiesen, sie stammen aus mehreren übereinstimmenden unabhängigen Testberichten und dem Vivid-Hilfebereich. Wer regelmäßig größere Bargeldsummen abhebt, sollte das kostenfreie Kontingent des jeweiligen Tarifs vorher genau gegenrechnen.
Gelegentliche Barauslagen, etwa für Trinkgelder oder kleinere Einkäufe, deckt selbst der Free-Start-Tarif meist problemlos ab. Wer dagegen laufend Bareinnahmen verbucht, kommt an einem zweiten Konto bei einer klassischen Bank mit eigenem Einzahlungsnetz kaum vorbei. Vivid schließt diese Lücke bewusst nicht.
Zinsen, Cashback und Sparen mit Vivid Business
Vivid bietet auf Guthaben in Unterkonten zeitlich befristete Aktionszinsen: In den ersten Monaten nach Eröffnung gibt es bis zu 4 Prozent per annum auf Euro-Guthaben und bis zu 5 Prozent per annum auf US-Dollar- und Pfund-Guthaben, danach sinken die Sätze tarifabhängig auf ein niedrigeres Dauerniveau. Diese Konditionen können sich ändern, ein Blick auf die aktuelle Vivid-Seite vor der Kontoeröffnung ist deshalb sinnvoll.
Beim Cashback zahlt sich der teurere Tarif aus: Während Free Start nur 0,1 Prozent garantiertes Cashback bietet, steigt das im Pro-Tarif auf 0,5 Prozent, jeweils mit deutlich höheren Sätzen von bis zu 2, 4 oder 6 Prozent bei ausgewählten Partnermarken und Kategorien. Wer viel über die Geschäftskarte bezahlt, etwa für Software-Abos oder Reisekosten, kann das Cashback über ein Jahr gerechnet spürbar spüren, besonders im Pro-Tarif.
Ist Vivid sicher? Einlagensicherung und Regulierung erklärt
Nein, eine klassische gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde, wie sie bei Banken mit Volllizenz über die deutsche Entschädigungseinrichtung gilt, gibt es bei Vivid nicht. Der Grund liegt in der Regulierung: Vivid Money S.A. ist ein e-Geld-Institut unter Aufsicht der luxemburgischen Finanzaufsicht CSSF, keine Bank. Für e-Geld-Institute greift das gesetzliche Einlagensicherungssystem nicht in derselben Form wie für Banken.
Trotzdem sind Kundengelder nicht ungeschützt. Vivid trennt Kundengelder strikt vom eigenen Firmenvermögen und legt sie unter anderem in Einlagen bei der Zentralbank von Luxemburg sowie in Geldmarktfonds mit AAA- beziehungsweise Aaa-Rating großer Ratingagenturen an. Dieser Schutzmechanismus wird als Segregation oder Safeguarding bezeichnet: Im Falle einer Insolvenz von Vivid sollen die getrennt verwahrten Kundengelder rechtlich nicht in die Insolvenzmasse fallen, sondern an die Kunden zurückfließen. Eine klassische Einlagensicherung im gesetzlichen Sinne ist das trotzdem nicht, und wer maximale Rechtssicherheit nach deutschem Einlagensicherungsgesetz erwartet, sollte diesen Unterschied vor der Kontoeröffnung kennen.

Für die Kontosicherheit im Alltag setzt Vivid auf 2-Faktor-Authentifizierung, 3D Secure bei Online-Zahlungen und die Möglichkeit, Karten jederzeit direkt in der App zu sperren. Auf der eigenen Startseite weist Vivid eine Trustpilot-Bewertung von „Excellent“ bei mehr als 28.000 Bewertungen aus, mit wiederkehrendem Lob für Bedienbarkeit und Reaktionsgeschwindigkeit des Supports, allerdings auch mit vereinzelter Kritik, die im nächsten Abschnitt eingeordnet wird.
Vivid im Test: Was Nutzer positiv und negativ bewerten
In Erfahrungsberichten wiederholt sich ein klares Muster: Am häufigsten gelobt werden die einfache, aufgeräumte App und die schnelle Reaktion des Kundenservice bei einfachen Anliegen, am häufigsten kritisiert wird das vergleichsweise niedrige kostenfreie Bargeld-Kontingent gerade im Free-Start-Tarif.
Vorteile:
- Kontoeröffnung vollständig online in wenigen Minuten, ohne SCHUFA-Abfrage
- Mit Free Start ein dauerhaft kostenloser Einstiegstarif für Freiberufler und Kleingewerbe
- DATEV-Schnittstelle bereits im kostenlosen Tarif enthalten, nicht erst ab einer teureren Stufe
- Unbegrenzte Unterkonten mit eigener IBAN in allen drei Tarifen, praktisch für Steuerrücklagen oder einzelne Projekte
- Cashback bis zu 6 Prozent bei ausgewählten Kategorien im Pro-Tarif, spürbar über deutschen Durchschnittskonten
- Echtzeitüberweisungen innerhalb weniger Sekunden zwischen Vivid-Konten
Nachteile:
- Keine Bargeldeinzahlungen möglich, da Vivid ein rein digitales Konto ohne eigenes Filial- und Automatennetz für Einzahlungen ist
- Keine klassische, gesetzliche Einlagensicherung, weil Vivid als e-Geld-Institut und nicht als Bank mit Volllizenz reguliert ist
- Kostenfreies Bargeld-Kontingent im Free-Start-Tarif mit 100 Euro im Monat vergleichsweise knapp bemessen
- Vereinzelte Nutzerberichte schildern zeitweise Kontosperrungen während interner Betrugsprüfungen, die nach Angaben Betroffener mehrere Tage bis Wochen dauern können
- Kein dediziertes Support-Team außerhalb des Pro-Tarifs
Häufige Fragen zu Vivid Business
Was kostet Vivid im Monat?
Vivid kostet 0 Euro im Free-Start-Tarif, 6,90 Euro im Basic-Tarif und 18,90 Euro im Pro-Tarif, jeweils netto pro Monat. Alle drei Tarife enthalten eine DATEV-Schnittstelle und unbegrenzte Unterkonten.
Ist Vivid sicher?
Vivid ist als e-Geld-Institut unter Aufsicht der luxemburgischen Finanzaufsicht CSSF reguliert und trennt Kundengelder vom eigenen Vermögen über Segregation und Geldmarktfonds. Eine klassische, gesetzliche Einlagensicherung wie bei einer Bank mit Volllizenz gibt es dabei nicht.
Gibt es bei Vivid eine DATEV-Schnittstelle?
Ja, alle drei Business-Tarife von Vivid, einschließlich des kostenlosen Free-Start-Kontos, unterstützen eine direkte DATEV-Anbindung sowie Schnittstellen zu sevDesk und Lexware Office.
Kann man bei Vivid Bargeld einzahlen?
Nein, Bargeldeinzahlungen sind für das Vivid-Geschäftskonto derzeit nicht möglich. Abhebungen sind je nach Tarif bis zu einer bestimmten monatlichen Summe kostenlos, danach wird eine Gebühr von rund 1 bis 2 Prozent fällig.
Ist Vivid eine Bank?
Nein, Vivid Money S.A. ist keine Bank, sondern ein e-Geld-Institut mit einer eigenen Lizenz der luxemburgischen Finanzaufsicht CSSF. Kundengelder werden deshalb über Segregation und Geldmarktfonds gesichert statt über eine klassische Einlagensicherung.
Fazit: Lohnt sich Vivid Business?
Für Freiberufler und kleine Unternehmen mit überwiegend digitalem Zahlungsverkehr ist Vivid Business eine der günstigeren Optionen am Markt, gerade weil die DATEV-Schnittstelle schon im kostenlosen Tarif enthalten ist und Cashback sowie unbegrenzte Unterkonten in allen drei Stufen mitkommen. Wer viel mit der Karte zahlt und Wert auf spürbares Cashback legt, fährt im Pro-Tarif am besten, während Free Start für einen kostenlosen Einstieg ohne Fixkosten völlig ausreicht.
Wer dagegen auf regelmäßige Bargeldeinzahlungen angewiesen ist oder maximale Rechtssicherheit nach klassischem Einlagensicherungsgesetz erwartet, sollte Vivid nicht als alleiniges Hauptkonto wählen. Ein zweites Konto bei einer Bank mit Volllizenz und eigenem Automatennetz für Einzahlungen bleibt in diesem Fall sinnvoll. Wer nach dem Lesen unsicher ist, ob Vivid die richtige Wahl ist, findet weitere Einzeltests auf diesem Blog, etwa den Qonto Test, den Finom Test oder den Revolut Test, sowie eine breitere Marktübersicht im Neobanken-Vergleich und im allgemeinen Geschäftskonto-Vergleich. Wer speziell als Freiberufler passende Optionen sucht, wird im Beitrag Geschäftskonto für Freiberufler fündig.
Mehr über den Autor:
Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Gründer von geschaeftskonto.io, einer Marke der LBC Finance UG. Er hat schon einige Unternehmen gegründet und Geschäftskonten eröffnet. Sein Wissen darüber teilt er auf geschaeftskonto.io.