


bestes Konto: Plus
Was ist Kontist?
Kontist ist ein digitales Geschäftskonto aus Berlin. Es richtet sich gezielt an Selbstständige, Freelancer und kleine Unternehmen wie GmbH, UG oder GbR. Seit 2025 gehört Kontist zur Shine-Gruppe und damit zur Société Générale, das Produkt firmiert seitdem als "Kontist by Shine", betrieben von der Shine Germany GmbH, vormals Kontist GmbH. An Marke und Funktionsumfang für Bestandskunden ändert das zunächst wenig, wohl aber an der Eigentümerstruktur im Hintergrund. Eine eigene Banklizenz besitzt Kontist weiterhin nicht. Konto und Visa-Karte laufen technisch und regulatorisch über die Solaris SE, ein von der BaFin beaufsichtigtes Kreditinstitut. Das ist im deutschen Fintech-Markt ein gängiges Modell und betrifft auch andere digitale Kontoanbieter, sollte aber vor der Kontoeröffnung bewusst sein.

Das Kernversprechen von Kontist ist nicht das Konto selbst, sondern das, was drumherum gebaut ist: eine App, die aus jeder Einzahlung automatisch die voraussichtliche Einkommen- und Umsatzsteuer herausrechnet und beiseitelegt. Für Leute, die ihre Steuerrücklage sonst manuell auf einem Sparbuch führen, ist das der eigentliche Grund, sich mit Kontist zu beschäftigen. Ein Beispiel macht das greifbar: Geht eine Rechnung über 3.000 Euro netto ein, berechnet die App im Hintergrund die voraussichtliche Einkommen- und Umsatzsteuer und markiert einen entsprechenden Betrag als "nicht verfügbar", noch bevor man selbst ans Sparen denkt. Kontist betreibt dabei kein eigenes Filialnetz und bietet keine persönliche Vor-Ort-Beratung an; Kontoführung, Steuerschätzung, Rechnungsstellung und Kartenverwaltung laufen vollständig über App und Web-Banking.
Für wen lohnt sich Kontist?
Kontist passt am besten zu digitalen Selbstständigen und Freelancern. Zur Zielgruppe zählen alle, die kaum Bargeld bewegen, ihre Rechnungen ohnehin digital stellen und sich vor der jährlichen Steuernachzahlung schützen wollen. Auch kleinere GmbHs und UGs mit überschaubarem Buchungsvolumen können mit dem Plus-Tarif und DATEV-Export gut arbeiten, sofern der Steuerberater die Schnittstelle unterstützt.
Weniger geeignet ist Kontist für Unternehmen mit regelmäßigem Bargeldverkehr, etwa im Einzelhandel oder in der Gastronomie. Gleiches gilt für Teams, die viele Nutzer mit unterschiedlichen Rechten auf einem Konto brauchen. Hier liefern andere Anbieter mit ausgebautem Rechte- und Rollenmanagement mehr Flexibilität.
Eine gute Faustregel: Wer sich fragt, ob er oder sie eher zur Zielgruppe "digitale Dienstleistung, ein bis zwei Personen, Rechnung statt Kasse" gehört, liegt bei Kontist meist richtig. Wer dagegen ständig zwischen Lager, Laden und mehreren Mitarbeitenden mit Zugriff auf das Konto jongliert, wird die Grenzen des Angebots schnell spüren.
Kontist passt zu dir, wenn:
- du als Freiberufler:in oder Solo-Selbstständige:r digital Rechnungen stellst
- du deine Steuerrücklage nicht mehr manuell verwalten willst
- du kaum bis kein Bargeld im Geschäftsalltag bewegst
- du als kleine GmbH/UG mit überschaubarem Buchungsvolumen einen DATEV-Export brauchst (Plus-Tarif)
Kontist Tarife und Preise 2026
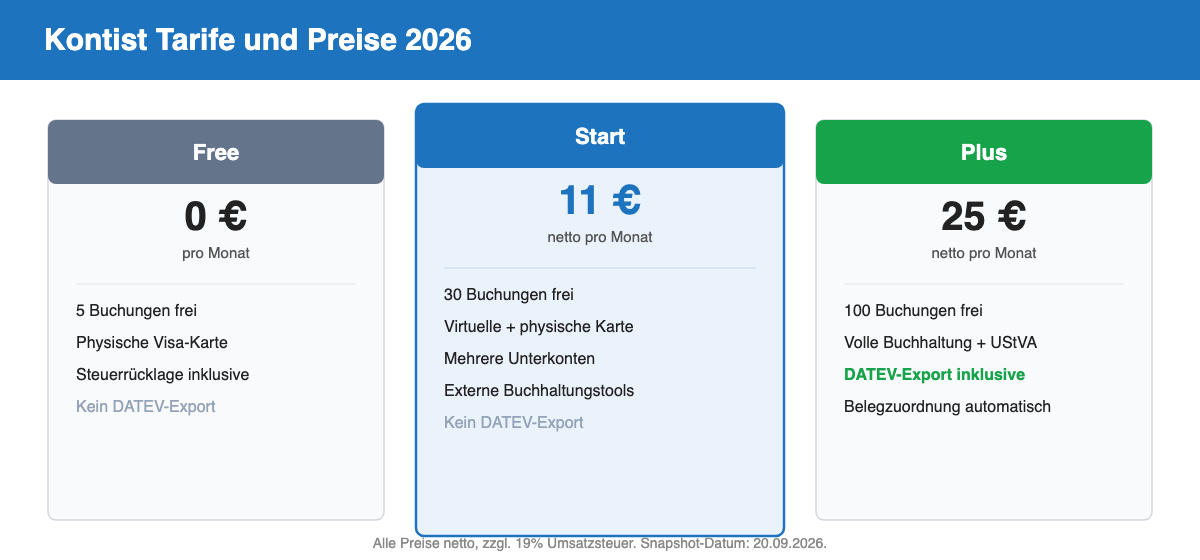
Kontist arbeitet mit drei Tarifen: Free, Start und Plus. Sie unterscheiden sich vor allem im Funktionsumfang für Buchhaltung, in der Zahl der kostenlosen Buchungen und im Telefon-Support. Free kostet 0 Euro und eignet sich für den Einstieg, Start liegt bei 11 Euro netto mit mehr Freikontingent, Plus bei 25 Euro netto mit vollem DATEV-Export.
- 3 Tarife: Bewertung: 0 → 4
Wöchentlicher Abgleich mit den Preisverzeichnissen der Anbieter.
Kontist Free
Kontist Free kostet 0 Euro im Monat und bringt 5 kostenlose Buchungen mit, jede weitere Transaktion wird einzeln mit 0,25 Euro berechnet. Enthalten ist eine physische Visa Debitkarte ohne Kartengebühr. 2 Bargeldabhebungen pro Monat sind kostenlos, danach fallen 2 Euro pro Abhebung an, Fremdwährungszahlungen kosten 2 Prozent Aufschlag. Telefon-Support gibt es im Free-Tarif nicht, E-Mail und Live-Chat sind verfügbar. Unterkonten für Steuerrücklagen sind in diesem Tarif nicht enthalten. Ein DATEV-Export fehlt. Bewertung laut interner Datenbank: 64 von 100 Punkten (3,5 Sterne).
Kontist Start
Kontist Start kostet 11 Euro netto im Monat (rund 13,09 Euro brutto) und liefert 30 kostenlose Buchungen, danach 0,25 Euro je Transaktion. Dazu kommen eine physische und virtuelle Visa Debitkarte, 3 Unterkonten für Steuerrücklagen und die Anbindung an externe Buchhaltungstools. 4 Bargeldabhebungen pro Monat sind kostenlos, danach 2 Euro pro Abhebung, Fremdwährung kostet 1,75 Prozent. Telefon-, E-Mail- und Live-Chat-Support sind alle verfügbar. Ein DATEV-Export ist im Start-Tarif noch nicht enthalten. Bewertung: 67 von 100 Punkten (3,7 Sterne).
Kontist Plus
Kontist Plus liegt bei 25 Euro netto im Monat (knapp 29,75 Euro brutto) und bringt 100 kostenlose Buchungen sowie die vollständige Buchhaltungsintegration inklusive Unterstützung für die Umsatzsteuervoranmeldung. Der DATEV-Export mit Belegen ist ausschließlich in diesem Tarif enthalten, ein Punkt, an dem andere Vergleichsseiten teilweise ungenau bleiben. Kostenlose Bargeldabhebungen gibt es im Plus-Tarif nicht, jede Abhebung kostet 2 Euro, Fremdwährung 1,5 Prozent. 5 Unterkonten stehen zur Verfügung, Telefon-, E-Mail- und Live-Chat-Support sind vollständig verfügbar. Bewertung: 70 von 100 Punkten (3,9 Sterne), der höchste Wert der drei Tarife.
| Tarif | Preis/Monat (netto) | Buchungen inkl. | Bargeld kostenlos | DATEV | Telefon-Support | Bewertung |
|---|---|---|---|---|---|---|
| Free | 0 Euro | 5 | 2x/Monat | nein | nein | 3,5 / 5 |
| Start | 11 Euro | 30 | 4x/Monat | nein | ja | 3,7 / 5 |
| Plus | 25 Euro | 100 | nein | ja | ja | 3,9 / 5 |
Snapshot-Datum der Tarifdaten: 20.09.2026 (Quelle: interne Anbieter-Datenbank).
Wichtig für die Kalkulation: Alle Preise sind netto angegeben. Die 19 Prozent Umsatzsteuer kommen für umsatzsteuerpflichtige Nutzer noch oben drauf, lässt sich aber über die Vorsteuer wieder geltend machen. Wer als Kleinunternehmer nach Paragraf 19 UStG von der Umsatzsteuer befreit ist, zahlt entsprechend nur den Nettobetrag.
Kontoeröffnung: So funktioniert es
Der Ablauf ist bei Kontist bewusst kurz gehalten und läuft vollständig digital ab.
- Tarif wählen und Unternehmensform angeben, also Einzelunternehmen, Freiberuf, GbR, UG oder GmbH.
- Persönliche Daten und Steuernummer beziehungsweise Handelsregisterauszug hochladen.
- Identität per Video-Ident oder Ausweis-App bestätigen.
- Konto ist in der Regel innerhalb weniger Tage nutzbar, die Karte folgt per Post.
Was du für die Kontoeröffnung brauchst:
- gültigen Personalausweis oder Reisepass
- Steuernummer oder Handelsregisterauszug (je nach Unternehmensform)
- Smartphone oder Webcam für die Video-Identifikation
- keinen negativen Schufa-Eintrag, der eine Einzelfallprüfung auslöst
Eine Filiale betritt man dabei nie. Für alle, die schon einmal wochenlang auf einen Termin bei einer klassischen Hausbank gewartet haben, ist das der spürbarste Unterschied.
App und Alltag
Das zentrale Feature von Kontist ist die automatische Steuerschätzung. Bei jedem Zahlungseingang berechnet die App im Hintergrund, wie viel davon später an Einkommen- und Umsatzsteuer fällig wird, und verschiebt diesen Betrag optisch auf ein virtuelles Unterkonto. Das Geld bleibt technisch auf dem Hauptkonto, ist aber als nicht verfügbar markiert, sodass man es nicht versehentlich ausgibt. Diese Funktion ist in allen drei Tarifen enthalten, in Start und Plus ergänzt um echte Unterkonten und Buchhaltungsanbindungen.
Die Kontist App ist im Apple App Store mit rund 4,7 von 5 Sternen bewertet, im Google Play Store liegt der Wert bei rund 4,5 Sternen. In der Praxis ist die Bedienung reduziert und klar strukturiert: Kontostand, Steuerrücklage und offene Rechnungen sind direkt auf dem Startbildschirm sichtbar, ohne dass man sich durch mehrere Menüebenen klicken muss.
Ein Punkt, den man realistisch einordnen sollte: Die Steuerschätzung basiert auf den bisherigen Einnahmen und gängigen Annahmen zum persönlichen Steuersatz, nicht auf einer verbindlichen Berechnung durch das Finanzamt. Wer nebenberuflich tätig ist, hohe Werbungskosten hat oder mehrere Einkunftsarten kombiniert, sollte die App-Schätzung als Orientierung nehmen und die tatsächliche Steuerlast weiterhin mit dem Steuerberater oder über die Steuererklärung abgleichen.
Buchhaltung und DATEV
Eine DATEV-Schnittstelle bietet nur der Plus-Tarif für 25 Euro netto im Monat. Free und Start bleiben auf Beleg- und Buchungsfunktionen ohne DATEV-Export beschränkt. Für kleine Unternehmen mit Steuerberater ist diese Tarif-Grenze oft entscheidend: Wer plant, Buchungen direkt an eine Kanzlei zu übergeben, sollte von Anfang an mit den 25 Euro netto pro Monat kalkulieren und nicht mit dem günstigeren Start-Tarif.
Neben DATEV bietet Kontist in allen Tarifen eine Anbindung an gängige externe Buchhaltungstools sowie ein integriertes Rechnungstool. Damit lassen sich Ausgangsrechnungen direkt in der App erstellen und dem passenden Zahlungseingang zuordnen. Für einfache Fälle, etwa Kleinunternehmer ohne Steuerberater, reicht das oft schon aus. Für eine GmbH mit externem Buchhalter führt dagegen kein Weg am Plus-Tarif vorbei.
DATEV gibt es nur im Plus-Tarif. Free und Start bieten Rechnungstool und Buchhaltungsanbindung, aber keinen DATEV-Export mit Belegzuordnung.
Bargeld und Karten
Kontist ist ein volldigitales Konto: Bareinzahlungen am Schalter sind nicht möglich. Bargeldabhebungen funktionieren ausschließlich per Karte am Geldautomaten, mit tarifabhängigem Freikontingent: 2 kostenlose Abhebungen im Free-Tarif, 4 im Start-Tarif, im Plus-Tarif ist jede Abhebung kostenpflichtig. Danach kostet jede Abhebung 2 Euro, Fremdwährungszahlungen verursachen je nach Tarif zwischen 1,5 und 2 Prozent Aufschlag.
Alle drei Tarife enthalten eine physische Visa Debitkarte, Start und Plus zusätzlich eine virtuelle Zusatzkarte ohne Aufpreis. Da Kontist selbst keine Banklizenz besitzt, greift bei der Einlagensicherung die gesetzliche Regelung über den Partner Solaris SE: Guthaben sind bis 100.000 Euro pro Kunde durch die deutsche Einlagensicherung abgedeckt, genau wie bei einer klassischen Bank. Eine Verzinsung des Guthabens bietet Kontist nicht an; für größere Rücklagen lohnt sich eher ein separates Tagesgeldkonto.
Kontakt und Support
Kontist ist per E-Mail, Live-Chat und, tarifabhängig, per Telefon erreichbar, werktags von Montag bis Freitag zwischen 9 und 18 Uhr. Telefon-Support ist ausschließlich in den Tarifen Start und Plus enthalten, im kostenlosen Free-Tarif bleiben nur E-Mail und Live-Chat.
Auf Trustpilot kommt Kontist auf 4,7 von 5 Sternen bei 1.426 Bewertungen (Stand: 21.09.2026). Wiederkehrendes Lob gilt schnellem, kompetentem Support und einer klaren, verständlichen Kommunikation. Vereinzelte Kritik betrifft längere Reaktionszeiten bei komplexeren Anliegen, etwa wenn ein Fall an eine Fachabteilung weitergeleitet werden muss, sowie einen isolierten Fall einer mehrtägigen Kontoeröffnungs-Ablehnung ohne klare Begründung. Für einfache Fragen zu Buchungen oder zur Kartenfunktion reicht der Chat meist aus, bei steuerlichen Detailfragen empfiehlt sich zusätzlich Rücksprache mit dem eigenen Steuerberater.
Vor- und Nachteile von Kontist
Vorteile:

- Kostenloser Einstiegstarif für Gründer
- Echtzeit-Steuerrücklage ohne manuellen Aufwand
- Schnelle und volldigitale Kontoeröffnung
- Kontoeröffnung ist auch bei negativer Schufa in der Regel möglich
- Integriertes Rechnungstool spart ein zusätzliches Tool
Nachteile:
- Vereinzelte Nutzerberichte auf Trustpilot nennen längere Reaktionszeiten bei komplexeren Support-Anliegen
- Kein eigenes Bankprodukt, sondern Partnerbank Solaris SE im Hintergrund
- Keine Bargeldeinzahlung möglich
- DATEV-Export nur im teuersten Tarif verfügbar
- Keine Verzinsung des Guthabens
- Kein Filialnetz oder persönliche Vor-Ort-Beratung
Kosten im Jahr für drei Profile
Zahlen wirken abstrakt, solange man sie nicht auf ein echtes Jahr anwendet. Drei Profile zeigen den Unterschied zwischen den Tarifen.
| Profil | Passender Tarif | Kosten pro Jahr |
|---|---|---|
| Solo-Freelancer, wenige Buchungen, kein Steuerberater | Kontist Free | 0 Euro |
| Wachsendes Team / mehr Rechnungen, ohne DATEV-Bedarf | Kontist Start | 132 Euro netto (rund 157 Euro brutto) |
| Buchhaltungsintensives Business mit Steuerberater und DATEV | Kontist Plus | 300 Euro netto (rund 357 Euro brutto) |
Eine Grafikdesignerin mit acht Rechnungen im Monat und ohne Steuerberater kommt mit Kontist Start für 132 Euro netto im Jahr aus. Die 30 kostenlosen Buchungen decken Ein- und Ausgänge locker ab, ein DATEV-Export wird nicht gebraucht.
Ein IT-Freelancer mit Steuerberater und rund 40 Buchungen im Monat braucht dagegen Plus für 300 Euro netto im Jahr, allein wegen des DATEV-Exports. Ohne diesen Tarif müsste die Kanzlei Belege manuell nachpflegen, was am Ende teurer ist als die Tarifdifferenz von 168 Euro im Jahr.
Eine frisch gegründete UG mit wenigen Buchungen im ersten Jahr kann problemlos mit Kontist Free starten und erst upgraden, wenn das Buchungsvolumen tatsächlich steigt. Wichtig ist, den Wechsel nicht zu verpassen, sobald mehr als 5 Transaktionen im Monat anfallen, sonst summieren sich die Einzelgebühren schnell auf mehr, als der Start-Tarif kosten würde.
Fazit: Lohnt sich Kontist 2026?
Kontist ist kein austauschbares Geschäftskonto, sondern ein Werkzeug mit einer klaren Idee dahinter. Steuern sollen nicht am Jahresende zu einem Schock werden, sondern laufend im Blick bleiben. Für digitale Freelancer und kleine Selbstständige ohne Bargeldbedarf ist das ein echter Mehrwert, besonders im kostenlosen oder im Start-Tarif.
Wer DATEV braucht, muss den Plus-Tarif einplanen und die 300 Euro netto im Jahr gegen den Nutzen der automatisierten Steuerrücklage abwägen. Wer dagegen Bargeld bewegt oder ein Team mit mehreren Zugriffsrechten verwalten muss, sollte eher bei einem anderen Anbieter aus dem Geschäftskonto-Vergleich auf diesem Blog schauen.
Unterm Strich gilt: Für die Zielgruppe, für die Kontist gebaut wurde, digitale Selbstständige mit wenig Bargeldbedarf, lohnt sich der Umstieg in den meisten Fällen.
FAQ
Was kostet Kontist im Monat?
Die Tarife reichen von 0 Euro für Kontist Free über 11 Euro netto für Start bis 25 Euro netto für Plus, jeweils zzgl. 19 Prozent Umsatzsteuer.
Gehört Kontist noch zu einem eigenständigen Unternehmen?
Nein, seit 2025 ist Kontist Teil der Shine-Gruppe und damit der Société Générale. Das Produkt heißt seitdem offiziell "Kontist by Shine", Betreiber ist die Shine Germany GmbH, vormals Kontist GmbH. Marke und Kernfunktionen bleiben für Bestandskunden zunächst unverändert.
Hat Kontist eine eigene Banklizenz?
Nein. Kontist arbeitet mit der Solaris SE als lizenziertem Partnerinstitut zusammen, das von der BaFin beaufsichtigt wird.
Ist Kontist mit DATEV kompatibel?
Ja, allerdings nur im Plus-Tarif für 25 Euro netto im Monat. In Free und Start fehlt der DATEV-Export.
Kann ich bei Kontist Bargeld einzahlen?
Nein, Kontist ist ein volldigitales Konto ohne Möglichkeit zur Bareinzahlung.
Bekomme ich bei Kontist trotz negativer Schufa ein Konto?
In der Regel ja. Eine Kontoeröffnung ist bei Kontist auch mit negativem Schufa-Eintrag meist möglich, eine Einzelfallprüfung bleibt aber vorbehalten.
Wie sicher ist mein Geld bei Kontist?
Guthaben sind über die Partnerbank Solaris SE durch die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde abgesichert.
Hat Kontist Free einen Telefon-Support?
Nein. Telefon-Support gibt es nur in den Tarifen Start und Plus. Im Free-Tarif stehen E-Mail und Live-Chat zur Verfügung.
Lohnt sich Kontist auch für eine GmbH?
Ja, sofern das Buchungsvolumen überschaubar bleibt und der Steuerberater DATEV nutzt. Dafür ist der Plus-Tarif notwendig.
Gibt es bei Kontist eine Kündigungsfrist?
Es gibt keine Mindestvertragslaufzeit. Für Verträge ab März 2022 gilt eine monatliche Kündbarkeit, ein Tarifwechsel ist jederzeit zum nächsten Abrechnungszeitraum möglich.
Alle 3 Tarife von Kontist aus unserer Datenbank
| Tarif | Grundgebühr | Buchungen | Unterkonten | Nutzer | Note |
|---|---|---|---|---|---|
| Free | 0 € | 5 inkl., dann 0,25 € | Nein | Ja | 3,5 |
| Start | 11 € | 30 inkl., dann 0,25 € | 3 | Ja | 3,7 |
| Plus | 25 € | 100 inkl., dann 0,25 € | 5 | Ja | 3,9 |
Monatliche Zahlweise, laut Preisverzeichnis des Anbieters, zuletzt geprüft am 11.10.2026.
 Konten bei der Solaris SE (Bank, BaFin), Einlagensicherung bis 100.000 €. Quelle: kontist.com, geprüft 06.10.2026
Direktvergleiche mit Kontist
 Kontist vs Finom
 Kontist vs FYRST
 Kontist vs Holvi
 Kontist vs ING
 Kontist vs N26
 Kontist vs Postbank
 Kontist vs Qonto
 Kontist vs Revolut
 Kontist vs Vivid
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 11.10.2026. So testen wir.