


Unsere Empfehlungen
- 0,13 € je Buchung
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- 10 inkl., dann 0,20 €
- Für GmbH, UG und Selbstständige
- 100 inkl., dann 0,25 €
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- Keine Bank, keine Einlagensicherung
Alle Konten im Vergleich
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 bunq ProNote 3,8 · Bank | 13,99 € | 0,13 € je Buchung | Ja | Ja | Zum Konto* |
 Holvi LiteNote 3,4 · Zahlungsinst. | 9 € | 100 inkl., dann 0,25 € | Ja | Ja | Zum Konto* |
 Revolut BasicNote 3,1 · Bank | 10 € | 10 inkl., dann 0,20 € | Ja | k. A. | Zum Konto |
 Ethikbank GeschäftskontoNote 2,4 · Bank | 10 € | 0,16 € je Buchung | Ja | k. A. | Zum Konto |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 18.10.2026.
Kein Konto erfüllt diesen Filter.
Kann eine ausländische Firma ein Geschäftskonto in Deutschland eröffnen?
Ja, das geht. Eine ausländische Firma kann in Deutschland ein Geschäftskonto eröffnen, unabhängig davon, ob sie in der EU oder außerhalb sitzt. Die Voraussetzungen variieren stark, weil die deutschen Geldwäschegesetze (GwG) strenge KYC-Prüfpflichten für alle Kontoanbieter vorschreiben.
EU-Firmen
EU- und EWR-Firmen haben die niedrigsten Hürden. Eine im Heimatland eingetragene Gesellschaft (Ltd., S.r.l. oder S.A.S.) kann ein Konto beantragen, solange alle Geschäftsführer ihren Wohnsitz im EWR nachweisen können. Keine deutsche Niederlassung nötig, obwohl sie den Prozess deutlich vereinfacht. Fintechs verlangen dafür meist nur den apostillierten Handelsregistereintrag des Heimatlandes und die Pässe der Geschäftsführer.
Firmen aus Nicht-EU-Ländern
Für Drittstaaten-Firmen ist es schwieriger. Filialbanken lehnen diese Anträge oft direkt ab. Wer trotzdem ein deutsches Geschäftskonto möchte, braucht entweder eine eingetragene Zweigniederlassung in Deutschland oder wählt einen Fintech-Anbieter, der ausländische Firmen ohne lokale Präsenz akzeptiert. Stammt das Unternehmen aus einem Land auf der FATF- oder EU-AML-Hochrisikoliste, wird der Antrag bei nahezu allen Banken abgelehnt.
Ein Punkt wird dabei oft übersehen: der Wohnsitz der Gesellschafter zählt oft mehr als der Sitz der Firma. Banken prüfen nämlich nicht nur, wo ein Unternehmen registriert ist. Sie schauen auch, wo die wirtschaftlich Berechtigten (UBOs) tatsächlich leben, und genau das entscheidet in der Praxis häufig über Zusage oder Absage. Ein Gesellschafter außerhalb der EU kann bei manchen Anbietern zwar als Stakeholder eingetragen werden, bekommt aber keine Kontovollmacht, solange kein Geschäftsführer mit EU-Wohnsitz diese Vollmacht trägt. Klare Sache also: Wer eine Firma mit gemischter Eigentümerstruktur führt, sollte diese Regel vor der Antragstellung klären, nicht danach.
Welche Unterlagen brauche ich zur Kontoeröffnung?
Die Anforderungen variieren je nach Bank, aber ein Kerndokumentensatz ist bei fast allen Anbietern obligatorisch. Diese Unterlagen brauchst du:
- Reisepass aller Geschäftsführer und wirtschaftlich Berechtigten (UBO)
- Apostillierter Handelsregistereintrag des Heimatlandes (für Länder, die das Haager Apostille-Übereinkommen unterzeichnet haben) oder legalisierter Auszug (für alle übrigen Länder)
- Gesellschaftsvertrag (Articles of Association oder Satzung)
- Nachweis des Unternehmenssitzes (z.B. Gewerbenachweis, Steuernummer)
- Vollmacht, wenn ein Bevollmächtigter das Konto stellvertretend eröffnet
- Bei deutschen Zweigniederlassungen: Handelsregistereintrag der deutschen Filiale beim Amtsgericht
Apostille oder Legalisation? Das hängt vom Herkunftsland ab. Unternehmen aus Ländern wie Großbritannien, Polen oder den USA benötigen eine Apostille, weil diese dem Haager Übereinkommen von 1961 beigetreten sind. Für Firmen aus Ländern, die dem Übereinkommen nicht beigetreten sind, ist die aufwändigere konsularische Legalisation erforderlich. Kurz nachprüfen lohnt sich.
Wie läuft die Identitätsprüfung für Ausländer ab?
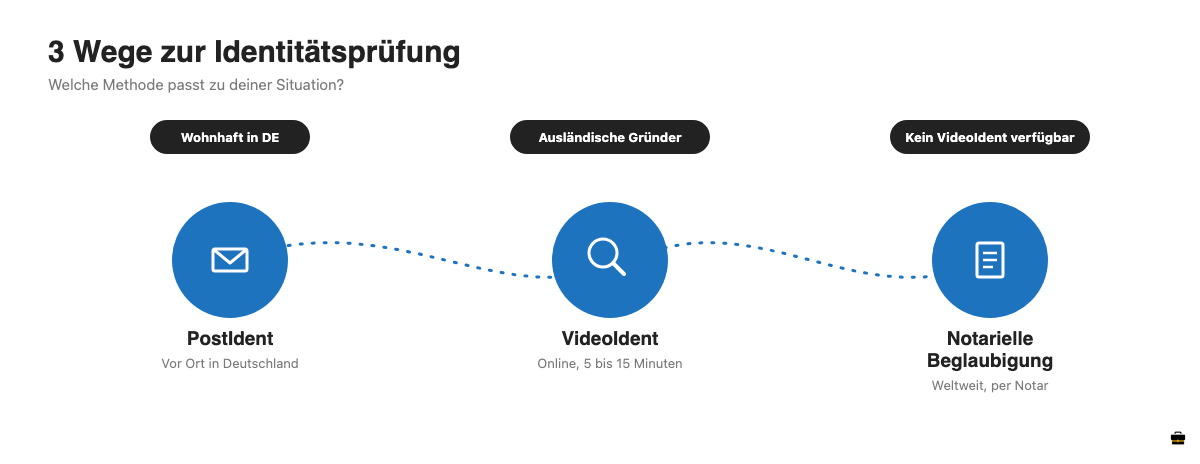
Drei Verfahren stehen zur Auswahl. PostIdent funktioniert vor Ort in einer Deutschen-Post-Filiale, VideoIdent vollständig online und bei der notariellen Beglaubigung beglaubigt ein Notar die Dokumente im Heimatland des Antragstellers. Die folgende Übersicht zeigt, welche Methode zu welcher Situation passt.
PostIdent
PostIdent läuft persönlich ab. Du gehst mit deinem Reisepass in eine Filiale der Deutschen Post, die deine Identität prüft und die Bestätigung direkt an die Bank sendet. Nutzbar nur für Personen, die sich in Deutschland aufhalten. Wer im Ausland sitzt, braucht eine andere Option.
VideoIdent
VideoIdent läuft vollständig online ab. Du verbindest dich per Video mit einem Mitarbeiter des Anbieters und hältst deinen Reisepass in die Kamera. Das Verfahren dauert meist 5 bis 15 Minuten und funktioniert von jedem Ort der Welt aus. Es wird von Fintechs wie Revolut, bunq und Holvi unterstützt. Für ausländische Gründer ohne deutschen Wohnsitz ist VideoIdent in der Regel die praktischste Option.
Notarielle Beglaubigung
Kein VideoIdent verfügbar? Dann hilft die notarielle Beglaubigung. Ein Notar, Rechtsanwalt oder Steuerberater im Heimatland beglaubigt die Kopie des Ausweisdokuments, die anschließend an die Bank geschickt wird. Das Verfahren ist langsamer als VideoIdent, funktioniert aber weltweit.
Warum lohnt sich ein deutsches Geschäftskonto für ausländische Firmen?
Ein deutsches Geschäftskonto bietet ausländischen Firmen mehrere konkrete Vorteile gegenüber einem Konto im Heimatland:
- SEPA-Zugang: Überweisungen innerhalb des SEPA-Raums (36 Länder) laufen meist kostenlos oder für unter 1 Euro.
- Deutsche IBAN: Kunden und Lieferanten in Deutschland bevorzugen lokale Bankverbindungen. Eine DE-IBAN stärkt das Vertrauen und reduziert Zahlungshürden.
- Gesetzliche Pflicht für Kapitalgesellschaften: GmbH und UG sind verpflichtet, ein Geschäftskonto zu führen. Das gilt auch für ausländische Gesellschaften mit deutscher Niederlassung.
- Steuerverwaltung: Finanzämter und Steuerberater arbeiten einfacher, wenn alle Transaktionen über ein separates Geschäftskonto laufen.
- Buchhaltungsintegration: Viele Anbieter koppeln das Konto direkt an Tools wie DATEV, Lexware oder Stripe.
Welche Bank eignet sich am besten für ausländische Firmen?
Fintechs und Direktbanken sind für ausländische Firmen deutlich zugänglicher als traditionelle Filialbanken, und der Unterschied zeigt sich auch bei der Bearbeitungsdauer. Diese Übersicht zeigt die wesentlichen Unterschiede:
| Banktyp | Akzeptanz ausländischer Firmen | Identitätsprüfung | Typische Bearbeitungsdauer | Bemerkung |
|---|---|---|---|---|
| Filialbank (z.B. Commerzbank, Sparkasse) | Gering bis mittel | PostIdent oder persönlich | Oft 4 bis 8 Wochen | Lehnen Nicht-EU-Firmen oft ab |
| Direktbank (z.B. Finom, FYRST) | Mittel | VideoIdent | Meist 1 bis 2 Wochen | Flexibler, aber mit Einschränkungen |
| Fintech (z.B. Holvi, Revolut, bunq) | Hoch | VideoIdent, komplett digital | 48 Stunden bis 1 Woche, teils 1 bis 3 Werktage | Schnellste und kooperativste Option |
Die Zahlen sind typische Erfahrungswerte und keine Zusagen. Für ausländische Firmen ohne deutschen Wohnsitz oder Niederlassung bleiben Fintechs trotzdem die realistischste Wahl, allein schon wegen der kürzeren Wartezeit.
Die besten Geschäftskonten für ausländische Firmen
Holvi
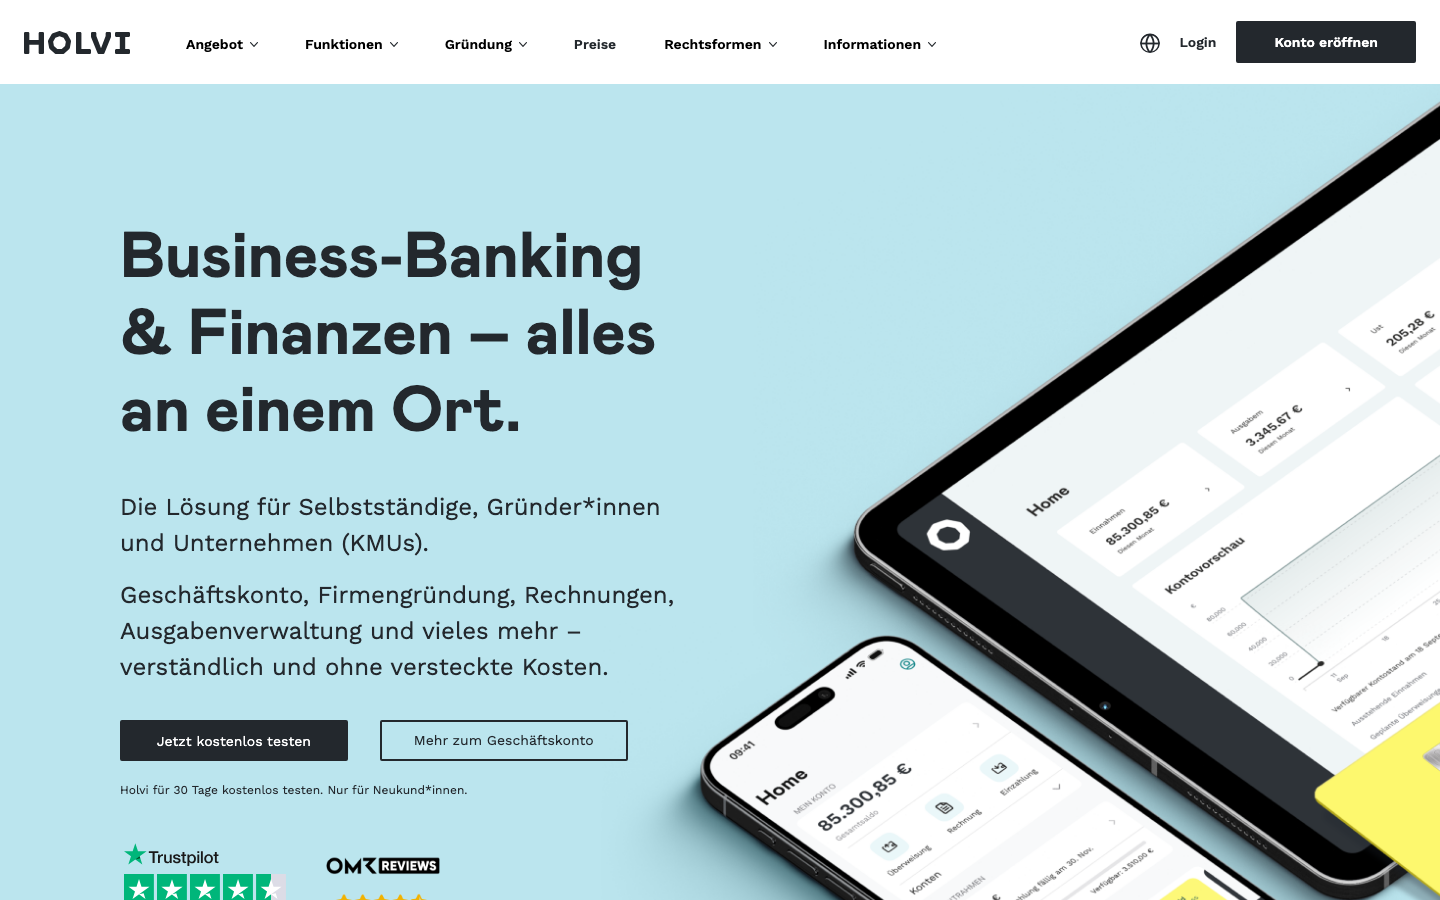
Holvi bietet eine umfassende Lösung für Selbstständige, die Bankgeschäfte, Rechnungsstellung und Buchhaltung in einem einzigen Konto vereint. Mit einer IBAN & BIC mit Sitz in Finnland erhältst du jeden Monat 500 kostenlose SEPA-Überweisungen, um deine Finanzen einfacher zu verwalten.
Die App hilft dir, den Überblick über Einnahmen und Ausgaben zu behalten, Rechnungen schnell auszustellen und unbezahlte Gebühren mit automatischen Zahlungserinnerungen nachzuverfolgen. Du hast auch die Möglichkeit, Rechnungsvorlagen mit deinem eigenen Branding zu gestalten.
Holvi Lite · Note 3,4 · ab 9 € / Monat · 100 inkl., dann 0,25 € · auch für GmbH/UGRevolut
Revolut ist eine gute Wahl für ausländische Unternehmen, denn es bietet eine einfache Möglichkeit, Geld zu verwalten. Du kannst in wenigen Minuten ein Konto eröffnen. Dabei kommt das VideoIdent-Verfahren zum Einsatz, das eine effiziente Legitimation auch international ermöglicht.
Die App ermöglicht es dir, deine Finanzen auch unterwegs zu verfolgen und bietet eine Banklizenz der Europäischen Zentralbank für zusätzliche Sicherheit. Multi-Währungskonten und günstige Wechselkurse machen Revolut besonders attraktiv für Firmen mit internationalem Zahlungsverkehr.
Revolut Basic · Note 3,1 · ab 10 € / Monat · 10 inkl., dann 0,20 € · auch für GmbH/UGbunq

bunq eignet sich gut für alle, die ein Geschäftskonto ohne deutschen Wohnsitz eröffnen wollen. Nicht-EU-Ausländer können ein Konto in Deutschland eröffnen, ohne die deutsche Staatsbürgerschaft zu benötigen. Mit bunq verwaltest du SEPA-Transaktionen und kannst Konten in Fremdwährungen führen.
bunq Pro · Note 3,8 · ab 13,99 € / Monat · 0,13 € je Buchung · auch für GmbH/UGWann kann die Kontoeröffnung abgelehnt werden?
Banken lehnen Anträge aus verschiedenen Gründen ab. Die häufigsten Ursachen:
- Herkunftsland auf EU-AML- oder FATF-Hochrisikoliste: Banken sind gesetzlich verpflichtet, solche Anträge intensiv zu prüfen oder abzulehnen. Die Liste wird regelmäßig aktualisiert und umfasst Länder mit erhöhtem Geldwäscherisiko.
- Fehlende oder nicht-apostillierte Unterlagen: Dokumente ohne Apostille oder Legalisation gelten als unvollständig und führen zur Ablehnung.
- Keine SCHUFA-Daten: Für Nicht-EU-Ansässige fehlen oft Bonitätsdaten, was das Risikoprofil bei automatisierten Screening-Systemen erhöht. Ein Ausweg: viele Fintech-Konten laufen auf Guthabenbasis ohne Kreditfunktion, wodurch fehlende SCHUFA-Daten seltener zur Ablehnung führen als bei einer klassischen Filialbank mit Dispo oder Firmenkredit.
- Kein wirtschaftlicher Bezug zu Deutschland: Firmen ohne Kunden, Lieferanten oder Niederlassung in Deutschland haben es schwerer, den Geschäftsbezug nachzuweisen.
- Intransparente Eigentümerstruktur: Banken müssen alle wirtschaftlich Berechtigten (UBOs) identifizieren. Komplexe Holdingstrukturen verzögern oder blockieren die Prüfung.
Häufig gestellte Fragen zum Geschäftskonto für ausländische Firmen
Wie eröffne ich ein Geschäftskonto für eine ausländische Firma?
Du wählst einen Anbieter, der ausländische Firmen akzeptiert, sammelst die erforderlichen Unterlagen (apostillierter Handelsregistereintrag, Pässe der Geschäftsführer, Gesellschaftsvertrag) und durchläufst die Identitätsprüfung per VideoIdent oder notarieller Beglaubigung. Fintechs wie Holvi, Revolut und bunq bieten den schnellsten digitalen Prozess.
Ist ein Geschäftskonto für ausländische Firmen zwingend erforderlich?
Kapitalgesellschaften (GmbH, UG, Ltd., S.r.l. etc.) sind gesetzlich verpflichtet, ein Geschäftskonto zu führen. Einzelunternehmer können auch ein privates Girokonto nutzen, ein separates Konto empfiehlt sich aber für eine saubere Buchführung.
Kann ich ohne deutschen Wohnsitz ein Geschäftskonto eröffnen?
Ein Geschäftskonto ohne deutschen Wohnsitz ist möglich. Fintechs wie Revolut, bunq und Holvi erlauben die Kontoeröffnung vollständig online per VideoIdent, auch ohne deutschen Wohnsitz oder Niederlassung. Bei traditionellen Filialbanken ist das deutlich schwieriger.
Welche Fintechs akzeptieren ausländische Firmen ohne deutsche Niederlassung?
Holvi, Revolut und bunq sind die bekanntesten Anbieter, die ausländische Firmen ohne deutsche Niederlassung akzeptieren. Alle drei bieten VideoIdent-Verfahren und vollständig digitale Antragsprozesse, die von jedem Standort der Welt aus nutzbar sind.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 18.10.2026. So testen wir.