


Unsere Empfehlungen
- 50 inkl., dann 0,19 €
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- Überweisungen bis 2.500 € frei
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
- Keine Bank, keine Einlagensicherung
- siehe Testbericht
- Für GmbH, UG und Selbstständige
- DATEV, deutsche IBAN
Alle Konten im Vergleich
| Anbieter und Note | Grundgebühr | Buchungen | GmbH/UG | DATEV | Zum Anbieter |
|---|---|---|---|---|---|
 FYRST BASENote 4,5 · Bank | 0 € | 50 inkl., dann 0,19 € | Ja | Ja | Zum Konto* |
 ING GeschäftskontoNote 3,9 · Bank | 0 € | siehe Testbericht | Ja | Ja | Zum Konto |
 Finom SoloNote 3,7 · E-Geld | 0 € | Überweisungen bis 2.500 € frei | Ja | Ja | Zum Konto* |
 Kontist FreeNote 3,5 · Partnerbank | 0 € | 5 inkl., dann 0,25 € | Nein | Nein | Zum Konto* |
 Holvi FlexNote 3,3 · Zahlungsinst. | 0 € | 0,25 € je Buchung | Ja | Ja | Zum Konto* |
* Partnerlink. Ohne Stern: Direktlink ohne Provision. Konditionen laut Anbieter, zuletzt geprüft am 01.11.2026.
Kein Konto erfüllt diesen Filter.
Die besten kostenlosen Geschäftskonten 2026
Die folgende Übersicht zeigt sechs Anbieter, die ein dauerhaft kostenfreies Grundkonto für Selbstständige und Freiberufler bereitstellen. Die Konditionen unterscheiden sich vor allem beim Freivolumen, bei den Bargeldgebühren und bei der zugelassenen Rechtsform. Alle Angaben basieren auf den aktuellen Konditionen (Stand: Juli 2026).
FYRST BASE
FYRST BASE kostet 0 € pro Monat für Einzelunternehmer und Freiberufler. Die ersten 50 Buchungen im Monat sind kostenlos. Ab der 51. Buchung werden 0,19 € fällig. Das Konto läuft über die Deutsche Bank AG, was bedeutet: volle Großbank-Infrastruktur, aber mit der Flexibilität und den niedrigen Kosten eines digitalen Kontos.
Enthalten sind eine kostenlose Mastercard-Debitkarte und optional eine Girocard. Bargeld lässt sich an rund 7.000 Cash-Group-Automaten abheben. Für Kapitalgesellschaften (GmbH, KG, OHG) ist das BASE-Konto die ersten 6 Monate kostenlos, danach fallen 6 € pro Monat an. Über die gesetzliche Einlagensicherung von 100.000 € hinaus greift bei FYRST BASE zusätzlich der Einlagensicherungsfonds des Bundesverbandes deutscher Banken, der den Schutz auf bis zu 438.000 € pro Kunde erweitert (Stand 15.06.2026).
FYRST BASE · Note 4,5 · ab 0 € / Monat · 50 inkl., dann 0,19 € · auch für GmbH/UGN26 Business Standard
N26 Business Standard ist dauerhaft kostenlos. Unbegrenzte Buchungen, kein Transaktionslimit. Das klingt gut, hat aber einen klaren Haken: Das Konto steht ausschließlich Freiberuflern und Selbstständigen offen, die als natürliche Person tätig sind. GmbH, KG oder andere Kapitalgesellschaften können dieses Konto nicht eröffnen.
Dazu gibt es 0,1 % Cashback auf alle Einkäufe und eine Einlagensicherung bis 100.000 €. Bargeldeinzahlungen kosten 1,5 % des eingezahlten Betrags, und zwar ohne Freibetrag. Abheben ist im Partnernetz bis 200 € pro Vorgang kostenlos. Das Konto lässt sich vollständig per App verwalten und in wenigen Minuten online eröffnen.
 N26 Business Standard · Note 3,7 · ab 0 € / Monat · Buchungen kostenlos · keine GmbH/UG
Qonto
Qonto bietet mit dem Starter-Plan ein dauerhaft kostenloses Geschäftskonto für Freiberufler und Einzelunternehmen: 0 € pro Monat, deutsche IBAN, 5 Überweisungen pro Monat und eine virtuelle Karte. Wer mehr Buchungen, eine physische Karte oder Team-Funktionen braucht, wechselt in den Basic-Plan ab 9 € pro Monat, der sich vorab einen Monat kostenlos testen lässt.
Die Stärken liegen in integrierter Rechnungsverwaltung, Team- und Kostenmanagement sowie Buchhaltungsintegrationen. Mehr als 500.000 Unternehmen nutzen Qonto in Europa. Der kostenlose Starter-Plan ist allerdings eng geschnitten: Fünf Überweisungen im Monat reichen nur für sehr kleines Volumen. Wer mehr Buchungen gebührenfrei braucht, fährt mit FYRST BASE oder N26 besser.
 Qonto Basic · Note 4,1 · ab 11 € / Monat · 30 inkl., dann 0,20 € · auch für GmbH/UG
Finom Solo
Finom Solo ist der kostenlose Tarif von Finom und richtet sich an Freiberufler und Soloselbstständige. Die Kontoführung kostet 0 € pro Monat. Ausgehende SEPA-Überweisungen sind bis zu einem Volumen von 2.500 € pro Monat kostenlos, enthalten ist außerdem eine virtuelle VISA-Karte.
Über die 2.500 € hinaus berechnet Finom 0,30 % des überwiesenen Betrags, was bei höheren Umsätzen spürbar wird. Eine kostenlose physische Karte ist im Solo-Tarif nicht enthalten. Wie bei N26 gilt: Das Solo-Konto steht nur natürlichen Personen (Freiberufler, Einzelunternehmer) offen, nicht GmbH oder anderen Kapitalgesellschaften.
Finom Solo · Note 3,7 · ab 0 € / Monat · Überweisungen bis 2.500 € frei · auch für GmbH/UGKontist
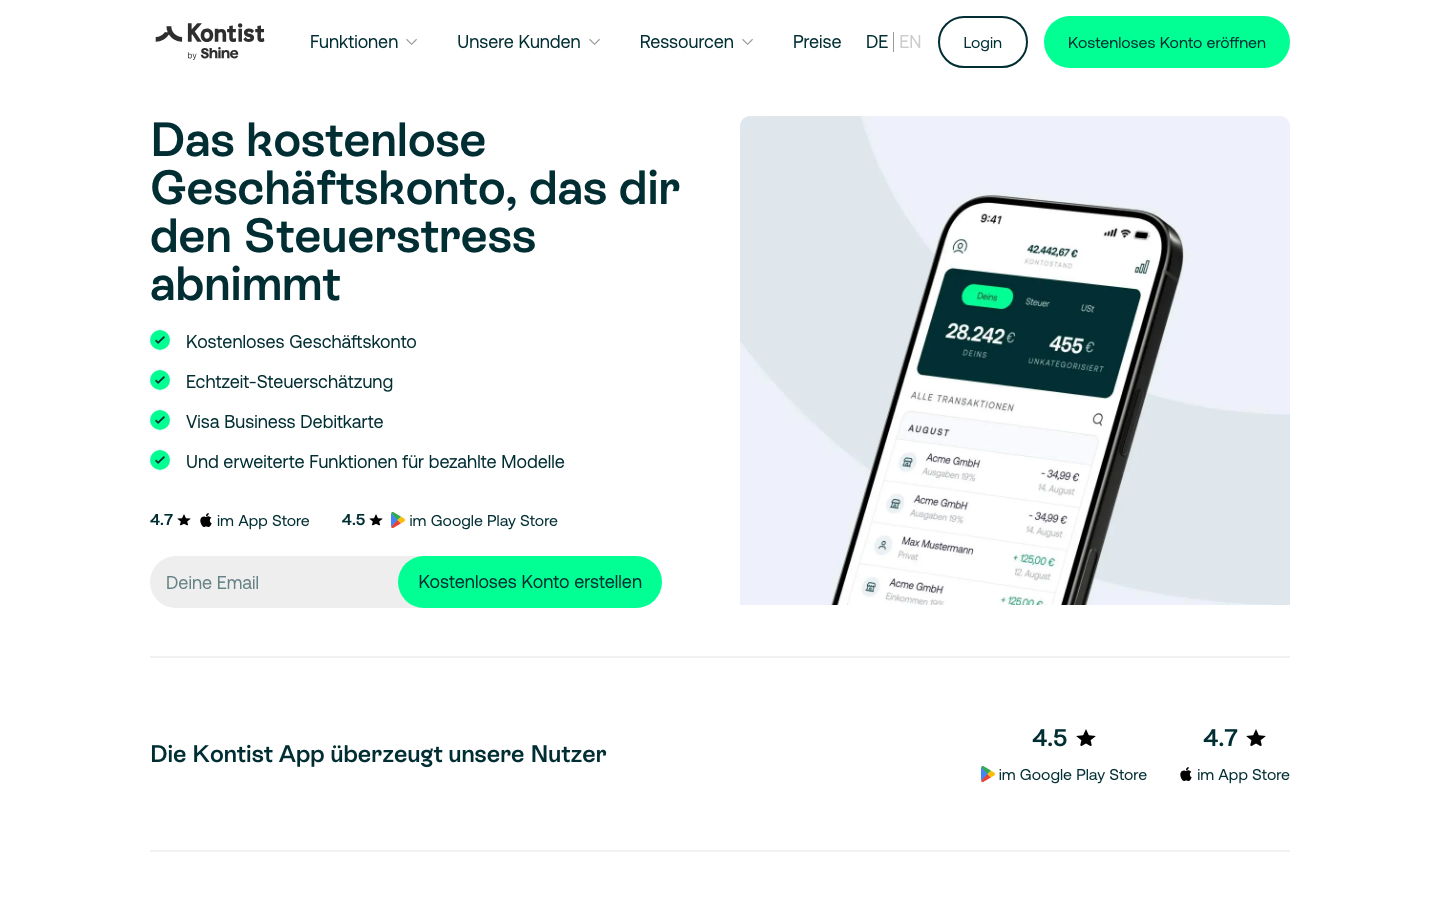
Kontist macht eines anders als alle anderen hier: Das Konto legt automatisch Steuerrücklagen an. Bei jedem Geldeingang schätzt Kontist in Echtzeit, wie viel Einkommens- und Umsatzsteuer darauf anfällt, und reserviert den Betrag auf einem separaten Unterkonto. Das Free-Konto kostet 0 € pro Monat.
Das Free-Konto enthält 5 kostenfreie SEPA-Überweisungen pro Monat. Ab der 6. Überweisung werden 0,40 € zuzüglich Mehrwertsteuer fällig. Das Konto läuft über Solaris SE (BaFin- und EZB-lizenziert) und ist, wie die meisten anderen kostenlosen Angebote hier, nur für Freiberufler und Einzelunternehmer verfügbar.
Kontist Free · Note 3,5 · ab 0 € / Monat · 5 inkl., dann 0,25 € · keine GmbH/UGRevolut Business
Revolut Business bietet mit dem Basic-Tarif ab 10 € pro Monat einen günstigen Einstieg in digitales Geschäftsbankgeschäft. Das Konto unterstützt Zahlungen in über 28 Währungen und eignet sich besonders für Unternehmen mit internationalem Zahlungsverkehr. Lokale SEPA-Überweisungen sind im Basic-Tarif auf 10 pro Monat begrenzt, Fremdwährungstransaktionen kommen darüber hinaus.
Wer regelmäßig Geld ins Ausland sendet oder in Fremdwährungen bezahlt wird, profitiert von günstigen Wechselkursen ohne versteckte Aufschläge. Für höhere Transaktionsvolumina gibt es kostenpflichtige Tarife ab 9 € pro Monat. Die App ist vollständig auf mobiles Banking ausgelegt.
 Revolut Basic · Note 3,1 · ab 10 € / Monat · 10 inkl., dann 0,20 € · auch für GmbH/UG
Wann ist ein Geschäftskonto wirklich kostenlos?
Ein kostenloses Geschäftskonto bedeutet: keine monatliche Grundgebühr. Fertig. Alle anderen Kosten können trotzdem anfallen. Wer das übersieht und monatlich mehr als das enthaltene Freivolumen bucht oder regelmäßig Bargeld einzahlt, landet schnell bei monatlichen Ausgaben, die ein günstiges Paketangebot deutlich übertreffen.
Transaktionsgebühren nach dem Freivolumen
Die meisten kostenlosen Konten haben ein monatliches Freivolumen für Buchungen. FYRST BASE enthält 50 kostenfreie Buchungen, Kontist Free nur 5. Wer diese Grenzen regelmäßig überschreitet, zahlt 0,19 € (FYRST) oder 0,40 € (Kontist) pro zusätzlicher Transaktion. Finom Solo rechnet anders ab: Dort ist nicht die Anzahl der Buchungen gedeckelt, sondern das Volumen. Kostenlos sind ausgehende SEPA-Überweisungen bis 2.500 € pro Monat, darüber werden 0,30 % des Betrags fällig. N26 Business Standard ist die Ausnahme: Dort sind alle Buchungen unbegrenzt kostenlos.
Bargeldein- und -auszahlungen
Bei N26 Business Standard kostet die Einzahlung von Bargeld 1,5 % des Betrags, ohne Freibetrag. Abhebungen im Partnernetz sind bis 200 € pro Vorgang kostenlos. FYRST berechnet 3 € pro Bareinzahlung am Schalter. Wer häufig Bargeld einzahlt oder abhebt, sollte diese Gebühren in die Gesamtrechnung einbeziehen. Für rein digitale Geschäfte spielen sie keine Rolle.
Kartengebühren
Eine physische Debitkarte ist bei FYRST BASE und N26 Business Standard kostenlos enthalten. Bei Finom Solo und im Qonto-Starter-Plan ist nur eine virtuelle Karte inklusive, eine kostenlose physische Karte gibt es dort nicht. Kreditkarten sind bei kostenlosen Geschäftskonten in der Regel nicht enthalten oder kosten 2 bis 3 € im Monat extra.
Vorteile und Nachteile eines kostenlosen Geschäftskontos
Vorteile
Kein monatlicher Grundbeitrag spart 5–15 € gegenüber kostenpflichtigen Tarifen. Die klare Trennung von privaten und geschäftlichen Finanzen vereinfacht die Steuererklärung erheblich. Vollwertiges Online-Banking mit App, SEPA-Überweisungen und Debitkarte ist in den meisten kostenlosen Konten enthalten. Für Solo-Selbstständige reicht das in der Regel völlig aus.
Nachteile
Das "kostenlos" gilt nur für die Kontoführung. Variable Kosten bei Transaktionen, Bargeld oder Kreditkarten können das Konto bei höherem Nutzungsvolumen teurer machen als ein günstiges Paketangebot. Hinzu kommt: Die meisten kostenlosen Konten sind auf Freiberufler und Einzelunternehmer beschränkt. Für GmbH oder KG gibt es deutlich weniger Optionen ohne Grundgebühr.
Ist ein Geschäftskonto verpflichtend?
Für Einzelunternehmer und Freiberufler gibt es keine gesetzliche Pflicht, ein Geschäftskonto zu führen. Trotzdem ist es sinnvoll, private und geschäftliche Finanzen klar zu trennen. Das erleichtert die Buchführung und minimiert Fehler in der Steuererklärung erheblich.
Für Kapitalgesellschaften gilt dagegen eine Pflicht. GmbH, UG (haftungsbeschränkt), AG, eG, e.V. und eingetragene Kaufleute (e.K.) müssen ein separates Geschäftskonto führen. Das gilt auch für die GbR: Sie ist zwar keine Kapitalgesellschaft, aber viele Banken verlangen hier ein eigenständiges Firmenkonto, da die Gesellschaft als eigene wirtschaftliche Einheit gilt.
Diese Kosten können bei einem kostenlosen Geschäftskonto anfallen
Kontoeröffnungsgebühren
Bei den meisten Fintechs und Direktbanken ist die Kontoeröffnung kostenlos. Traditionelle Filialbanken erheben gelegentlich eine einmalige Einrichtungsgebühr. Beim Vergleich lohnt es sich, dies vorab zu prüfen.
Transaktionsgebühren
Über das kostenfreie Transaktionsvolumen hinaus fallen Buchungsgebühren an. Bei FYRST BASE sind es 0,19 € pro Überweisung, bei Kontist Free 0,40 €. Finom Solo rechnet prozentual ab und verlangt 0,30 % auf das Überweisungsvolumen oberhalb von 2.500 € pro Monat. N26 Business Standard bildet die Ausnahme: Dort sind alle Buchungen unbegrenzt kostenlos, ohne Aufpreis.
Bargeld und beleghafte Buchungen
Bareinzahlungen und manuelle Buchungen am Schalter kosten bei fast allen Anbietern extra. Bei N26 fallen 1,5 % auf Bareinzahlungen an, bei FYRST 3 € pro Vorgang. Wer ein bargeldintensives Geschäft führt, sollte diese Kosten in den Anbietervergleich einbeziehen.
Kartengebühren und Verwahrentgelt
Debitkarten sind bei den meisten kostenlosen Konten inklusive. Kreditkarten kosten meist 2–3 € pro Monat extra. Ein Verwahrentgelt (Negativzinsen auf Guthaben) erheben die meisten Anbieter aktuell nicht mehr. Ein kurzer Blick in die AGB vor Kontoeröffnung lohnt sich trotzdem.
Worauf du bei einem kostenlosen Geschäftskonto achten solltest
Die wichtigsten Auswahlkriterien hängen davon ab, wie du dein Konto nutzt. Wer wenige Buchungen hat und kein Bargeld benötigt, profitiert am meisten von einem kostenlosen Konto ohne versteckte Einschränkungen.
Transaktionsvolumen und Buchungsgebühren
Überschreitest du regelmäßig 50 Buchungen im Monat, lohnt sich ein Blick auf N26 Business Standard mit unbegrenzten kostenlosen Buchungen. Bei Kontist Free fallen schon ab der 6. Buchung Kosten an. Vergleiche den Preis pro Zusatztransaktion, bevor du dich entscheidest.
Rechtsform: Nicht jedes kostenlose Konto ist für alle offen
N26 Business Standard, Finom Solo und Kontist Free sind ausschließlich für Freiberufler und Einzelunternehmer verfügbar. GmbH, KG oder AG können diese Konten nicht eröffnen. FYRST BASE ist zumindest für Kapitalgesellschaften die ersten 6 Monate kostenlos, danach fallen 6 € pro Monat an. Revolut Business Basic steht auch Kapitalgesellschaften offen.
Bargeld und Einzahlungen
Für Unternehmen mit Barzahlungen sind Bargeldgebühren ein kritischer Kostenfaktor. Ein Konto ohne Bareinzahlungsmöglichkeit oder mit hohen Bargebühren ist für Händler mit Bargeldeinnahmen kaum geeignet.
Einlagensicherung und Banklizenz
Vollbanken bieten Einlagensicherung bis 100.000 € pro Kunde. FYRST BASE geht darüber hinaus: Über den Einlagensicherungsfonds des Bundesverbandes deutscher Banken steigt der Gesamtschutz auf bis zu 438.000 € pro Kunde (Stand 15.06.2026). N26 ist eine vollständig lizenzierte Bank, Kontist läuft über Solaris SE (BaFin-reguliert), beide bieten mindestens die gesetzliche Absicherung.
Online-Banking, App und Buchhaltungsintegration
Prüfe, welche Buchhaltungsprogramme sich mit dem Konto verbinden lassen. FYRST BASE unterstützt DATEV und gängige Softwarelösungen. N26 und Kontist haben Belegerfassung direkt in der App. Für Freiberufler mit einfachem Buchungsbedarf reicht eine gute App mit SEPA-Überweisungen und CSV-Export.
So eröffnest du ein kostenloses Geschäftskonto
Die meisten kostenlosen Geschäftskonten lassen sich vollständig online eröffnen, ohne Filialbesuch. Der Prozess dauert bei FYRST BASE und N26 typischerweise 10–20 Minuten.
Du brauchst in der Regel: Personalausweis oder Reisepass, Nachweis deiner Unternehmenstätigkeit (z. B. Gewerbeanmeldung oder Freiberuflernachweis), bei Kapitalgesellschaften zusätzlich Handelsregisterauszug und Gesellschaftsvertrag. Die Legitimierung läuft per Video-Ident, Post-Ident oder direkt über eine digitale ID-Prüfung. Nach erfolgreicher Identifikation ist das Konto meist innerhalb weniger Stunden einsatzbereit.
Häufig gestellte Fragen zum kostenlosen Geschäftskonto
Welches kostenlose Geschäftskonto ist das beste?
Für die meisten Freiberufler und Einzelunternehmer ist FYRST BASE aktuell die stärkste Option: 50 kostenfreie Buchungen, Deutsche-Bank-Infrastruktur und dauerhafte Kostenfreiheit für natürliche Personen. N26 Business Standard ist die bessere Wahl, wenn unbegrenzte Buchungen wichtig sind. Kontist empfiehlt sich bei Bedarf nach automatischer Steuerrücklage.
Gibt es wirklich dauerhaft kostenlose Geschäftskonten?
Ja, dauerhaft kostenlose Geschäftskonten gibt es. FYRST BASE, N26 Business Standard, Finom Solo, Kontist Free und der Qonto-Starter-Plan erheben keine monatliche Grundgebühr. Variable Kosten wie Transaktionsgebühren oder Bargeldzahlungen können trotzdem anfallen. Das Freivolumen und die Konditionen variieren je nach Anbieter.
Ist Qonto kostenlos?
Qonto ist im Starter-Plan kostenlos, und zwar dauerhaft und ohne Zeitlimit. Der Plan gilt für Freiberufler und Einzelunternehmen und enthält ein Geschäftskonto mit deutscher IBAN, fünf Überweisungen pro Monat und eine virtuelle Karte. Wer mehr Buchungen oder eine physische Karte braucht, zahlt ab 9 € pro Monat im Basic-Plan.
Wann lohnt sich ein Geschäftskonto?
Ein Geschäftskonto lohnt sich ab dem ersten Tag der Selbstständigkeit. Die Trennung von privaten und geschäftlichen Finanzen macht die Steuererklärung einfacher und verhindert Fehler bei der Gewinnermittlung. Für GmbH, UG, AG und eingetragene Kaufleute ist ein separates Geschäftskonto gesetzlich verpflichtend.
Für welche Rechtsformen gibt es kostenlose Geschäftskonten?
Die meisten kostenlosen Konten (N26 Business Standard, Finom Solo, Kontist Free, Qonto Starter) sind ausschließlich für Freiberufler und Einzelunternehmer verfügbar. FYRST BASE ist die breiteste Option: dauerhaft kostenlos für natürliche Personen, kostenlos für die ersten 6 Monate auch für Kapitalgesellschaften. Revolut Business Basic steht auch GmbH und anderen Unternehmensformen offen.
Kann ich mein privates Girokonto als Geschäftskonto nutzen?
Rechtlich ist das für Freiberufler und Einzelunternehmer erlaubt, in der Praxis aber selten empfehlenswert. Banken sehen die geschäftliche Nutzung eines privaten Girokontos in ihren Geschäftsbedingungen meist nicht vor. Bei Auffälligkeiten drohen Kontosperrung oder Kündigung. Für GmbH und UG entfällt die Frage ohnehin: Ein separates Geschäftskonto ist für Kapitalgesellschaften gesetzlich vorgeschrieben. Ein eigenes kostenloses Geschäftskonto umgeht dieses Risiko komplett und trennt private und geschäftliche Buchungen von Anfang an sauber.
Fazit
Kostenlose Geschäftskonten sind für Freiberufler und Einzelunternehmer mit überschaubarem Transaktionsvolumen eine gute Wahl. FYRST BASE führt aktuelle Vergleiche an (Bewertung 4,6/5 bei Finanzfluss, Stand Juli 2026) und punktet zusätzlich mit dem erweiterten Einlagenschutz von bis zu 438.000 € (Stand 15.06.2026). N26 Business Standard folgt mit unbegrenzten Buchungen. Kontist empfiehlt sich für alle, denen die eingebaute Steuerrücklage wichtig ist.
Das Entscheidende: "Kostenlos" gilt nur für die Kontoführung. Wer die Kostenfalle vermeiden will, kalkuliert sein monatliches Transaktionsvolumen im Voraus und wählt den Anbieter, dessen Freivolumen zu seiner Nutzung passt. Für die meisten Solo-Selbstständigen mit bis zu 50 Buchungen pro Monat bleibt ein kostenloses Geschäftskonto auch in der Praxis gebührenfrei.
Geschrieben von Max Benz. Konditionen laut Anbieter, zuletzt geprüft am 01.11.2026. So testen wir.